Всього за кілька тижнів ринок іпотечного кредитування кардинально змінився. Після спокійного початку року ставки різко зросли з осені, перевищивши 4% для деяких позичальників. Чи варто вам відмовитися від планів купувати нерухомість у Каннах, чи варто діяти швидко, перш ніж чекає чергового підвищення? Цифри, пояснення та поради від наших агентів з нерухомості.
Що сталося цієї осені
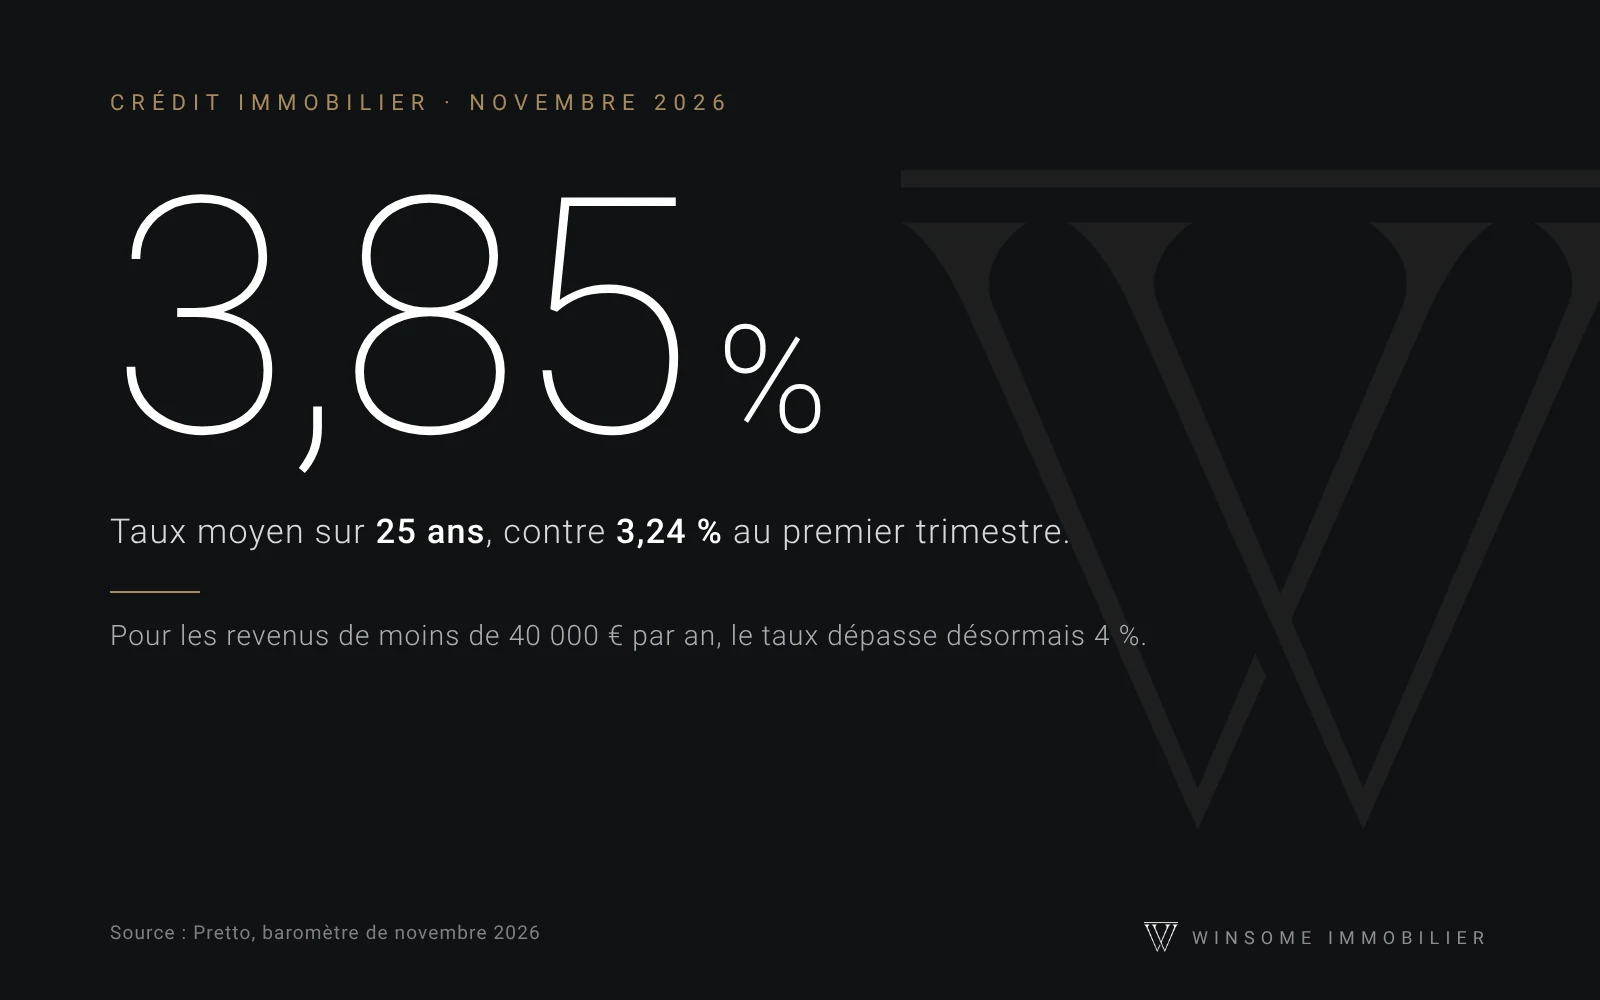
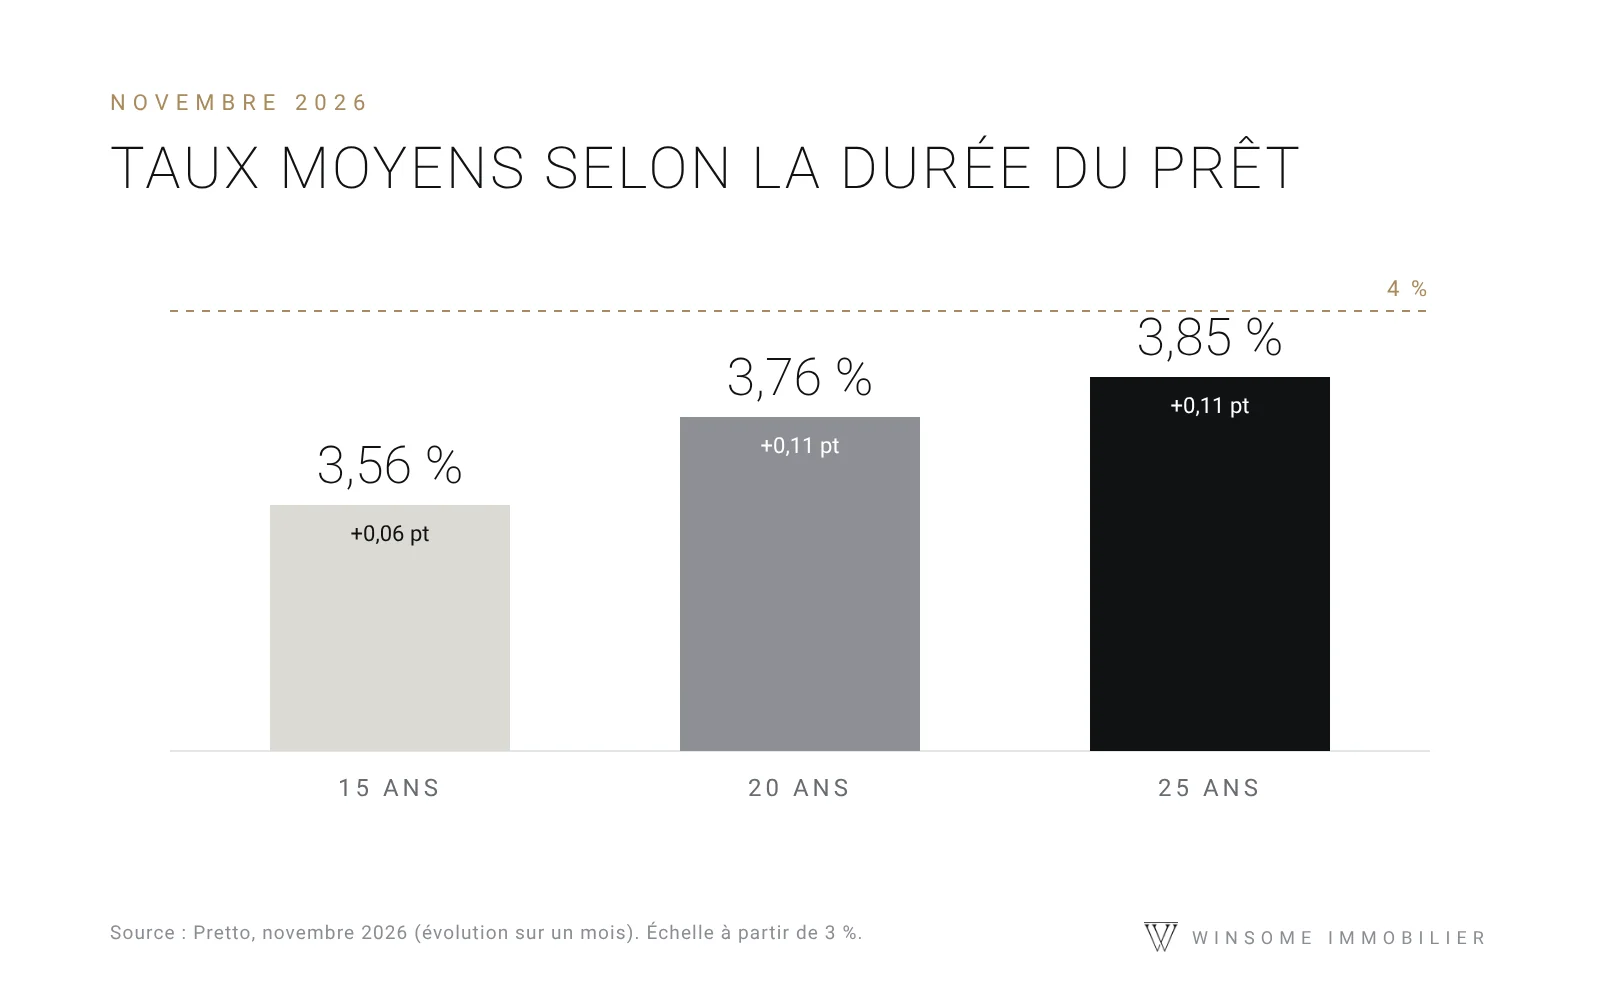
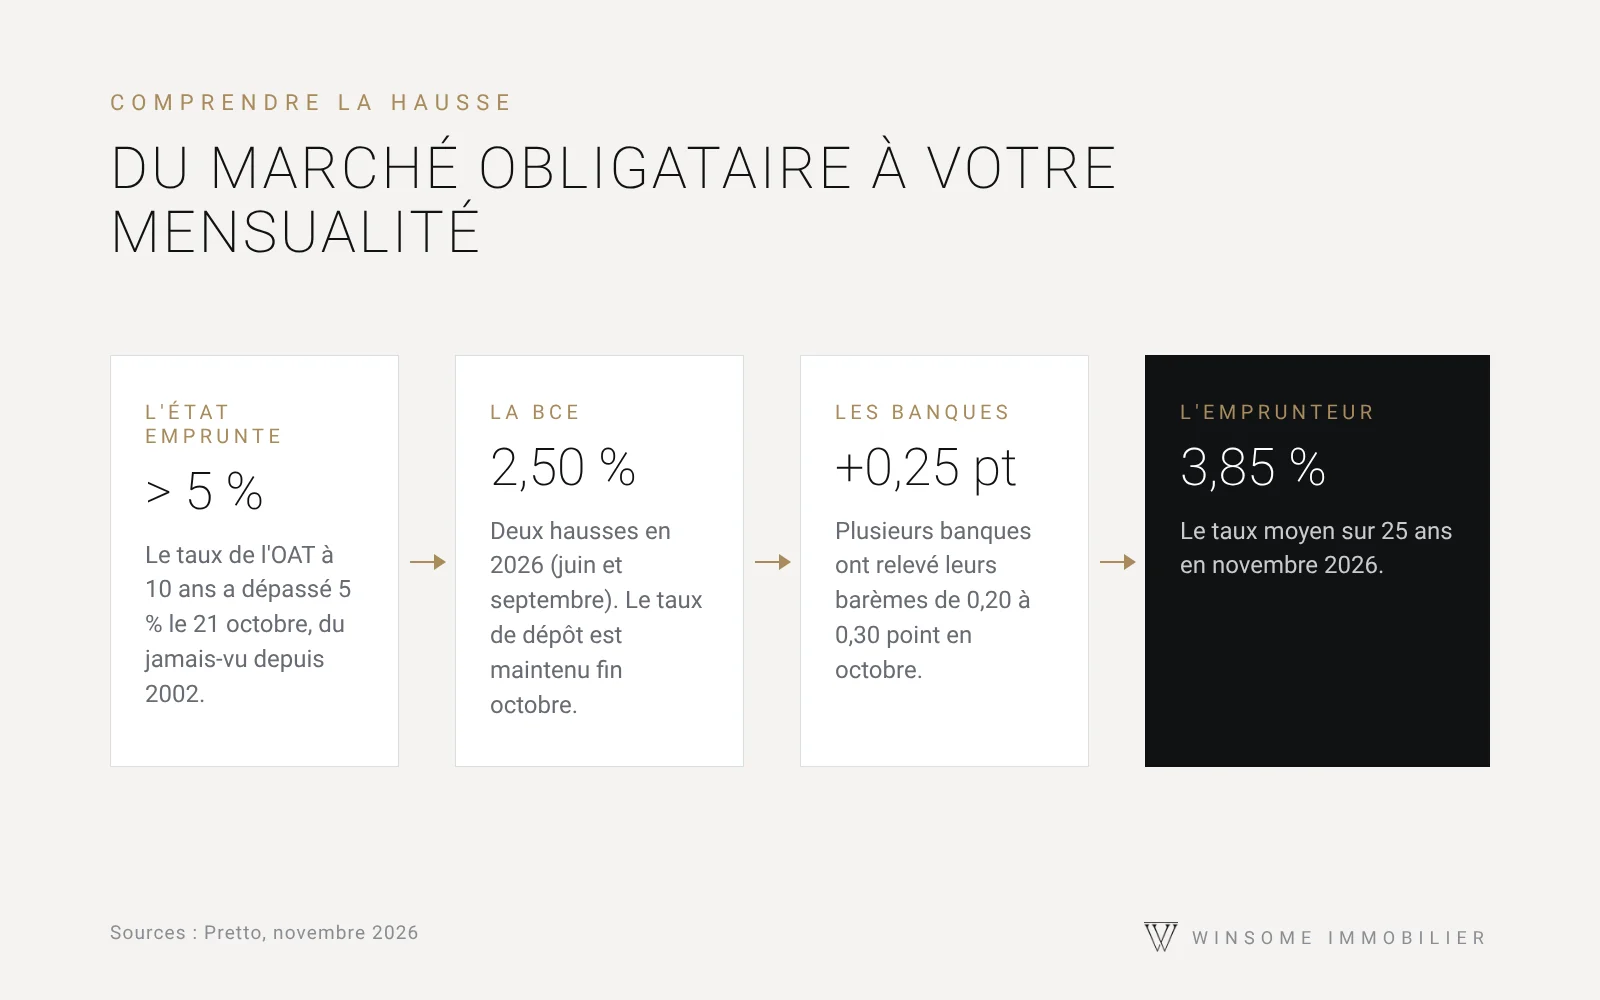
Згідно з барометром брокера Pretto, опублікованим на початку листопада 2026 року, середня спостережувана ставка досягла 3,56% для 15-річних кредитів , 3,76% для 20-річних кредитів та 3,85% для 25-річних кредитів. Лише за один місяць ставки для 20- та 25-річних кредитів зросли на 0,11 процентного пункту.
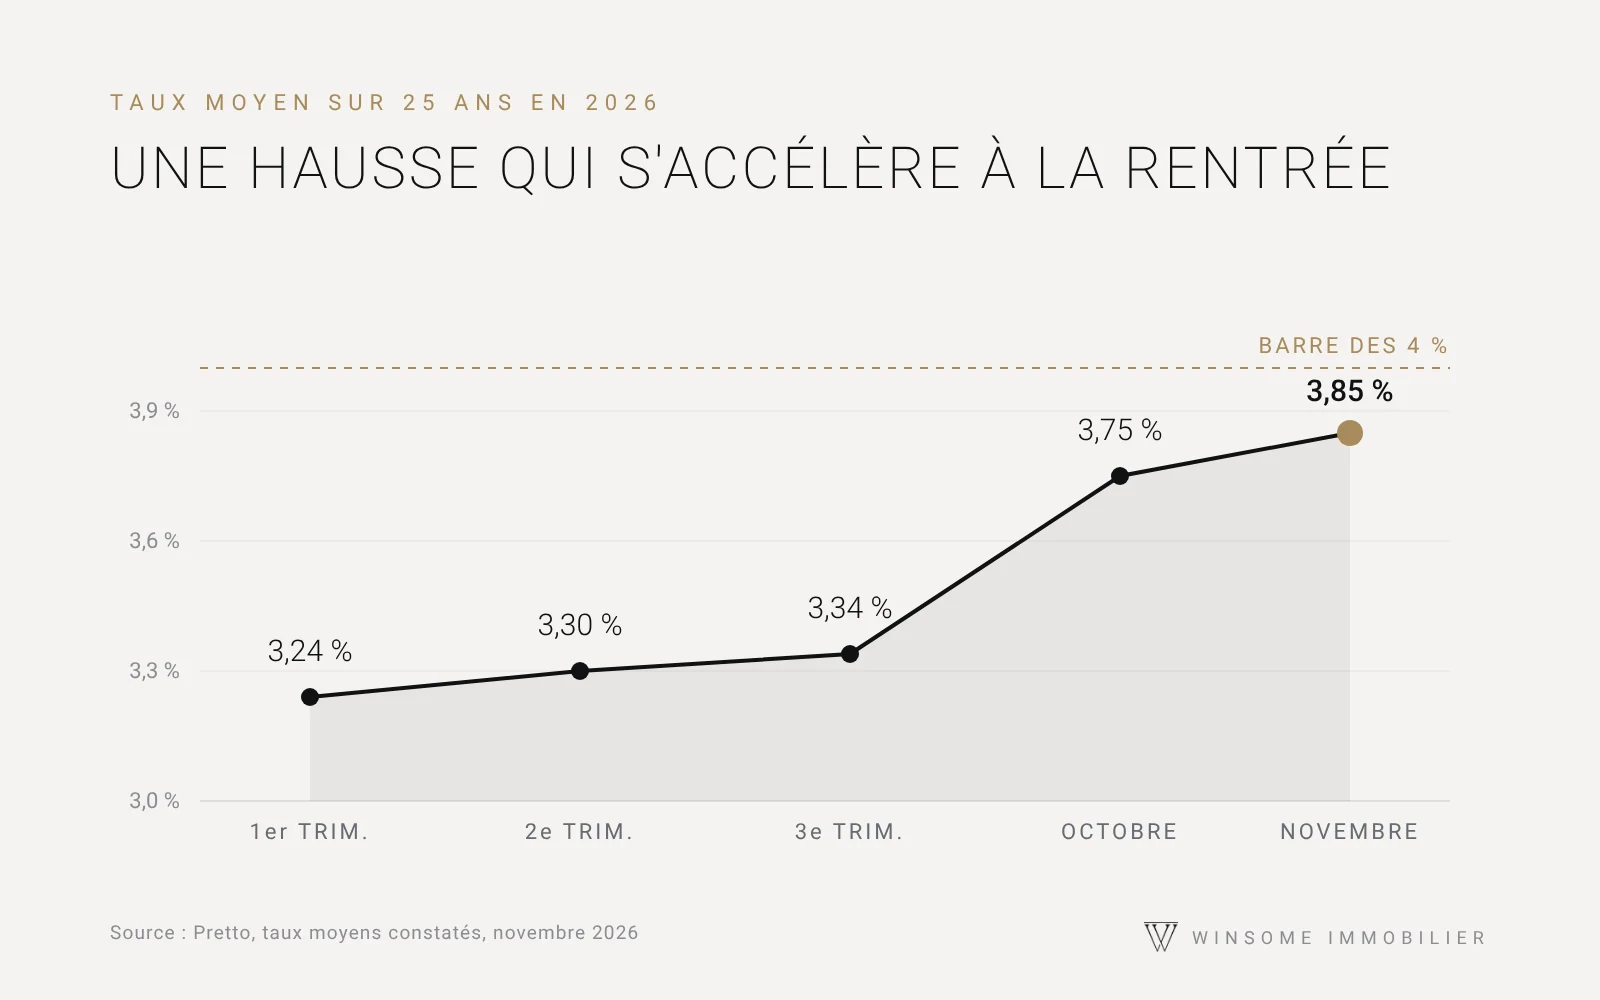
Тенденція чітка: за 25 років середня ставка зросла з 3,24% у першому кварталі до 3,30% у другому, 3,34% у третьому, потім до 3,75% у жовтні та 3,85% у листопаді. Таким чином, основна частина зростання була зосереджена в останніх двох місяцях.
Чому зростають процентні ставки?
Банки частково фінансують себе на ринках, за тією ж ставкою, що й уряд, або майже такою. Однак ставка за 10-річною OAT, еталонною французькою державною облігацією, 21 жовтня 2026 року перевищила 5% , що є рівнем, якого не спостерігалося з 2002 року. Геополітична напруженість, зростання цін на енергоносії та політичний контекст у Франції – все це впливає на вартість боргу.
Європейський центральний банк, зі свого боку, підвищував свої ставки двічі цього року, у червні та вересні. Його депозитна ставка, збережена на рівні 2,50% на засіданні 29 жовтня, збільшує вартість кредитування банками. Тому кілька установ підвищили свої ставки на 0,20-0,30 процентних пунктів у жовтні.
Збільшення на 0,6 пункту означає приблизно на 160 євро більше на місяць за 500 000 євро, позичених протягом 25 років.
Winsome Immobilier
Що це змінює для вашого бюджету
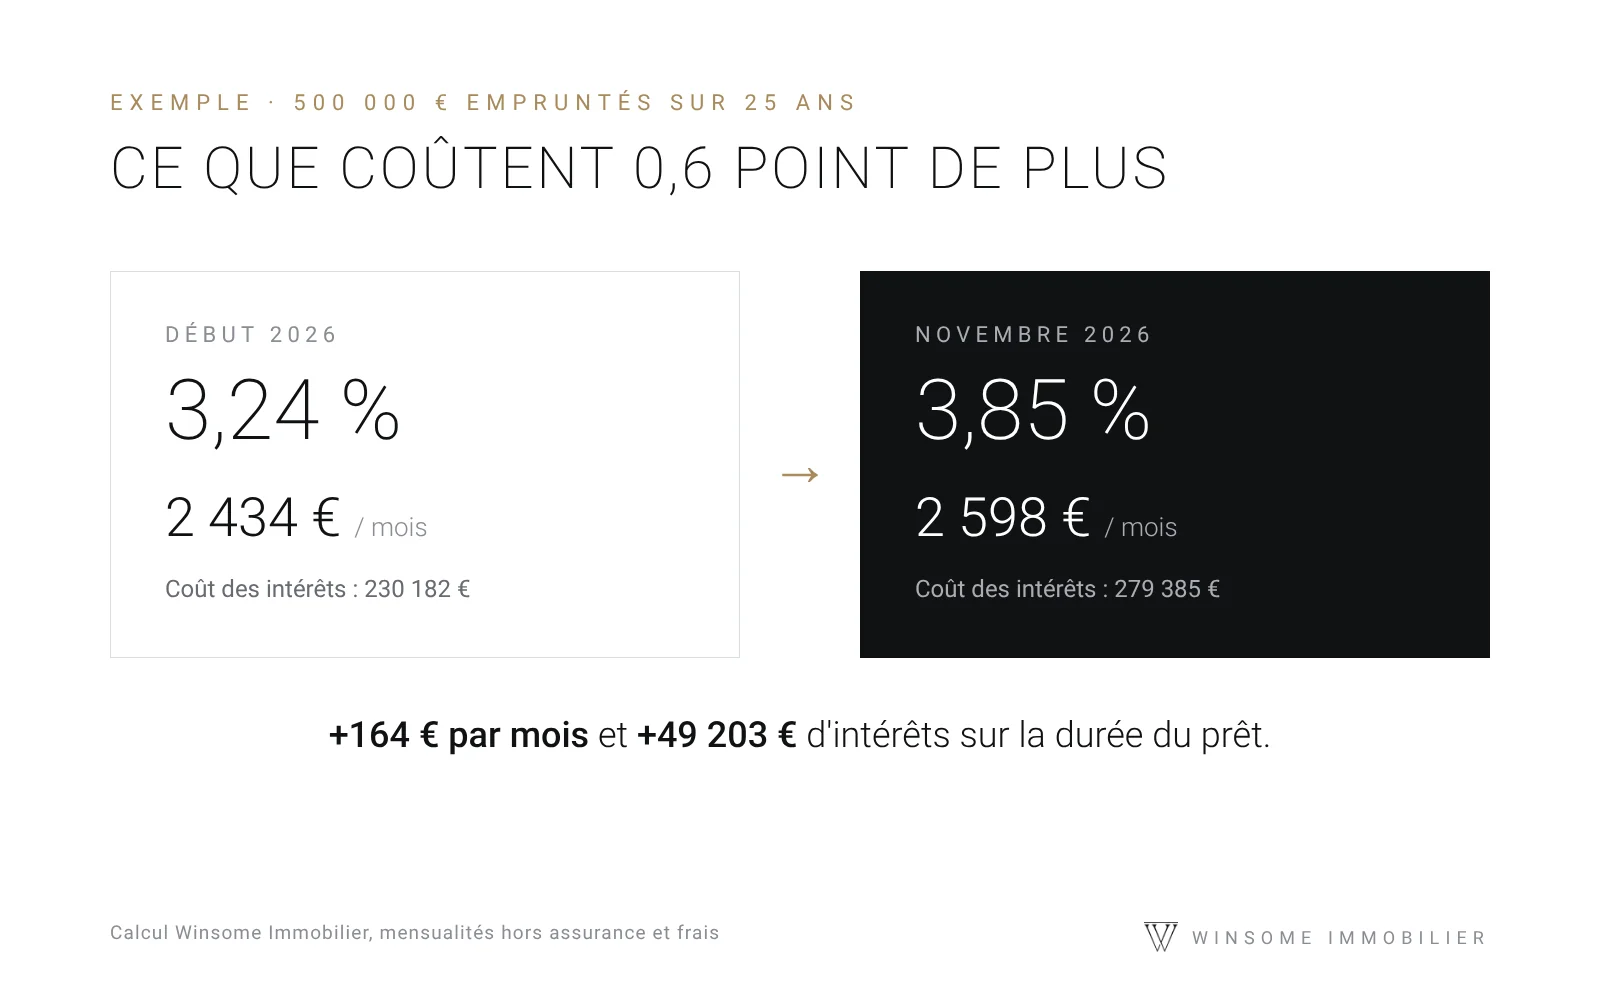
Візьмемо простий приклад: кредит у розмірі 500 000 євро на 25 років, без урахування страховки. За середньою ставкою на початок року (3,24%), щомісячний платіж становить приблизно 2434 євро . За ставкою на листопад (3,85%) він зростає приблизно до 2598 євро , що на 164 євро більше на місяць та майже на 49 000 євро додаткових відсотків протягом терміну кредиту.
Іншими словами: при щомісячному платежі в розмірі 2500 євро протягом 25 років можна було позичити приблизно 513 000 євро на початку року, порівняно з приблизно 481 000 євро сьогодні. Бюджет на покупку зменшився трохи більше ніж на 30 000 євро за того ж щомісячного платежу.
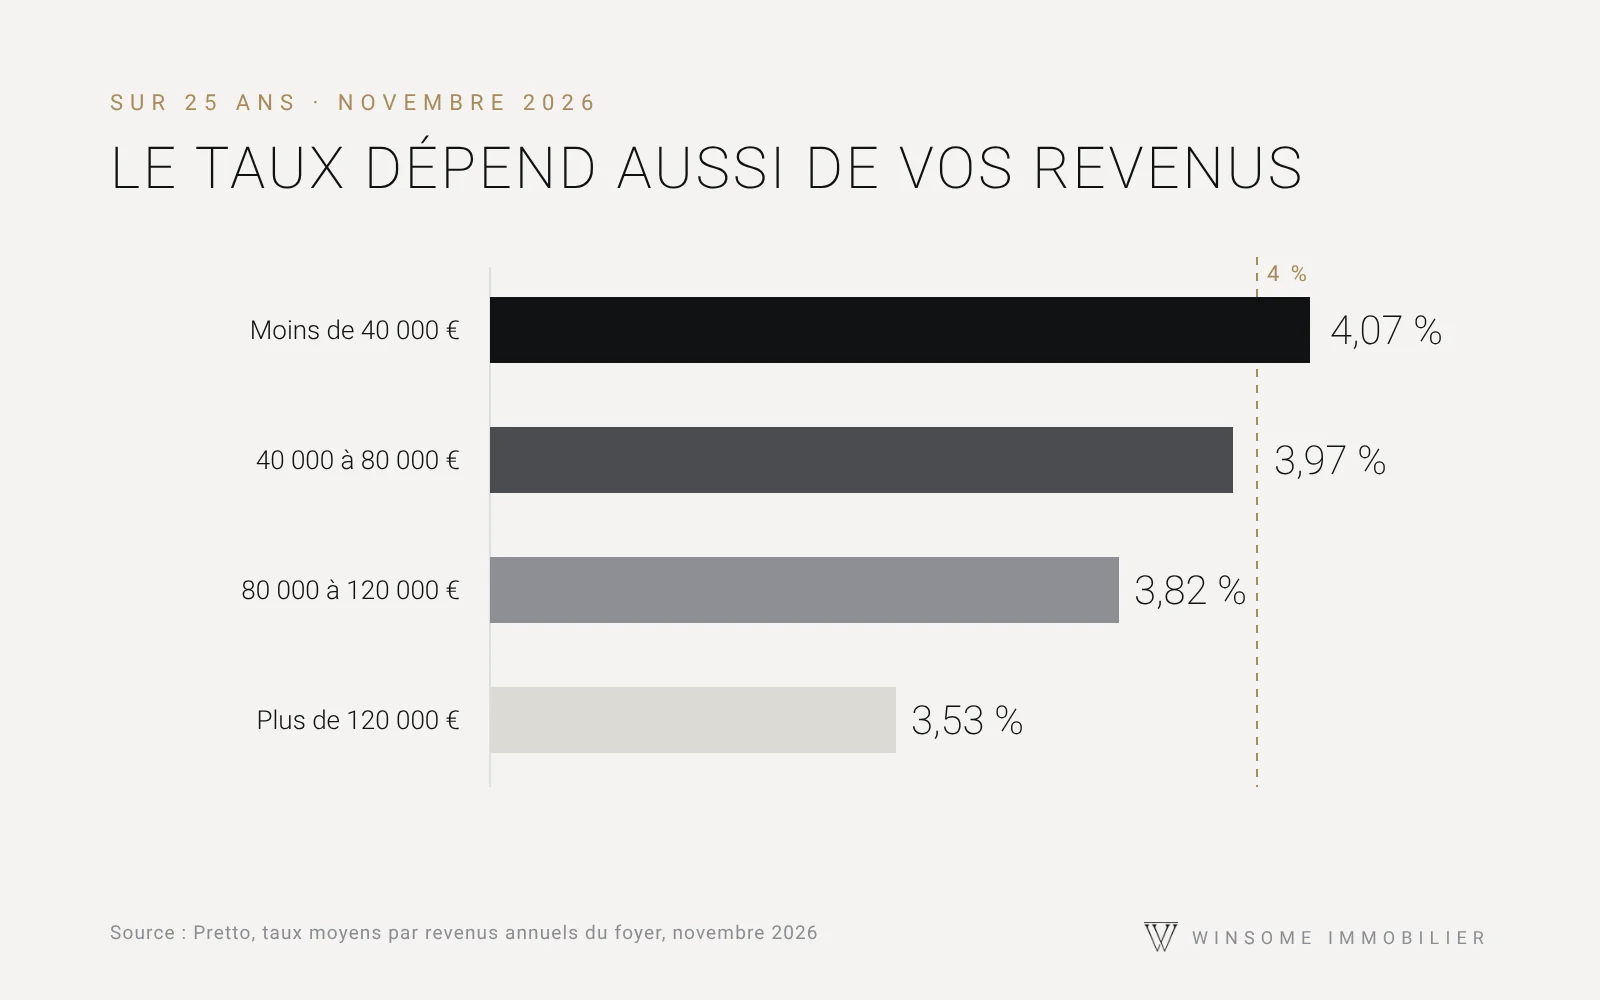
Не до всіх позичальників ставляться однаково. Банки надають найкращі умови для осіб з високими доходами: протягом 25 років середня ставка коливається від 3,53% для домогосподарств, які заробляють понад 120 000 євро на рік, до 4,07% для тих, хто заробляє менше 40 000 євро .
А в Каннах?
Каннський ринок реагує не так, як в середньому по країні. Значна частина покупців фінансує свої проекти зі значним початковим внеском або навіть без кредиту, а в місті понад 40% вторинного житла. Тому зростання процентних ставок впливає переважно на тих, хто купує житло вперше, та тих, хто має обмежений бюджет, і набагато менше на елітний сегмент.
Що стосується цін, MeilleursAgents оцінює середню ціну станом на 1 листопада 2026 року на рівні 6 037 євро за квадратний метр квартири та 7 556 євро за квадратний метр будинку . Ціни дещо впали за останній рік (-2,1% на квартири), але залишаються вищими на 13% за п'ять років та на 34% за десять років. Найбільш затребувані адреси, такі як Croisette , перевищують 11 000 євро за квадратний метр.
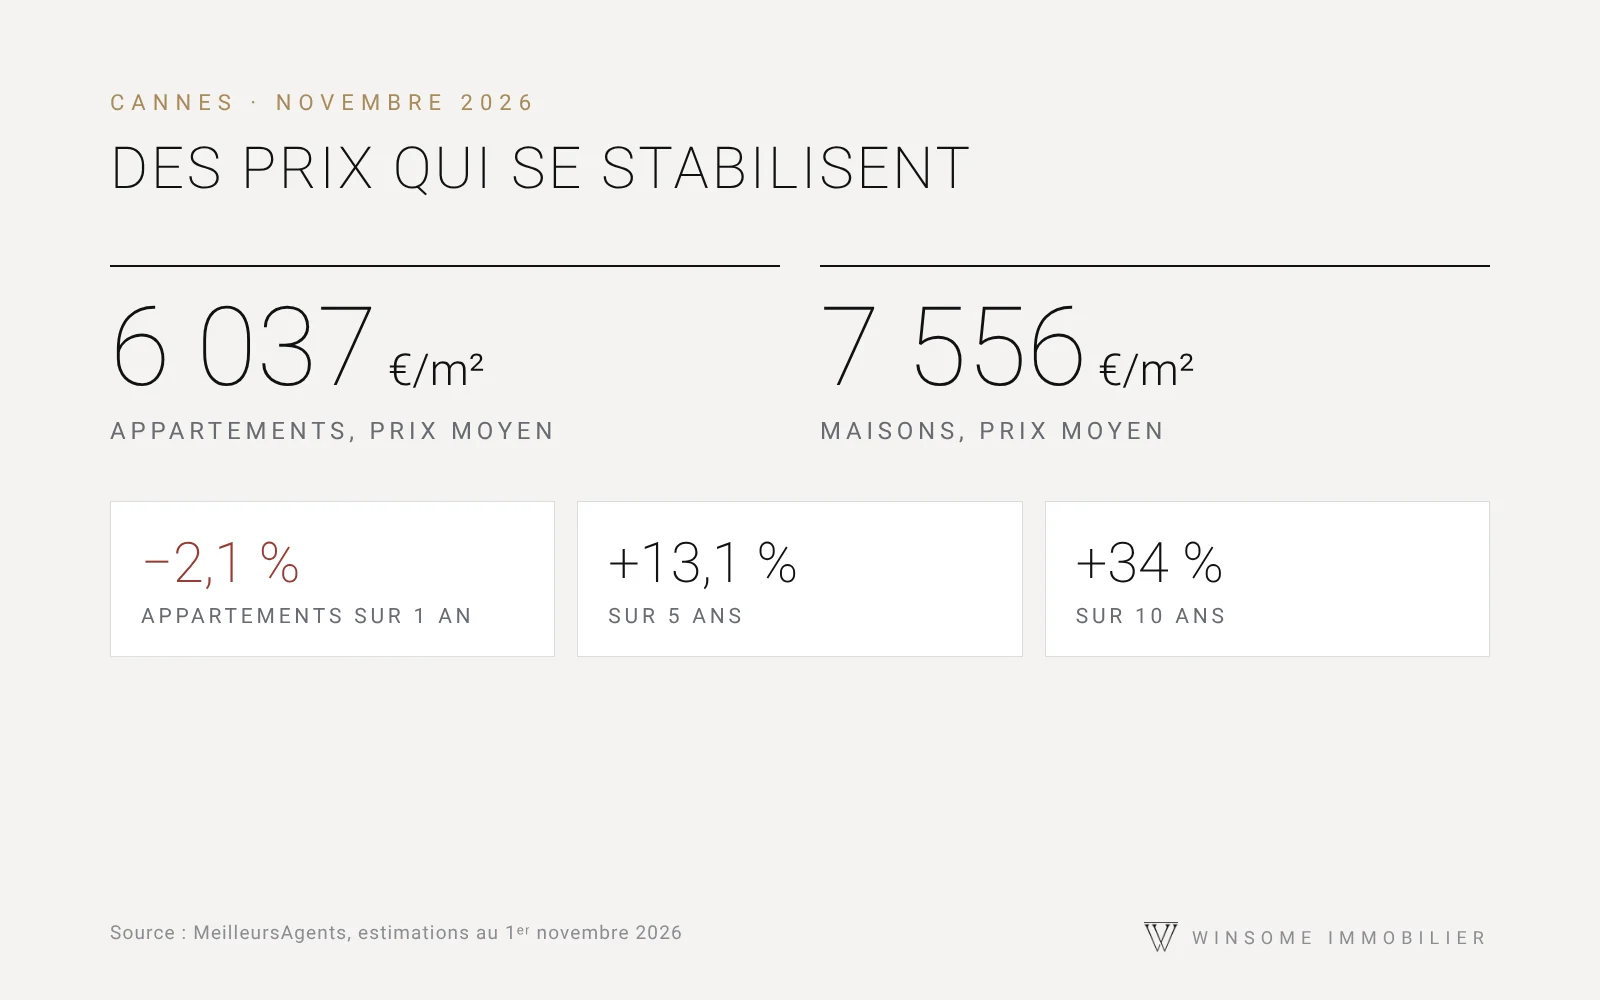
6 037 €
Середня ціна за квадратний метр квартири в Каннах
−2,1 %
Зміни цін на квартири у порівнянні з попереднім роком
+34 %
Динаміка цін на квартири протягом десяти років
Купувати зараз чи почекати?
Ніхто не може з упевненістю передбачити, як змінюватимуться процентні ставки. ЄЦБ не виключає подальшого підвищення, а рейтингове агентство S&P має опублікувати свою оцінку Франції 27 листопада. Тому очікування швидкого падіння ставок є ризикованою ставкою.
Однак два фактори працюють на користь покупців, готових зробити рішучий крок:
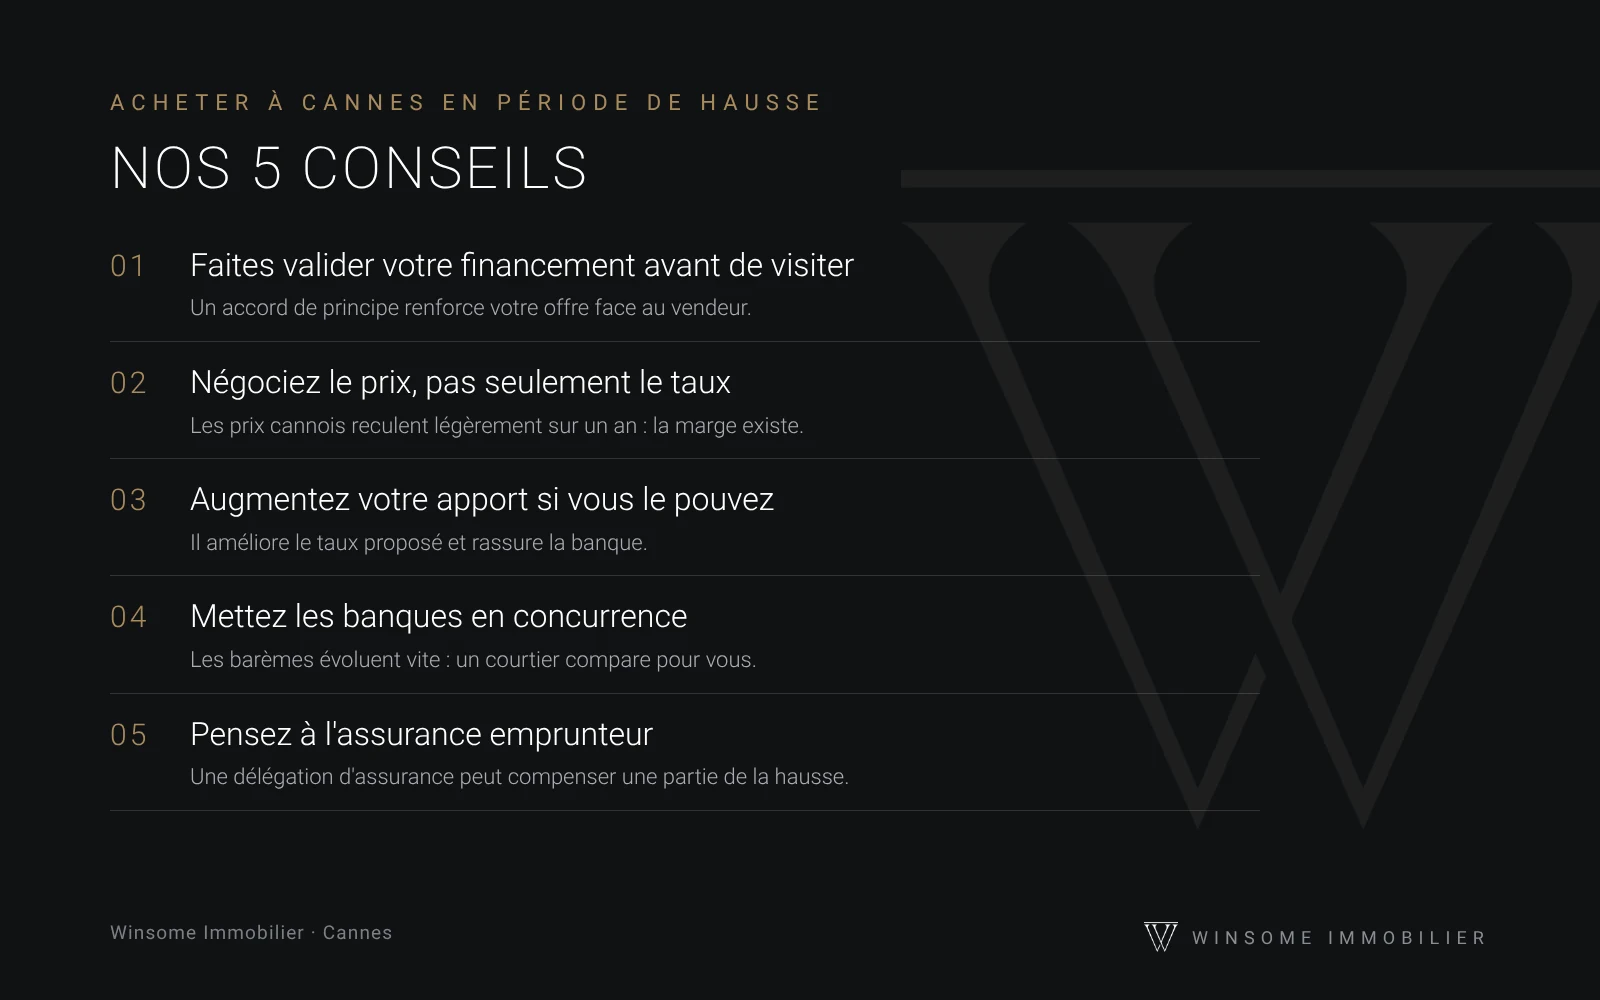
- Переговори повернулися. Зі стабілізацією цін та більшою обережністю покупців, продавці охочіше обговорюють ціни, що може частково компенсувати вплив зростання ставок.
- Кредит можна переглянути, але ціну – ні. Якщо процентні ставки впадуть у найближчі роки, можна буде переглянути або рефінансувати кредит. Однак ціна, сплачена за нерухомість, є остаточною.
Компанія Winsome Immobilier готова допомогти.
Купівля на динамічному ринку вимагає експертної допомоги. Наші агенти з нерухомості допоможуть вам визначити бюджет, підібрати об'єкти за правильною ціною та вести переговори аж до закриття угоди. Ви власник житла, який вагається, чи настав час продавати? Ми пропонуємо безкоштовну оцінку нерухомості.
Джерела: Барометр процентних ставок Pretto, листопад 2026 р.; оцінки цін MeilleursAgents станом на 1 листопада 2026 р. Приклади щомісячних платежів є орієнтовними розрахунками, без урахування страховки та зборів. Ця стаття призначена лише для ознайомлення та не є персоналізованою фінансовою консультацією.