En quelques semaines, le crédit immobilier a changé de visage. Après un début d’année calme, les taux ont nettement remonté à la rentrée, au point de dépasser 4 % pour une partie des emprunteurs. Faut-il pour autant renoncer à son projet d’achat à Cannes, ou au contraire se dépêcher avant une nouvelle hausse ? Chiffres, explications et conseils de nos agents immobiliers.
Ce qui s’est passé cet automne
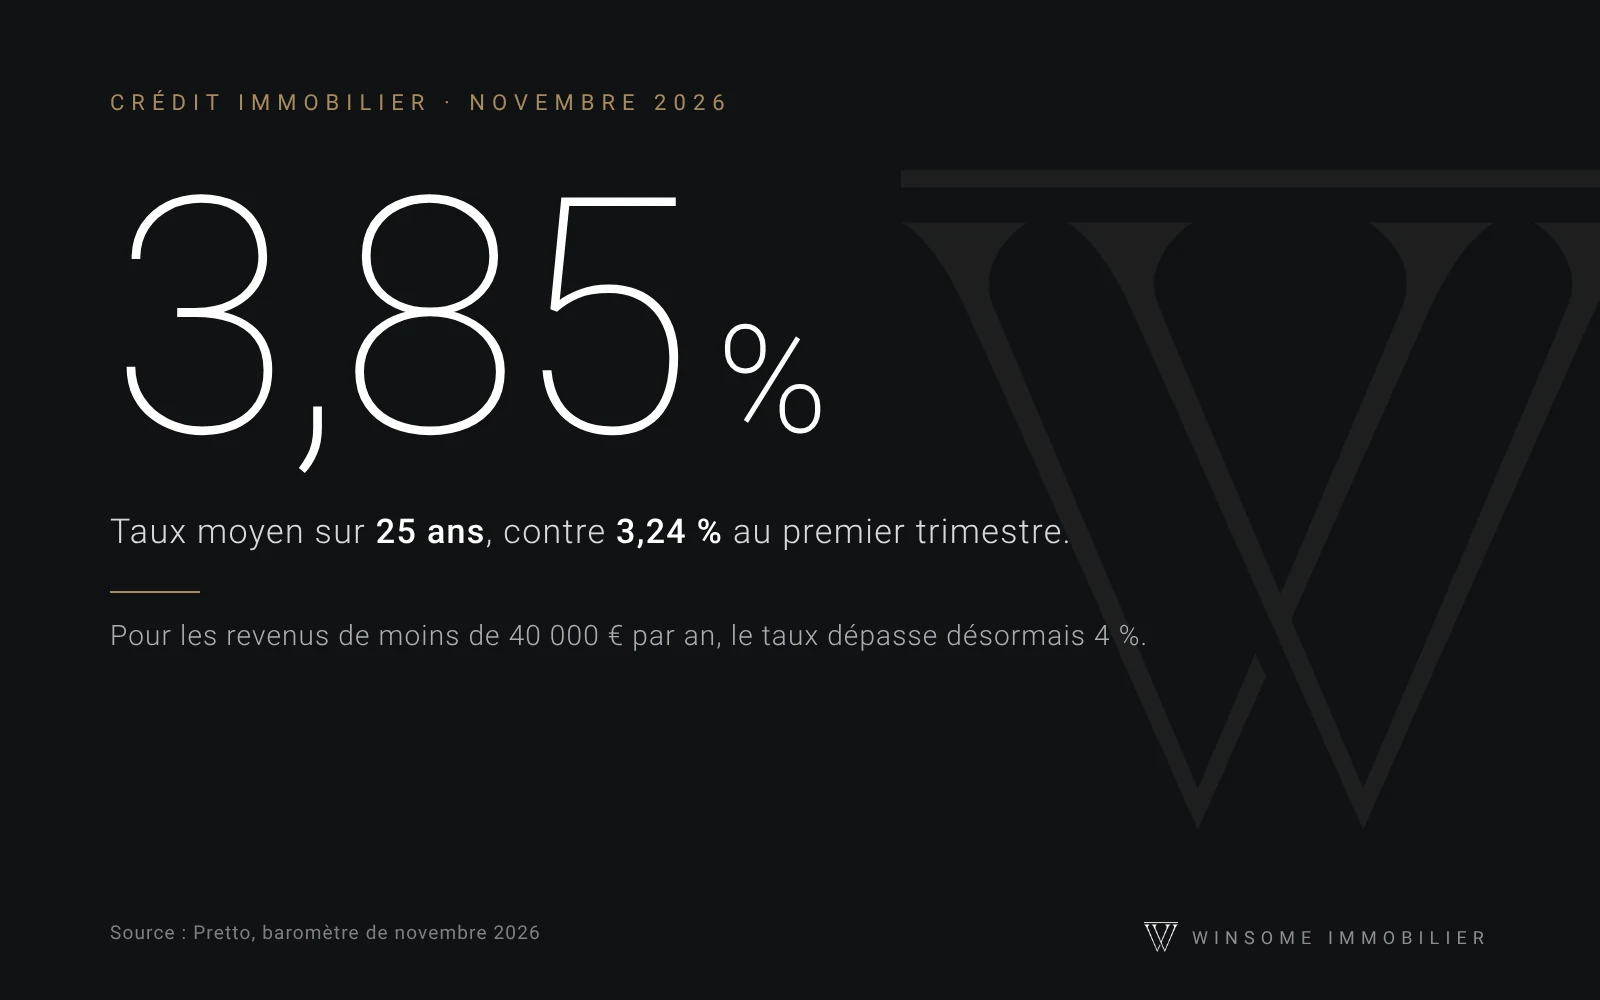
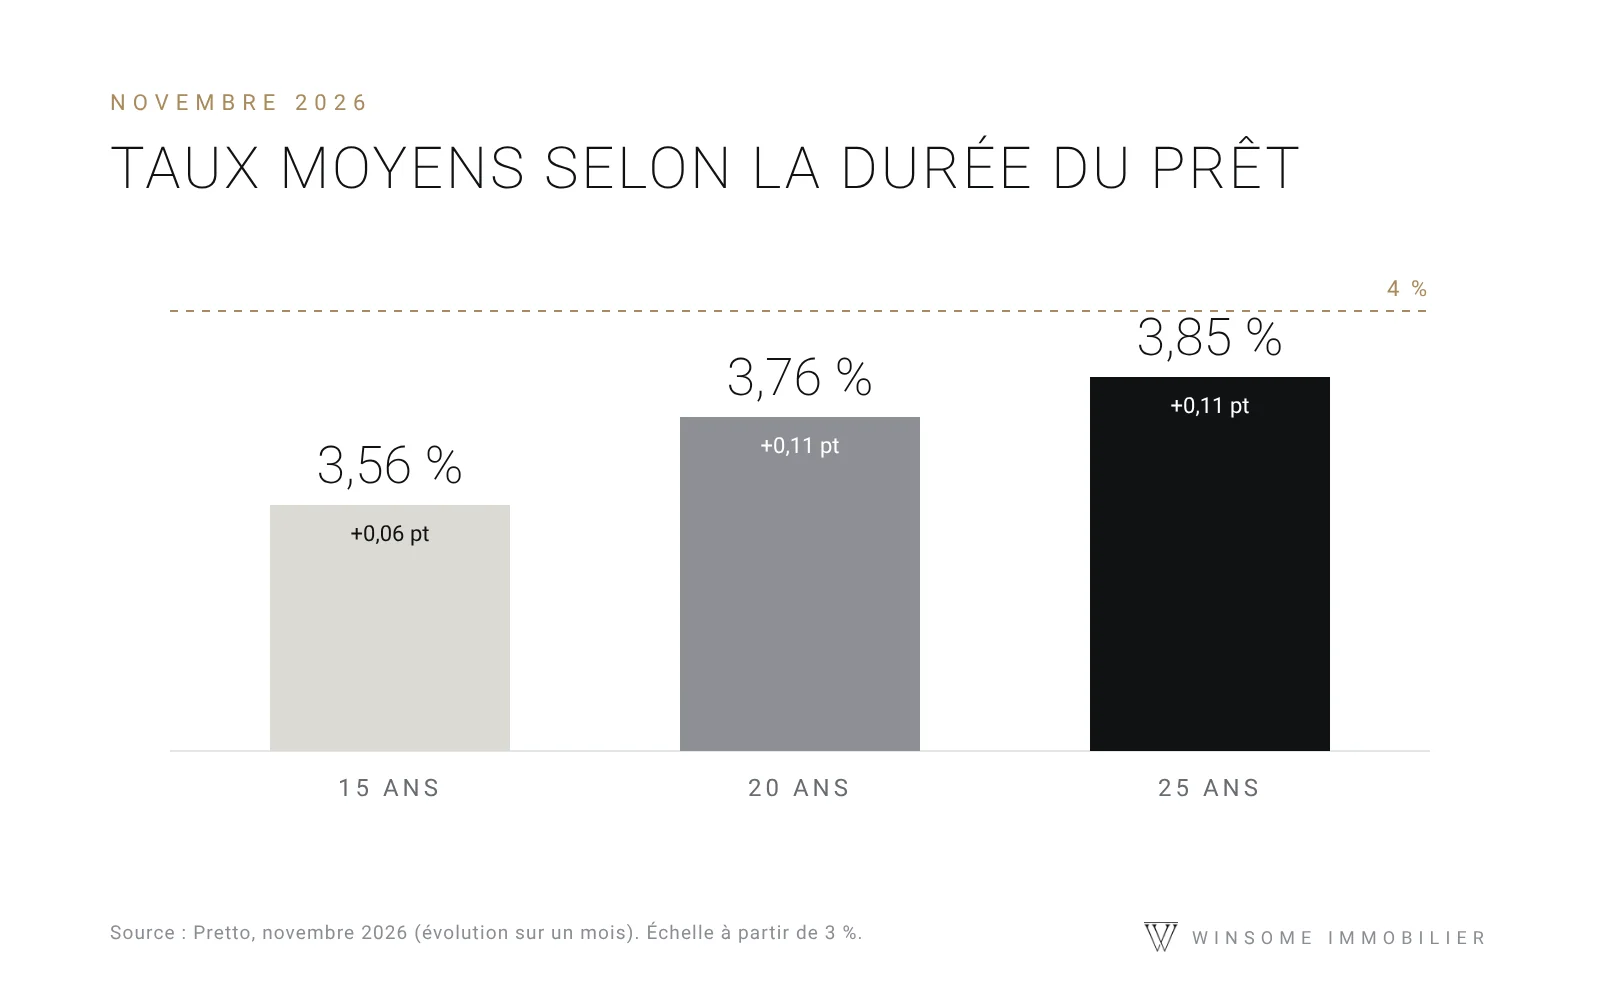
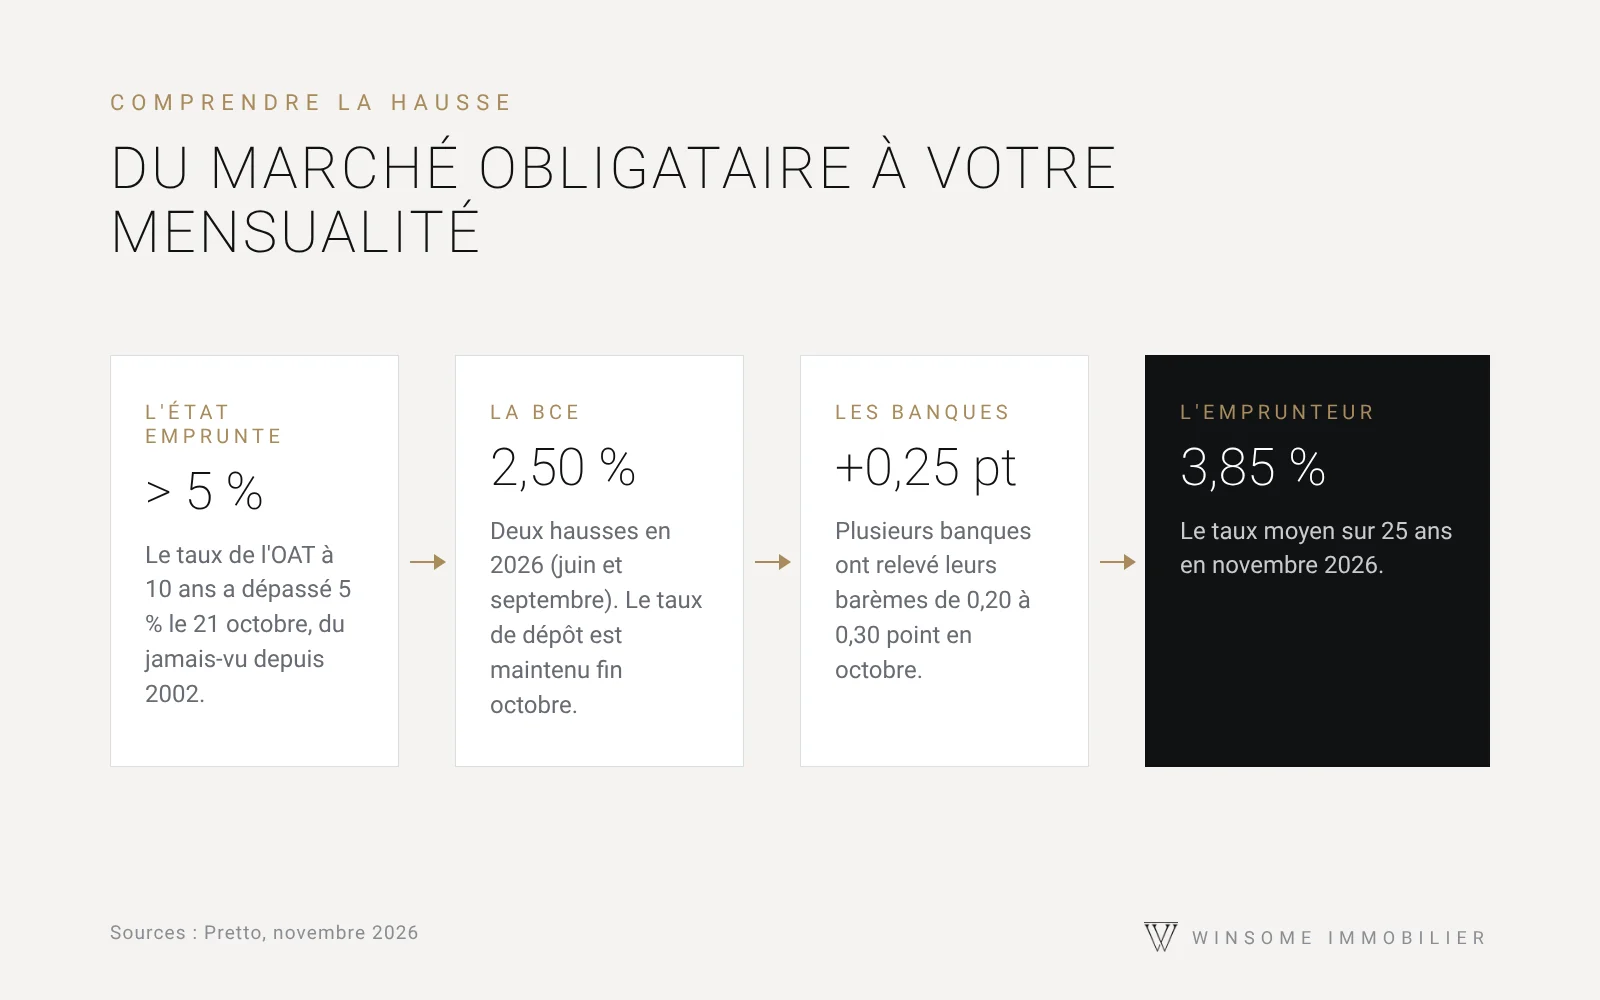
Selon le baromètre du courtier Pretto publié début novembre 2026, le taux moyen constaté atteint 3,56 % sur 15 ans, 3,76 % sur 20 ans et 3,85 % sur 25 ans. En un seul mois, les prêts sur 20 et 25 ans ont pris 0,11 point.
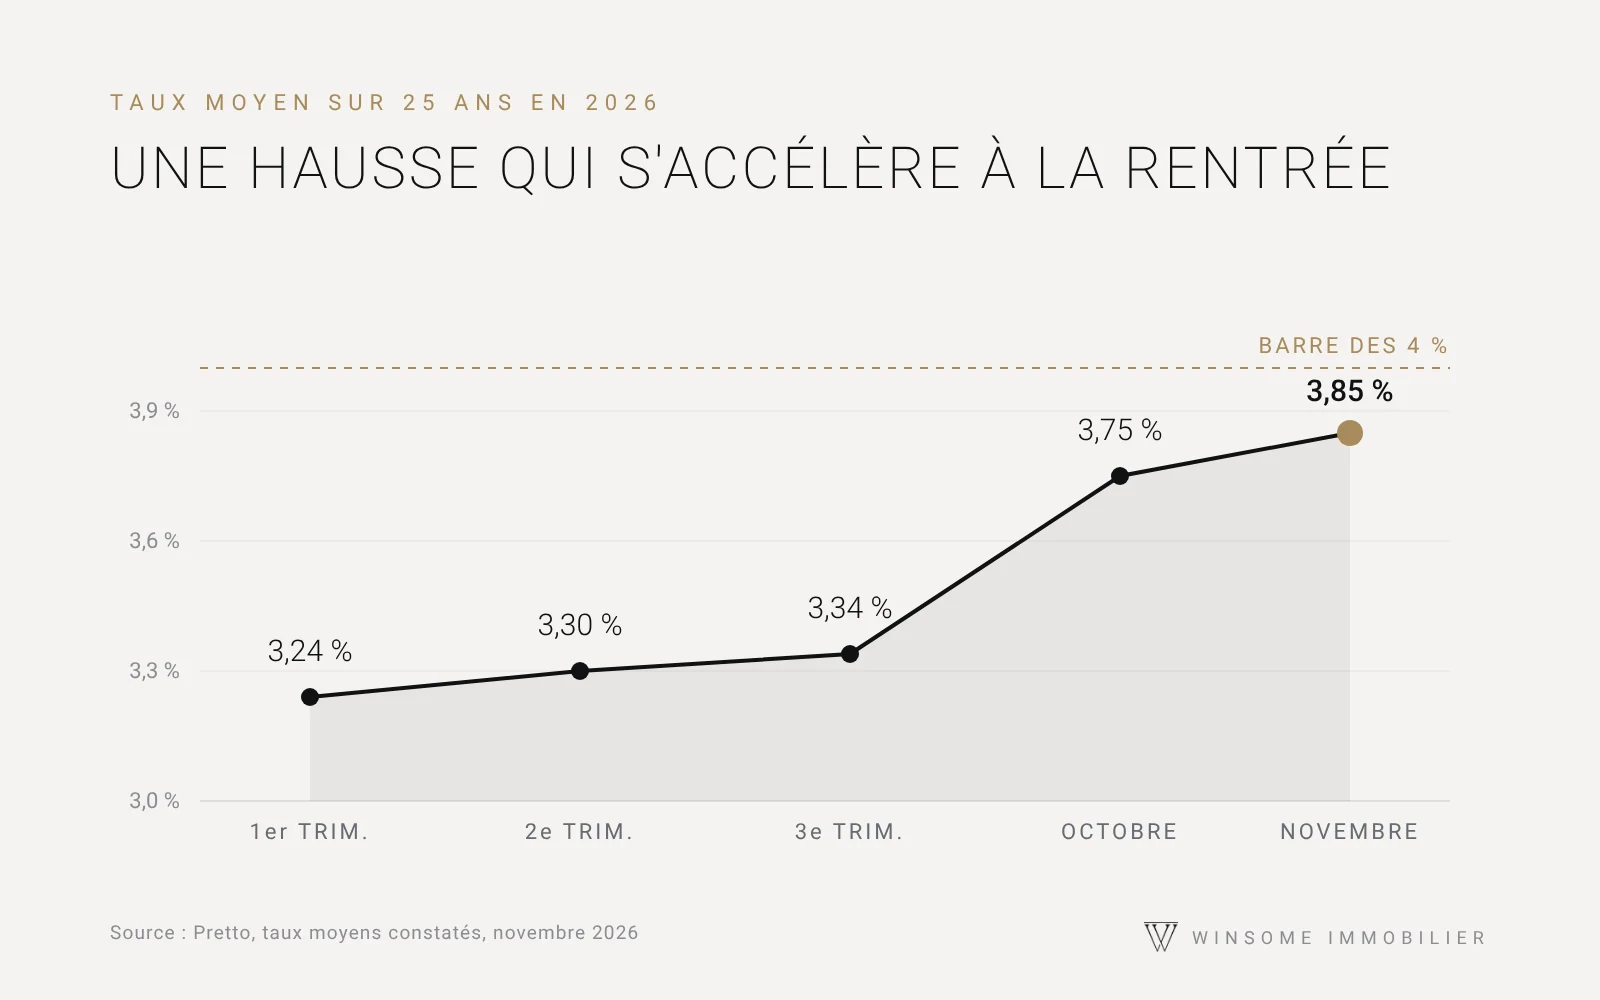
La tendance est nette : sur 25 ans, le taux moyen est passé de 3,24 % au premier trimestre à 3,30 % au deuxième, 3,34 % au troisième, puis 3,75 % en octobre et 3,85 % en novembre. L’essentiel de la hausse s’est donc concentré sur les deux derniers mois.
Pourquoi les taux remontent
Les banques se financent en partie sur les marchés, au même taux que l’État ou presque. Or le taux de l’OAT à 10 ans, l’emprunt de référence de l’État français, a dépassé 5 % le 21 octobre 2026, un niveau jamais vu depuis 2002. Les tensions géopolitiques, la hausse du prix de l’énergie et le contexte politique français pèsent sur le coût de la dette.
La Banque centrale européenne a de son côté relevé ses taux à deux reprises cette année, en juin et en septembre. Son taux de dépôt, maintenu à 2,50 % lors de la réunion du 29 octobre, renchérit l’argent que les banques prêtent. Plusieurs établissements ont donc relevé leurs barèmes de 0,20 à 0,30 point en octobre.
Une hausse de 0,6 point, c’est environ 160 € de plus par mois pour 500 000 € empruntés sur 25 ans.
Winsome Immobilier
Ce que cela change pour votre budget
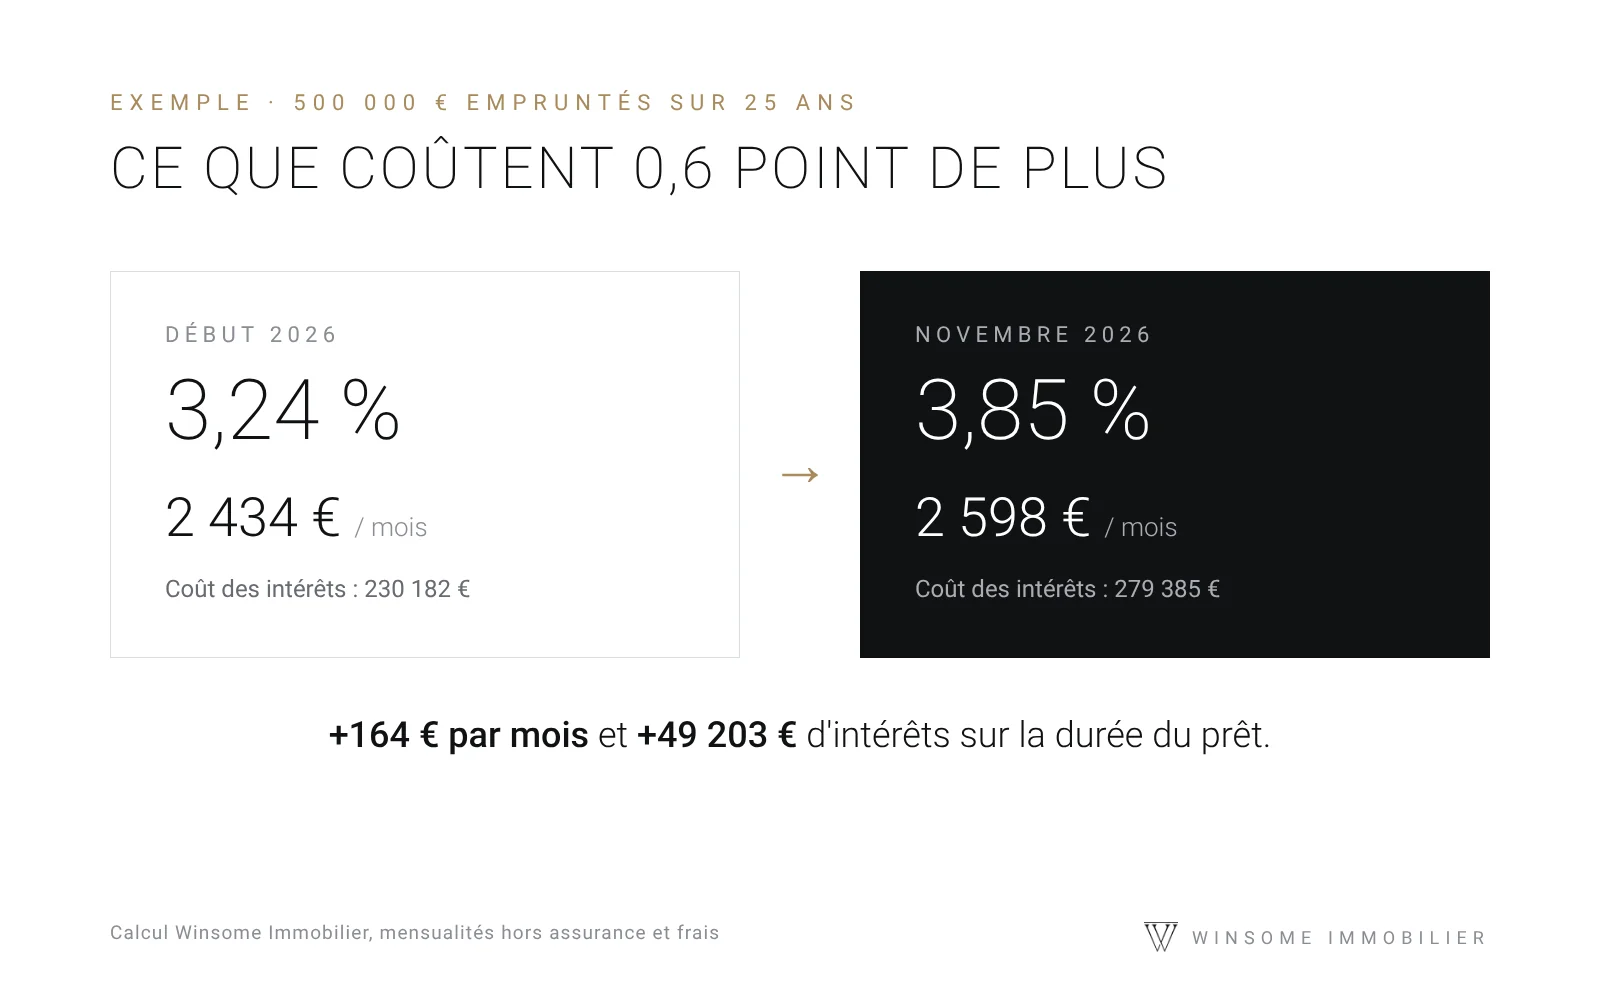
Prenons un exemple simple : un emprunt de 500 000 € sur 25 ans, hors assurance. Au taux moyen du début d’année (3,24 %), la mensualité est d’environ 2 434 €. Au taux de novembre (3,85 %), elle passe à environ 2 598 €, soit 164 € de plus chaque mois et près de 49 000 € d’intérêts supplémentaires sur la durée du prêt.
Vu autrement : avec une mensualité de 2 500 € sur 25 ans, on pouvait emprunter environ 513 000 € en début d’année, contre environ 481 000 € aujourd’hui. Le budget d’achat recule d’un peu plus de 30 000 € à mensualité égale.
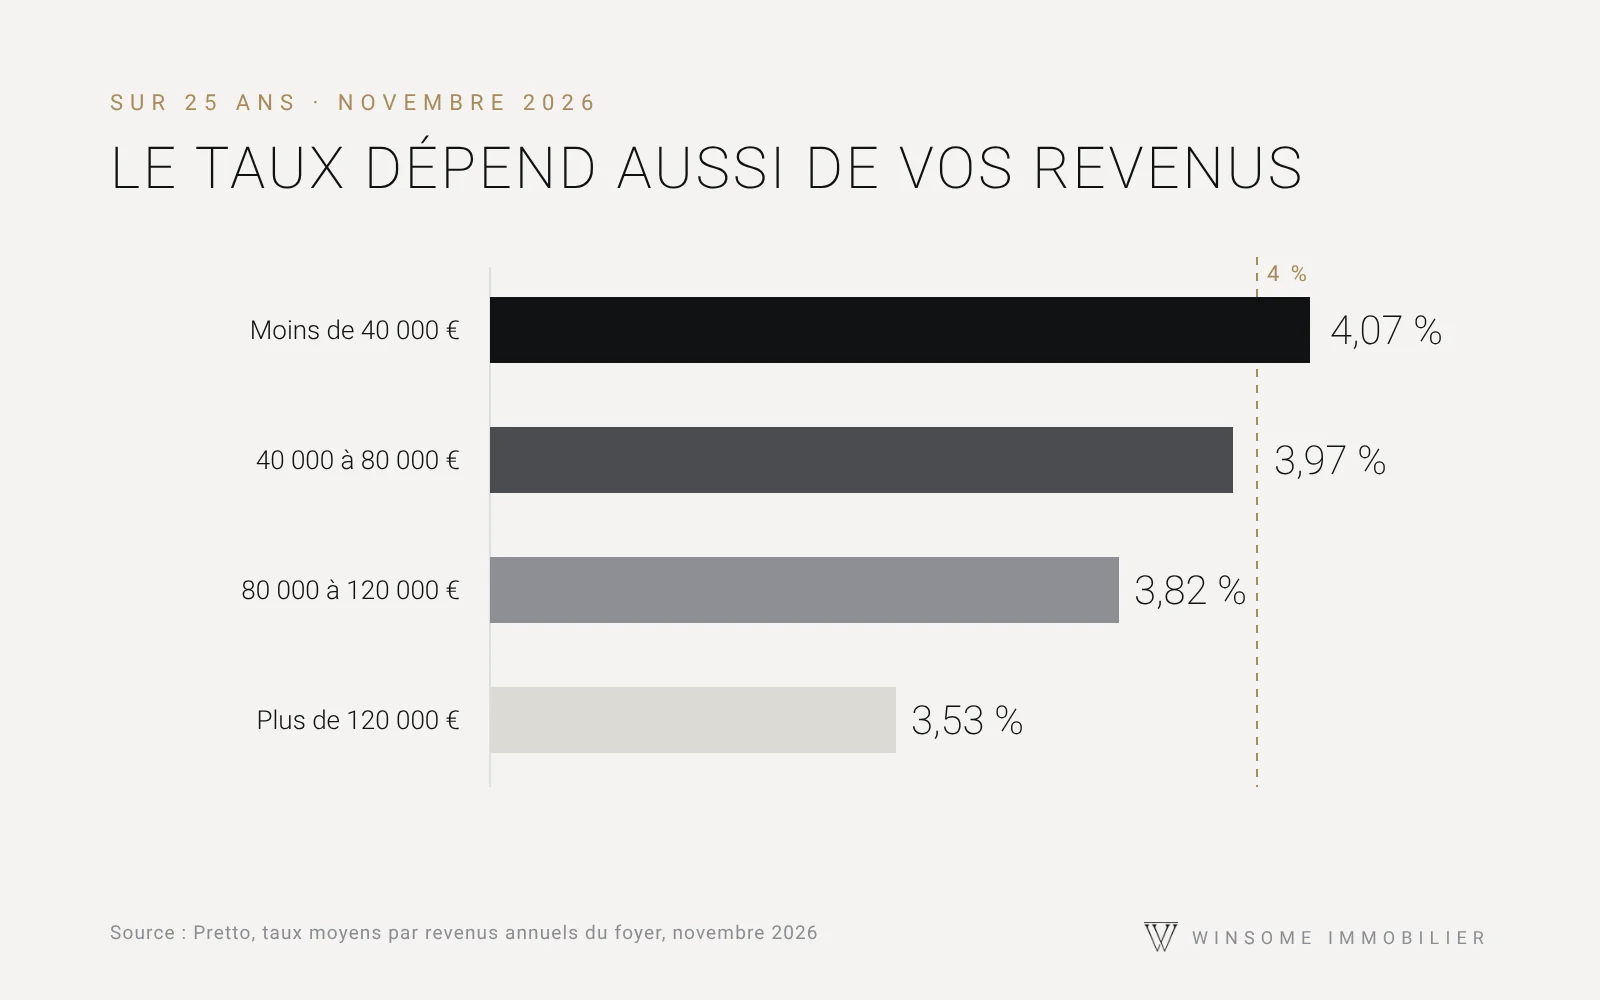
Tous les emprunteurs ne sont pas logés à la même enseigne. Les banques réservent leurs meilleures conditions aux revenus élevés : sur 25 ans, le taux moyen va de 3,53 % pour les foyers gagnant plus de 120 000 € par an à 4,07 % pour ceux qui gagnent moins de 40 000 €.
Et à Cannes ?
Le marché cannois ne réagit pas comme la moyenne nationale. Une part importante des acheteurs y finance son projet avec un apport élevé, voire sans crédit, et la ville compte plus de 40 % de résidences secondaires. La hausse des taux pèse donc surtout sur les primo-accédants et les budgets les plus serrés, beaucoup moins sur le segment haut de gamme.
Côté prix, MeilleursAgents estime au 1er novembre 2026 le prix moyen à 6 037 € le m² pour un appartement et 7 556 € le m² pour une maison. Les prix reculent légèrement sur un an (−2,1 % pour les appartements), mais restent en hausse de 13 % sur cinq ans et de 34 % sur dix ans. Les adresses les plus recherchées, comme la Croisette, dépassent 11 000 € le m².
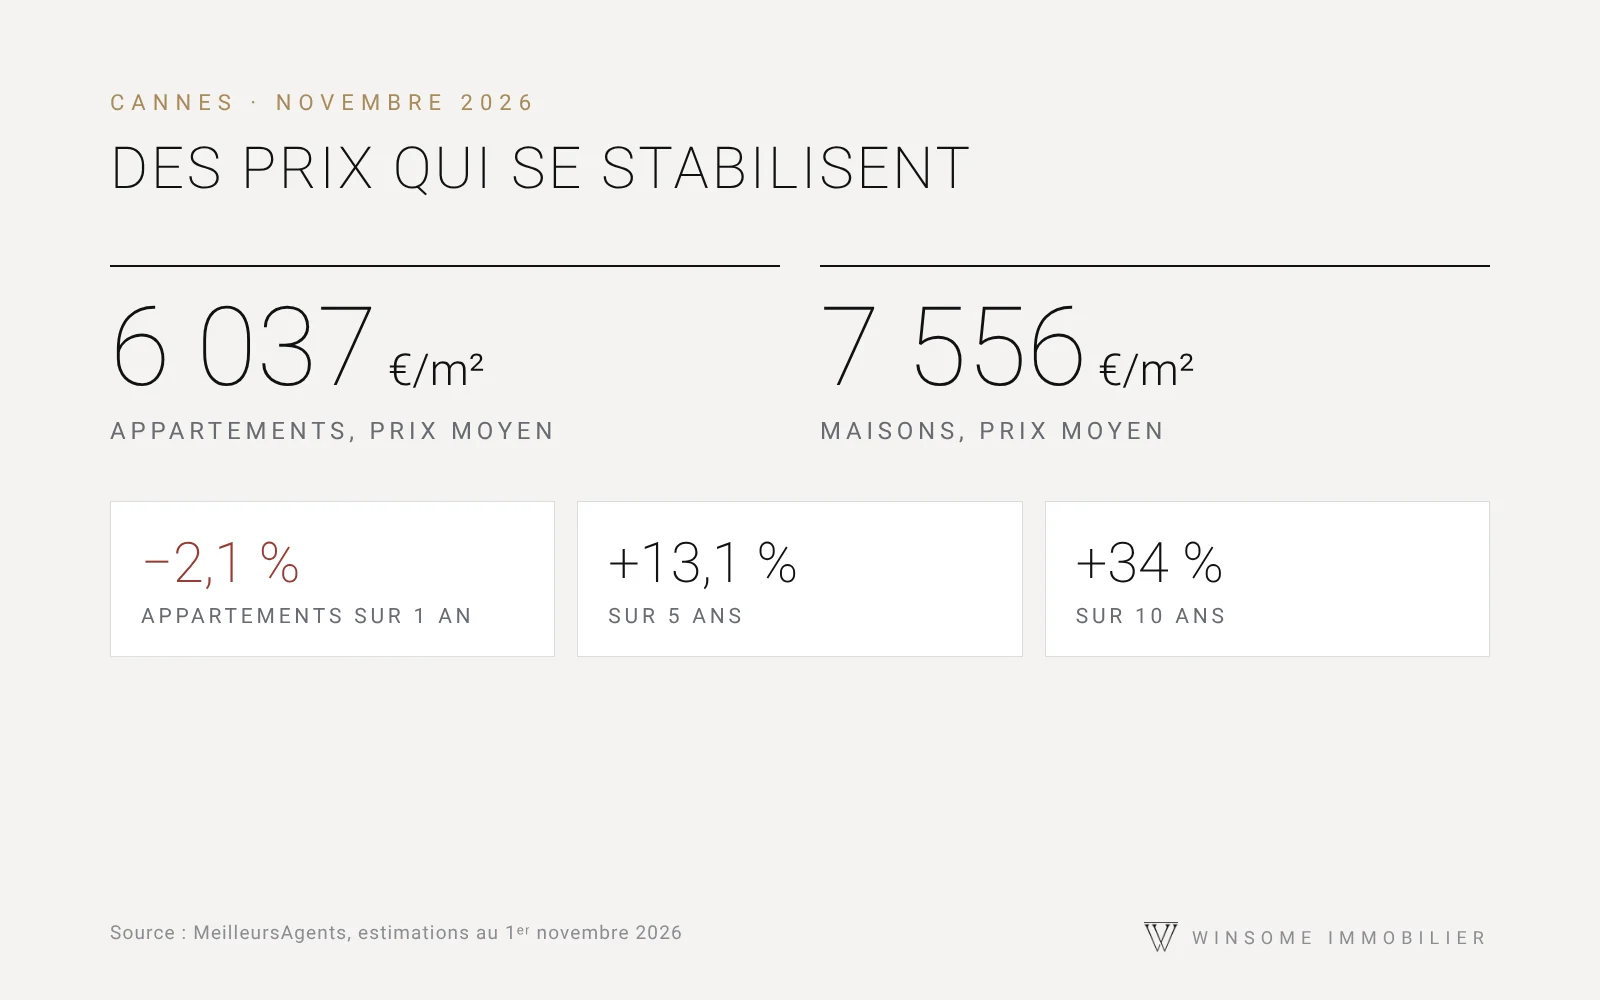
6 037 €
Prix moyen du m² pour un appartement à Cannes
−2,1 %
Évolution des prix des appartements sur un an
+34 %
Évolution des prix des appartements sur dix ans
Faut-il acheter maintenant ou attendre ?
Personne ne peut prédire avec certitude l’évolution des taux. La BCE n’exclut pas de nouvelles hausses, et l’agence de notation S&P doit rendre son avis sur la France le 27 novembre. Attendre une baisse rapide des taux est donc un pari incertain.
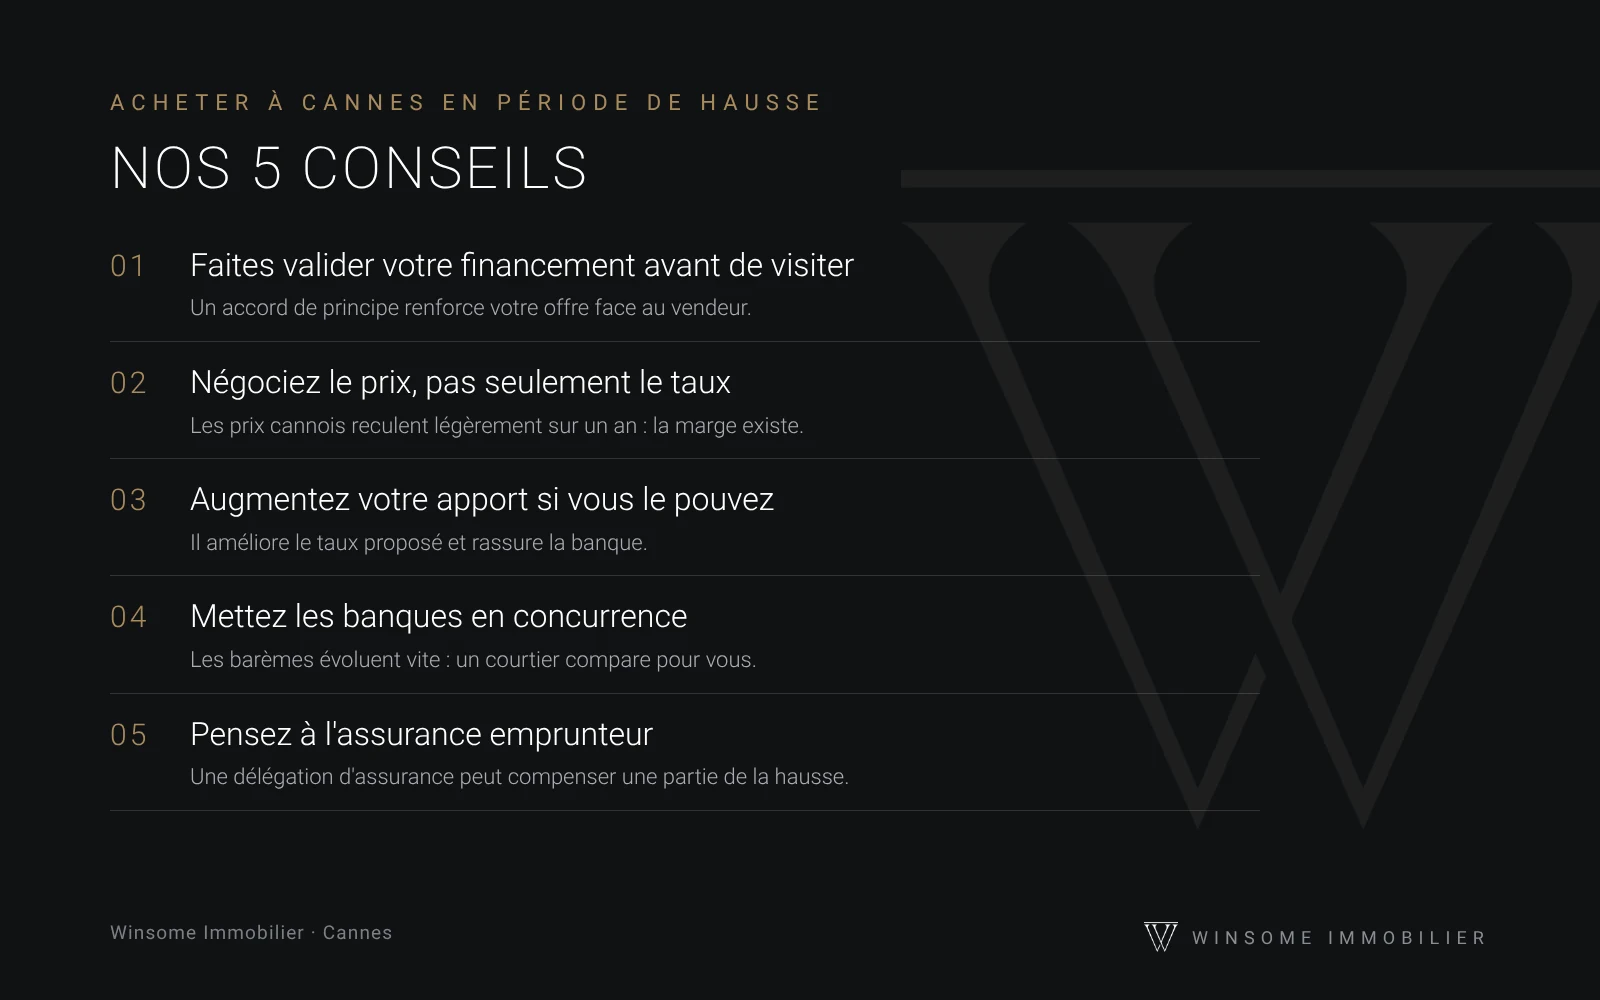
En revanche, deux éléments jouent en faveur des acheteurs prêts à se lancer :
- La négociation est de retour. Avec des prix qui se stabilisent et des acheteurs plus prudents, les vendeurs acceptent davantage de discuter le prix, ce qui peut compenser une partie de la hausse des taux.
- Le crédit se renégocie, le prix non. Si les taux baissent dans les années à venir, il sera possible de renégocier ou de racheter son prêt. Le prix payé pour le bien, lui, est définitif.
Winsome Immobilier vous accompagne
Acheter dans un marché qui bouge demande d’être bien entouré. Nos agents immobiliers vous aident à définir votre budget, à repérer les biens au bon prix et à mener la négociation jusqu’à la signature. Vous êtes propriétaire et vous vous demandez si c’est le moment de vendre ? Nous vous offrons l’estimation de votre bien.
Sources : baromètre des taux Pretto, novembre 2026 ; estimations de prix MeilleursAgents au 1er novembre 2026. Les exemples de mensualités sont des calculs indicatifs, hors assurance et frais. Cet article est informatif et ne constitue pas un conseil financier personnalisé.