Всего за несколько недель ипотечный рынок кардинально изменился. После спокойного начала года ставки резко выросли с осени, превысив 4% для некоторых заемщиков. Стоит ли отказаться от планов покупки недвижимости в Каннах или лучше действовать быстро, прежде чем произойдет очередное повышение? Цифры, объяснения и советы от наших агентов по недвижимости.
Что произошло этой осенью?
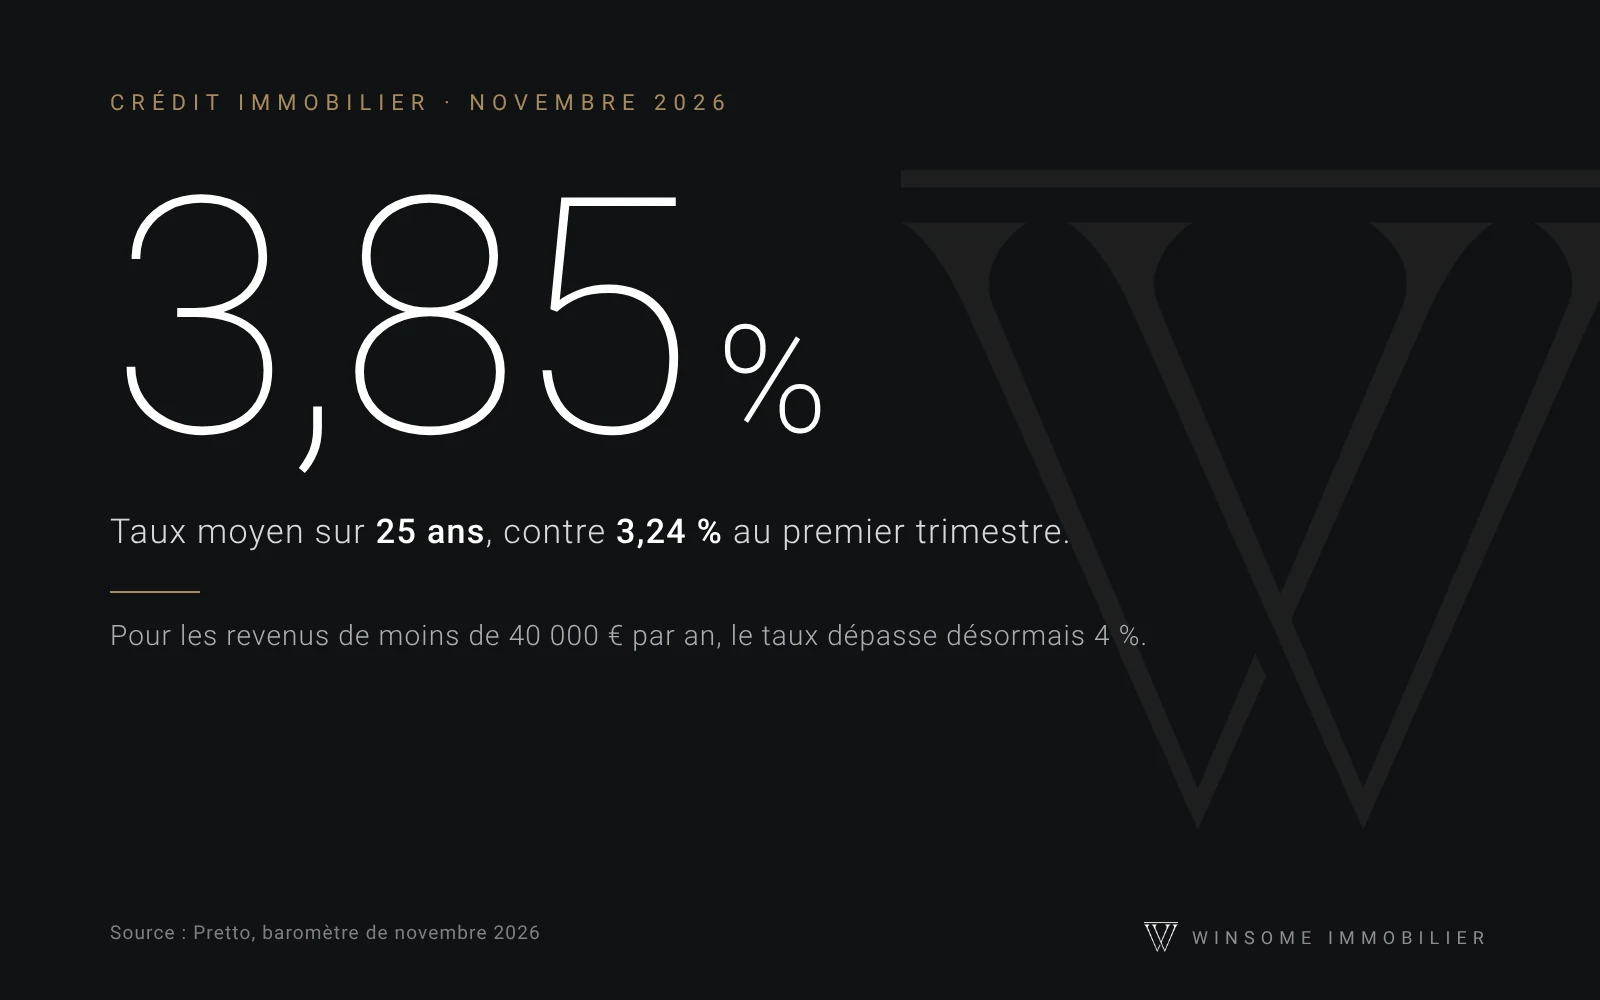
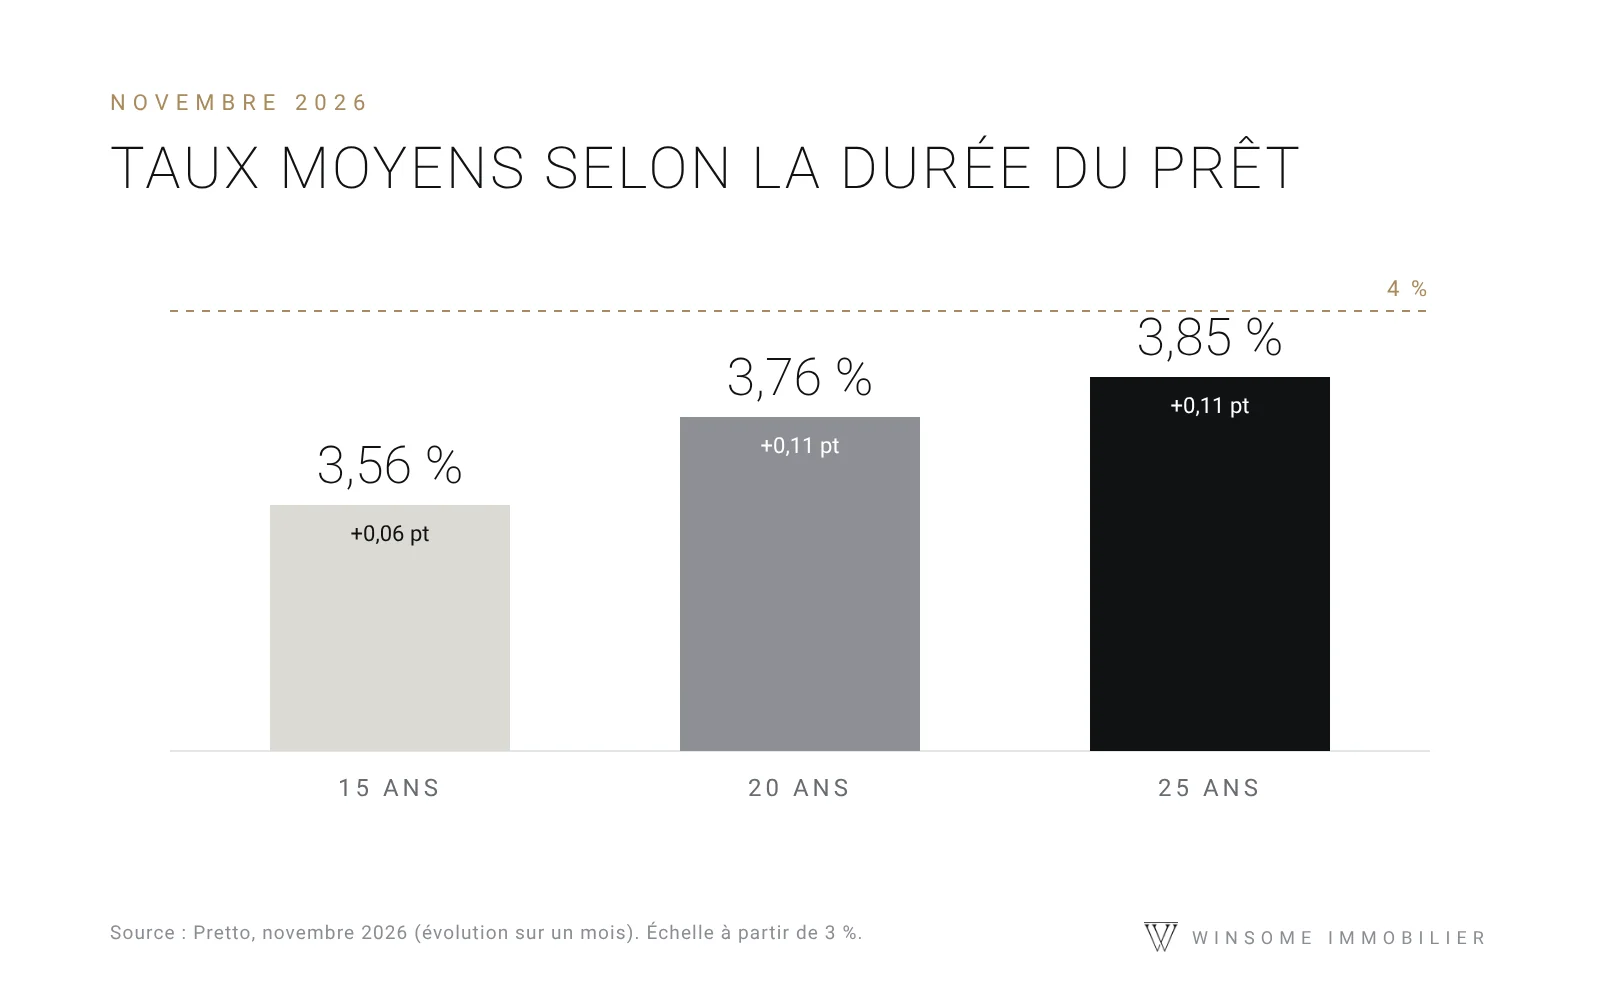
Согласно барометру брокера Pretto, опубликованному в начале ноября 2026 года, средняя наблюдаемая ставка достигла 3,56% для 15-летних кредитов , 3,76% для 20-летних кредитов и 3,85% для 25-летних кредитов. Всего за один месяц ставки по 20- и 25-летним кредитам выросли на 0,11 процентных пункта.
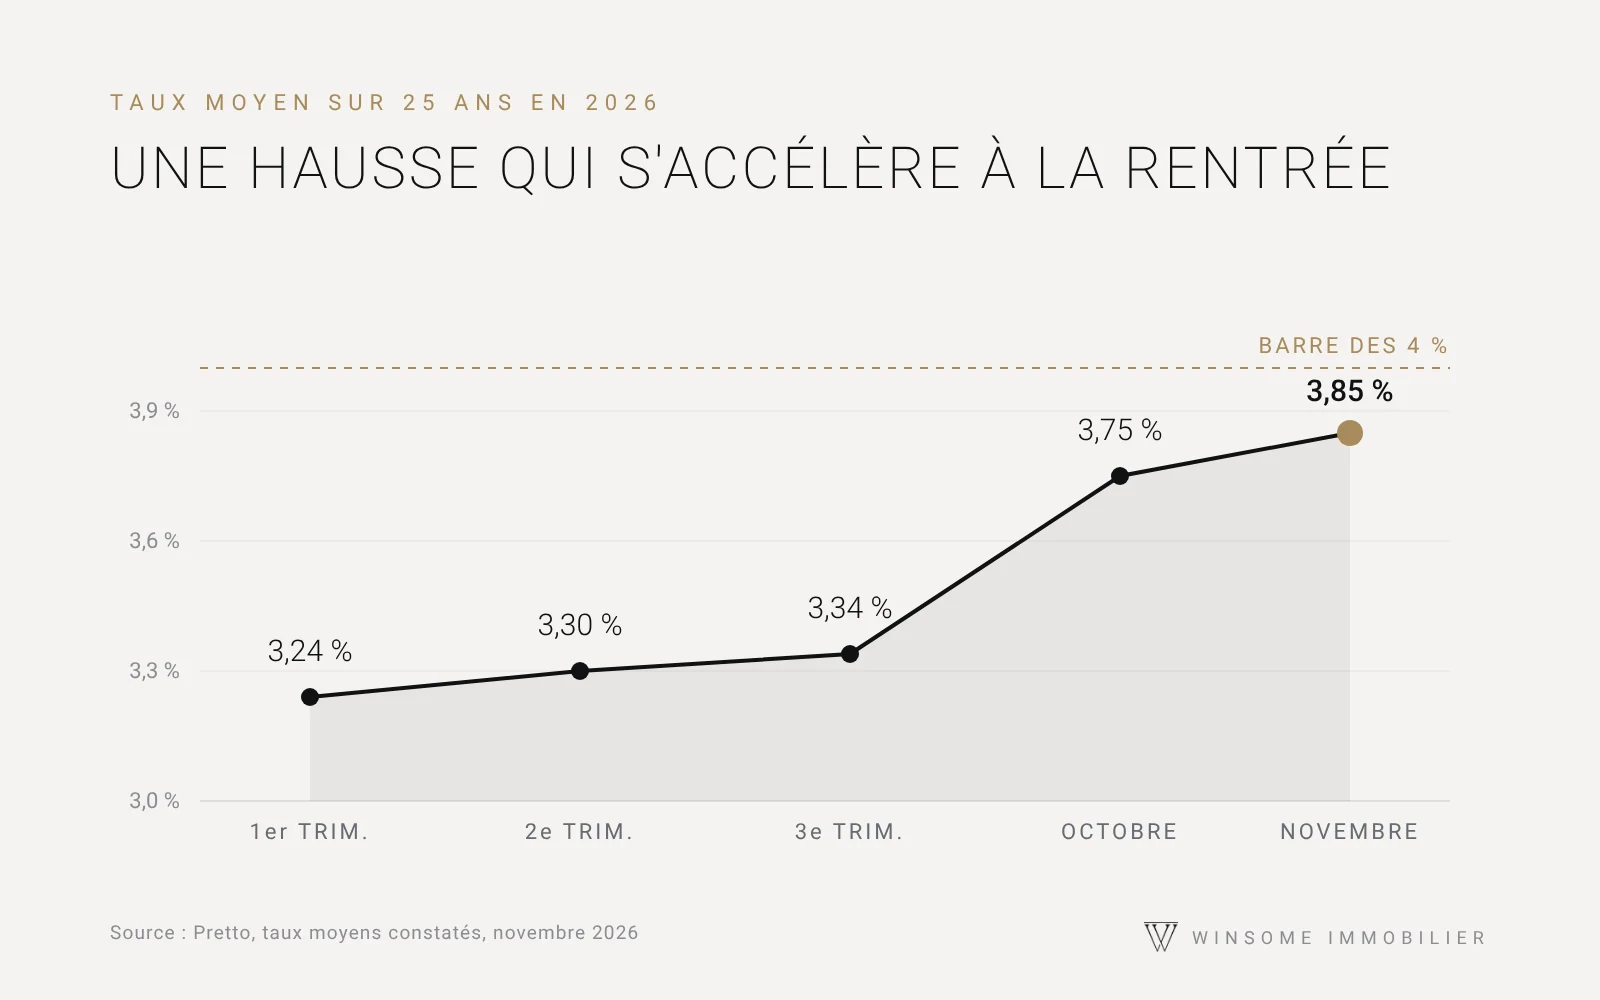
Тенденция очевидна: за 25 лет средний темп роста увеличился с 3,24% в первом квартале до 3,30% во втором, 3,34% в третьем, затем до 3,75% в октябре и 3,85% в ноябре. Таким образом, основная часть роста пришлась на последние два месяца.
Почему растут процентные ставки?
Банки частично финансируют себя на рынках, по той же ставке, что и правительство, или почти по той же. Однако ставка по 10-летним государственным облигациям Франции (OAT), эталонным государственным облигациям, 21 октября 2026 года превысила 5% , что является уровнем, невиданным с 2002 года. Геополитическая напряженность, рост цен на энергоносители и политическая обстановка во Франции оказывают давление на стоимость заемных средств.
Европейский центральный банк, со своей стороны, дважды в этом году повышал процентные ставки — в июне и сентябре. Его депозитная ставка, сохраненная на уровне 2,50% на заседании 29 октября, увеличивает стоимость кредитования для банков. Поэтому ряд учреждений повысили свои ставки на 0,20–0,30 процентных пункта в октябре.
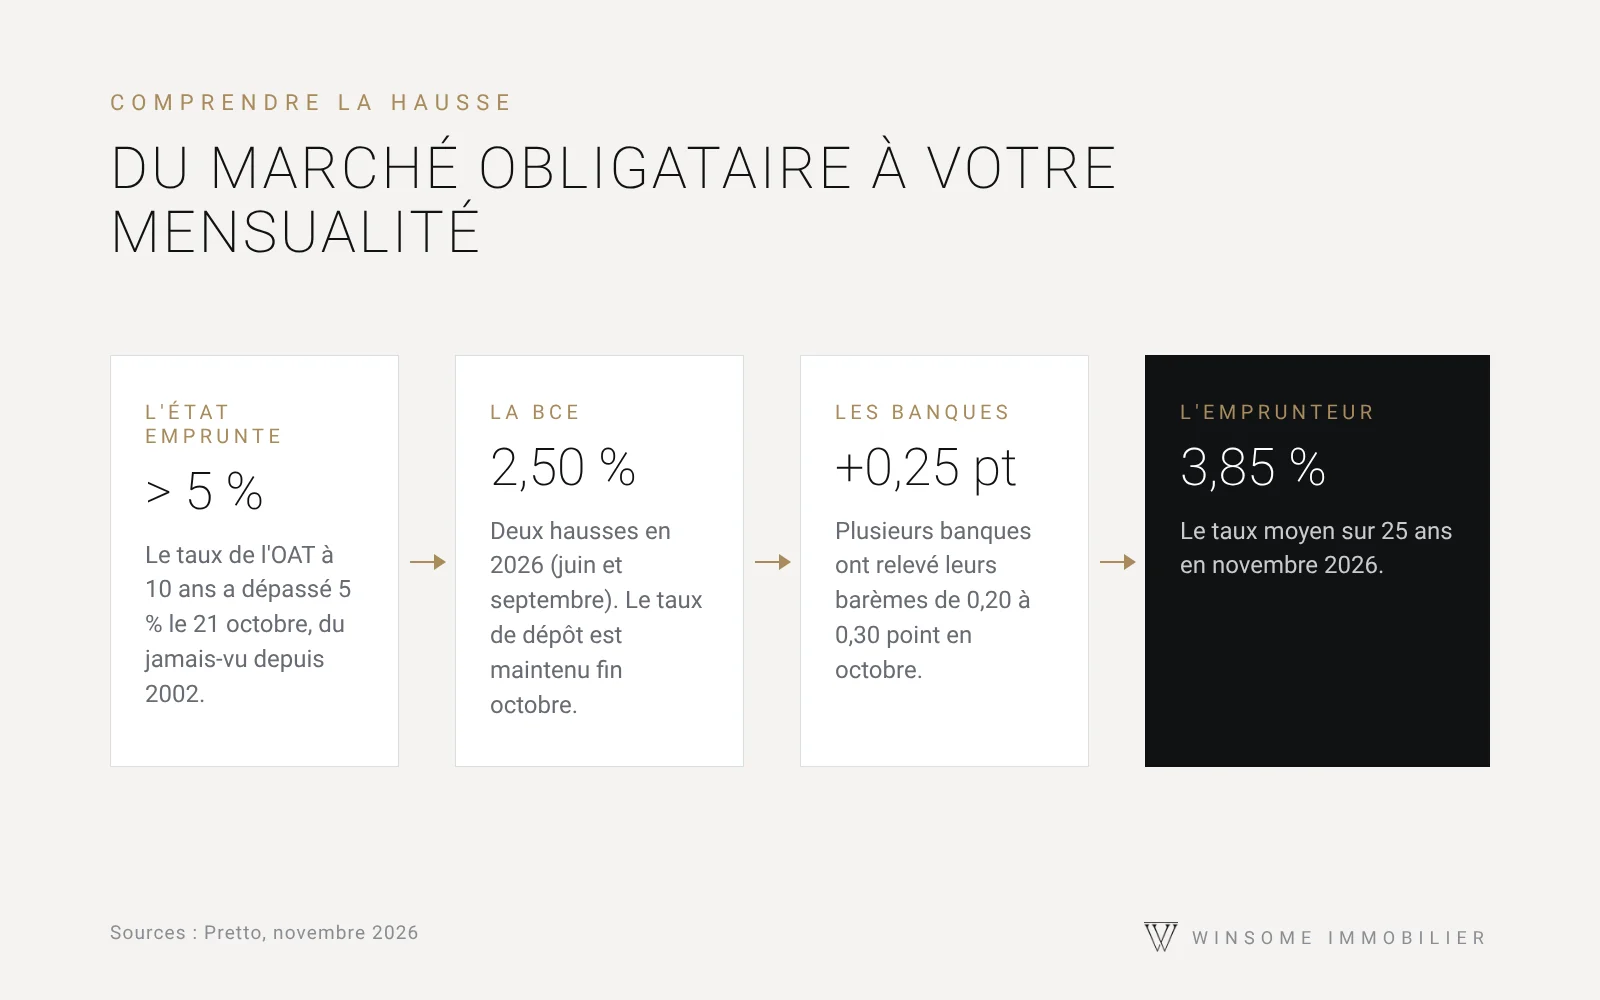
Увеличение на 0,6 пункта означает примерно на 160 евро больше в месяц при кредите в 500 000 евро на 25 лет.
Winsome Immobilier
Что это значит для вашего бюджета?
Рассмотрим простой пример: кредит в размере 500 000 евро на 25 лет, без учета страхования. При средней процентной ставке в начале года (3,24%) ежемесячный платеж составляет приблизительно 2434 евро . При ставке ноября (3,85%) он возрастает примерно до 2598 евро , что составляет увеличение на 164 евро в месяц и почти на 49 000 евро дополнительных процентов за весь срок кредита.
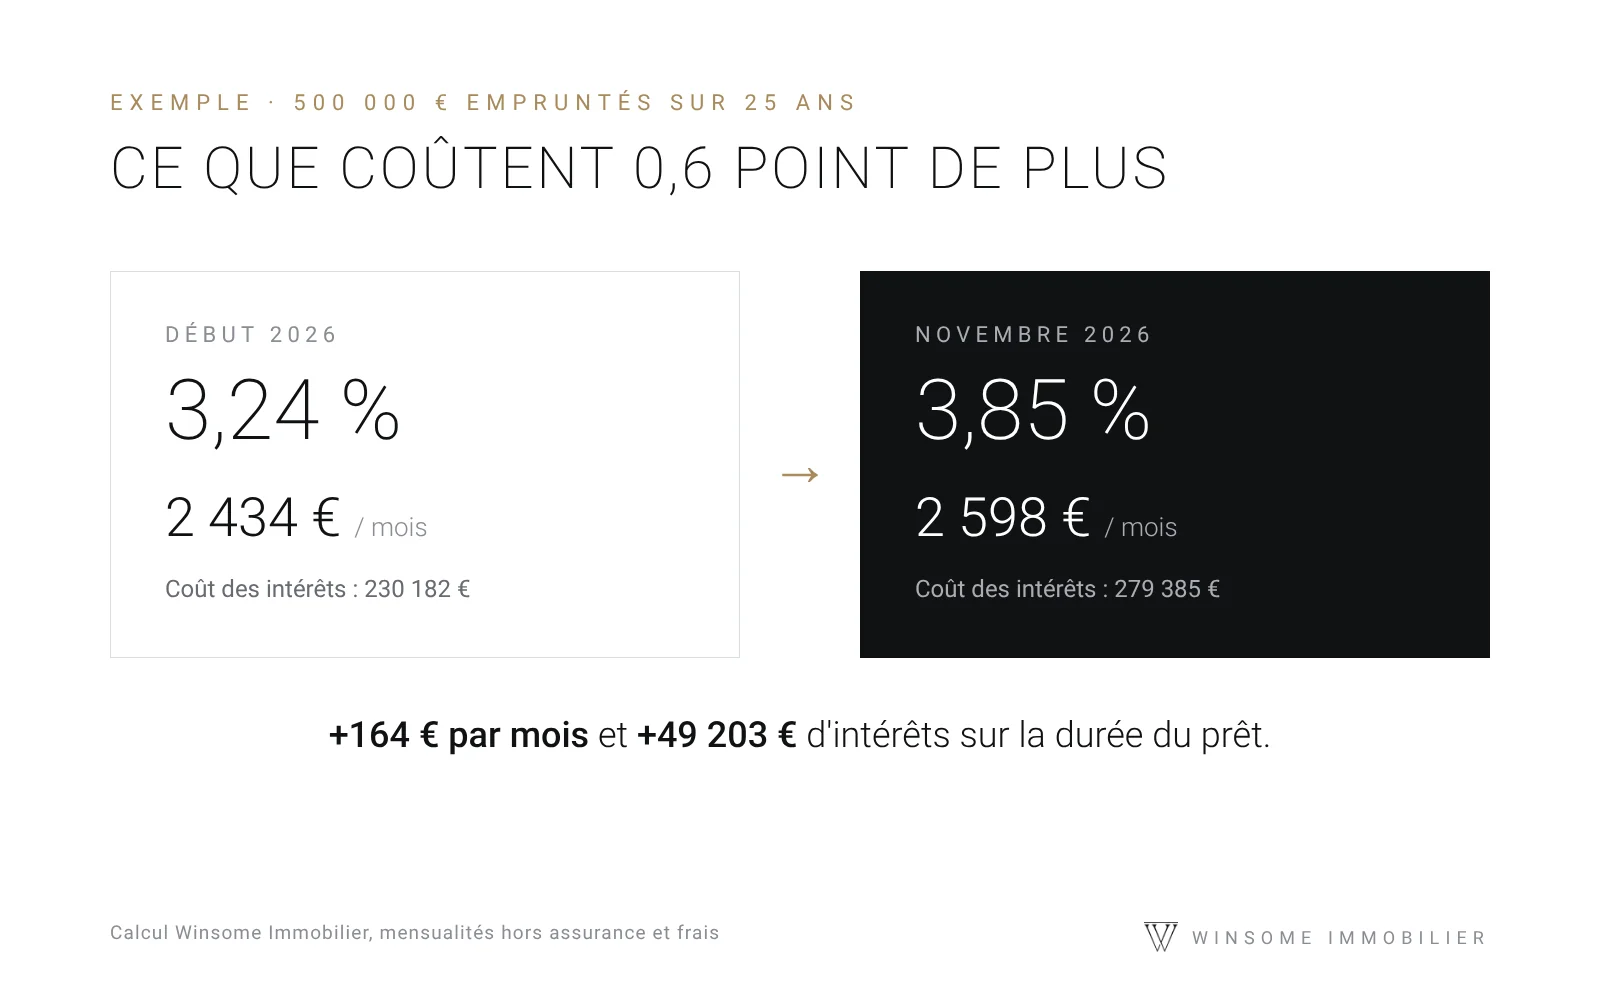
Иными словами: при ежемесячном платеже в 2500 евро в течение 25 лет можно было бы взять в кредит примерно 513 000 евро в начале года, по сравнению с примерно 481 000 евро сегодня. При этом бюджет на покупки сократился более чем на 30 000 евро при том же ежемесячном платеже.
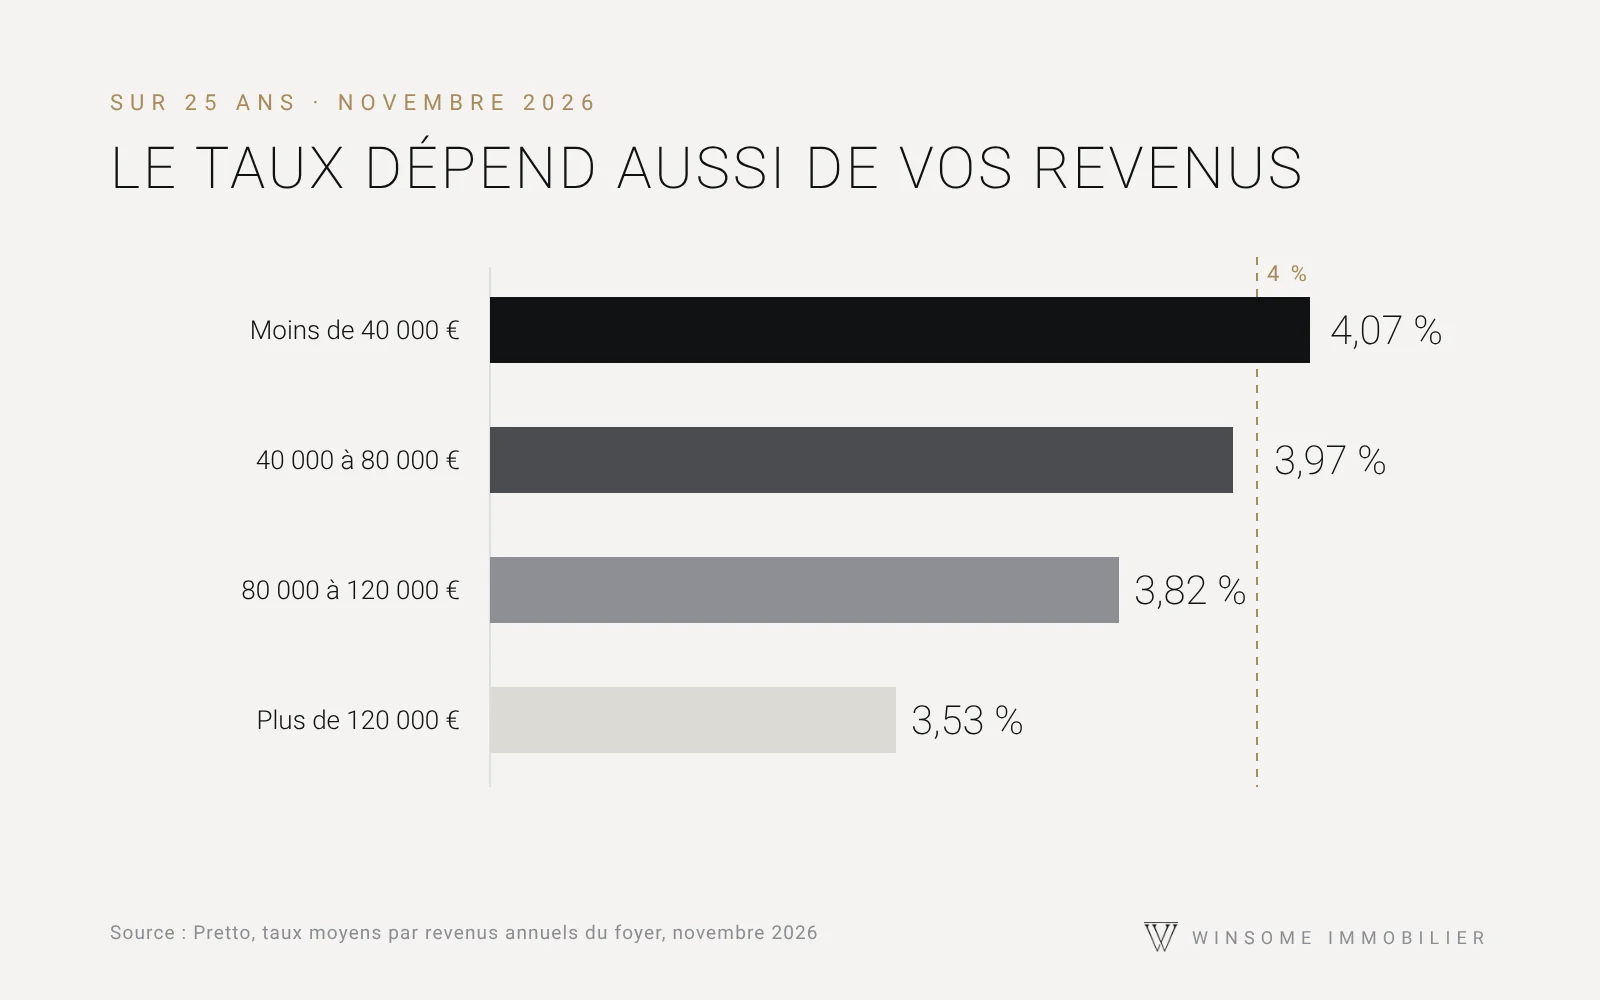
Не ко всем заемщикам относятся одинаково. Банки предоставляют лучшие условия для заемщиков с высоким доходом: за 25 лет средняя ставка варьируется от 3,53% для домохозяйств с доходом более 120 000 евро в год до 4,07% для тех, кто зарабатывает менее 40 000 евро .
А что в Каннах?
Рынок недвижимости в Каннах реагирует иначе, чем в среднем по стране. Значительная часть покупателей финансирует свои проекты за счет существенного первоначального взноса или даже без кредита, а более 40% недвижимости в городе приходится на второе жилье. Поэтому повышение процентных ставок в первую очередь сказывается на покупателях, приобретающих жилье впервые, и на тех, у кого ограниченный бюджет, и гораздо меньше — на сегменте элитной недвижимости.
Что касается цен, по оценкам MeilleursAgents , средняя цена по состоянию на 1 ноября 2026 года составляет 6 037 евро за квадратный метр для квартиры и 7 556 евро за квадратный метр для дома . Цены немного снизились за последний год (-2,1% для квартир), но остаются на уровне 13% за пять лет и 34% за десять лет. В самых востребованных районах, таких как Croisette , цены превышают 11 000 евро за квадратный метр.
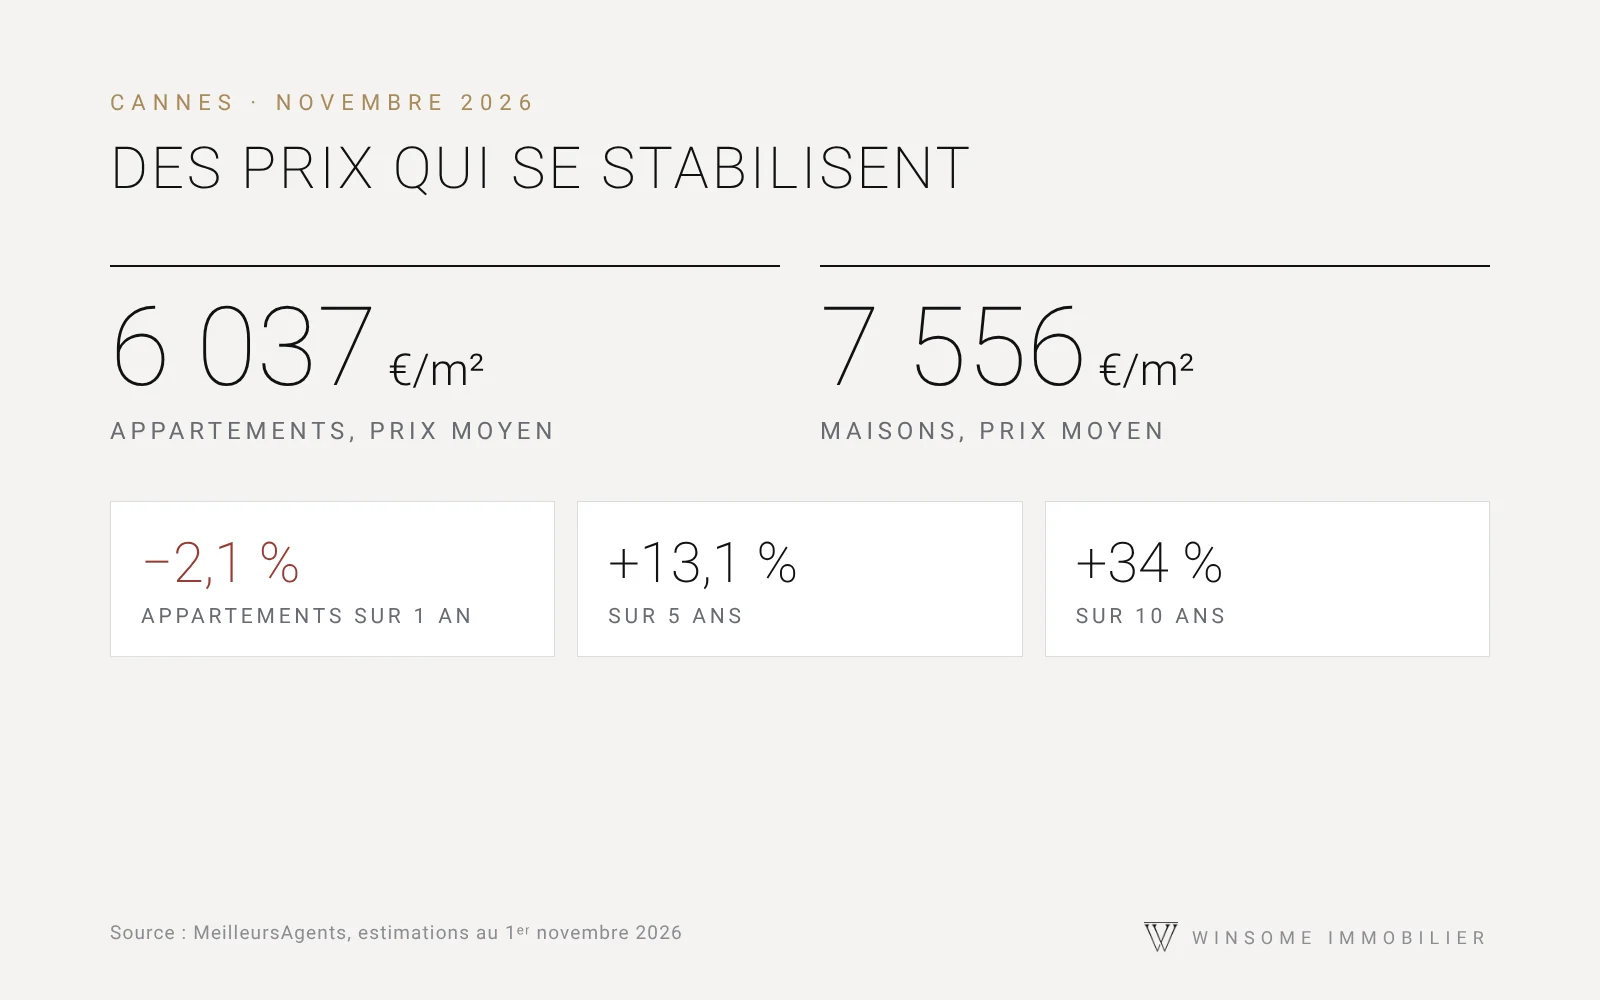
6 037 €
Средняя цена за квадратный метр квартиры в Каннах
−2,1 %
Годовые изменения цен на квартиры
+34 %
Динамика цен на квартиры за десять лет
Стоит ли покупать сейчас или подождать?
Никто не может с уверенностью предсказать, как будут развиваться процентные ставки. ЕЦБ не исключает дальнейшего повышения ставок, а рейтинговое агентство S&P должно опубликовать свою оценку ситуации во Франции 27 ноября. Поэтому ожидать резкого снижения ставок — рискованное предположение.
Однако два фактора играют на руку покупателям, готовым решиться на этот шаг:
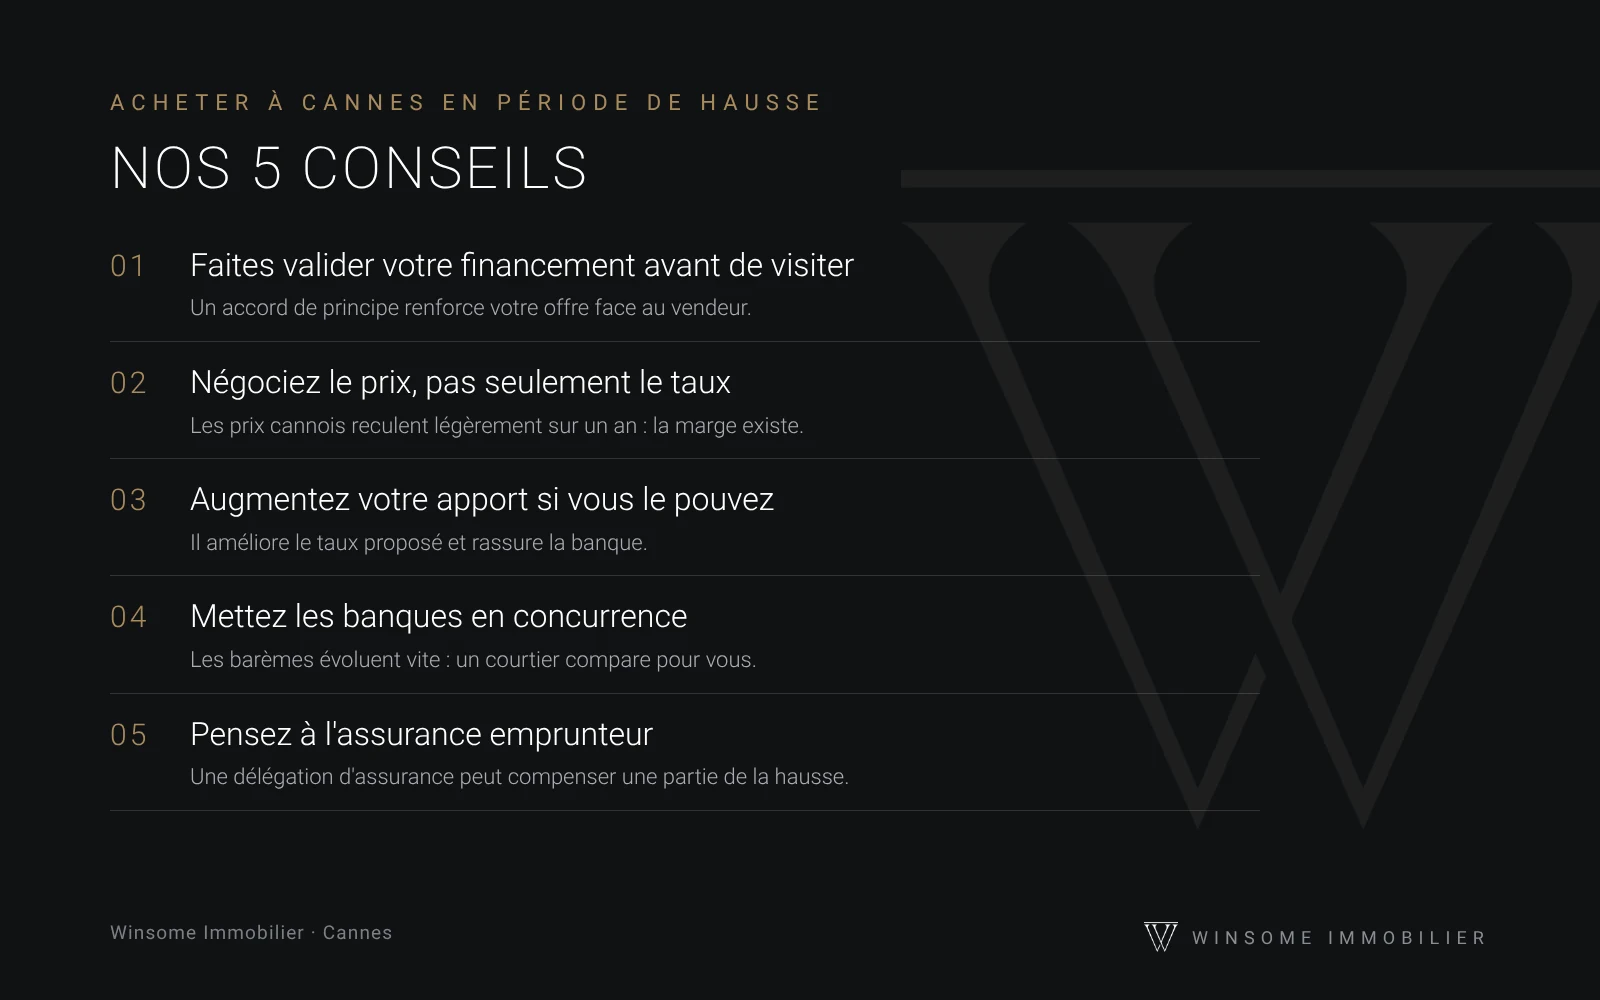
- Переговоры возобновились. Поскольку цены стабилизировались, а покупатели стали более осторожны, продавцы охотнее обсуждают цены, что может частично компенсировать влияние повышения процентных ставок.
- Условия кредита могут быть пересмотрены, но цена — нет. Если процентные ставки снизятся в ближайшие годы, пересмотр или рефинансирование кредита станет возможным. Однако цена, уплаченная за недвижимость, является окончательной.
Winsome Immobilier готова вам помочь.
Покупка недвижимости на динамичном рынке требует экспертного руководства. Наши агенты по недвижимости помогут вам определить бюджет, найти подходящие объекты по оптимальной цене и проведут переговоры до завершения сделки. Вы домовладелец и задаетесь вопросом, подходящее ли сейчас время для продажи? Мы предлагаем бесплатную оценку вашей недвижимости.
Источники: Барометр процентных ставок Pretto, ноябрь 2026 г.; оценки цен MeilleursAgents по состоянию на 1 ноября 2026 г. Примеры ежемесячных платежей являются ориентировочными расчетами и не включают страховые взносы и комиссии. Данная статья носит исключительно информационный характер и не является персонализированной финансовой консультацией.