På bare noen få uker har boliglånsmarkedet endret seg dramatisk. Etter en rolig start på året har rentene steget kraftig siden høsten, og overstiger 4 % for noen låntakere. Bør du gi opp planene dine om å kjøpe eiendom i Cannes, eller bør du handle raskt før en ny renteøkning? Tall, forklaringer og råd fra våre eiendomsmeglere.
Hva skjedde i høst
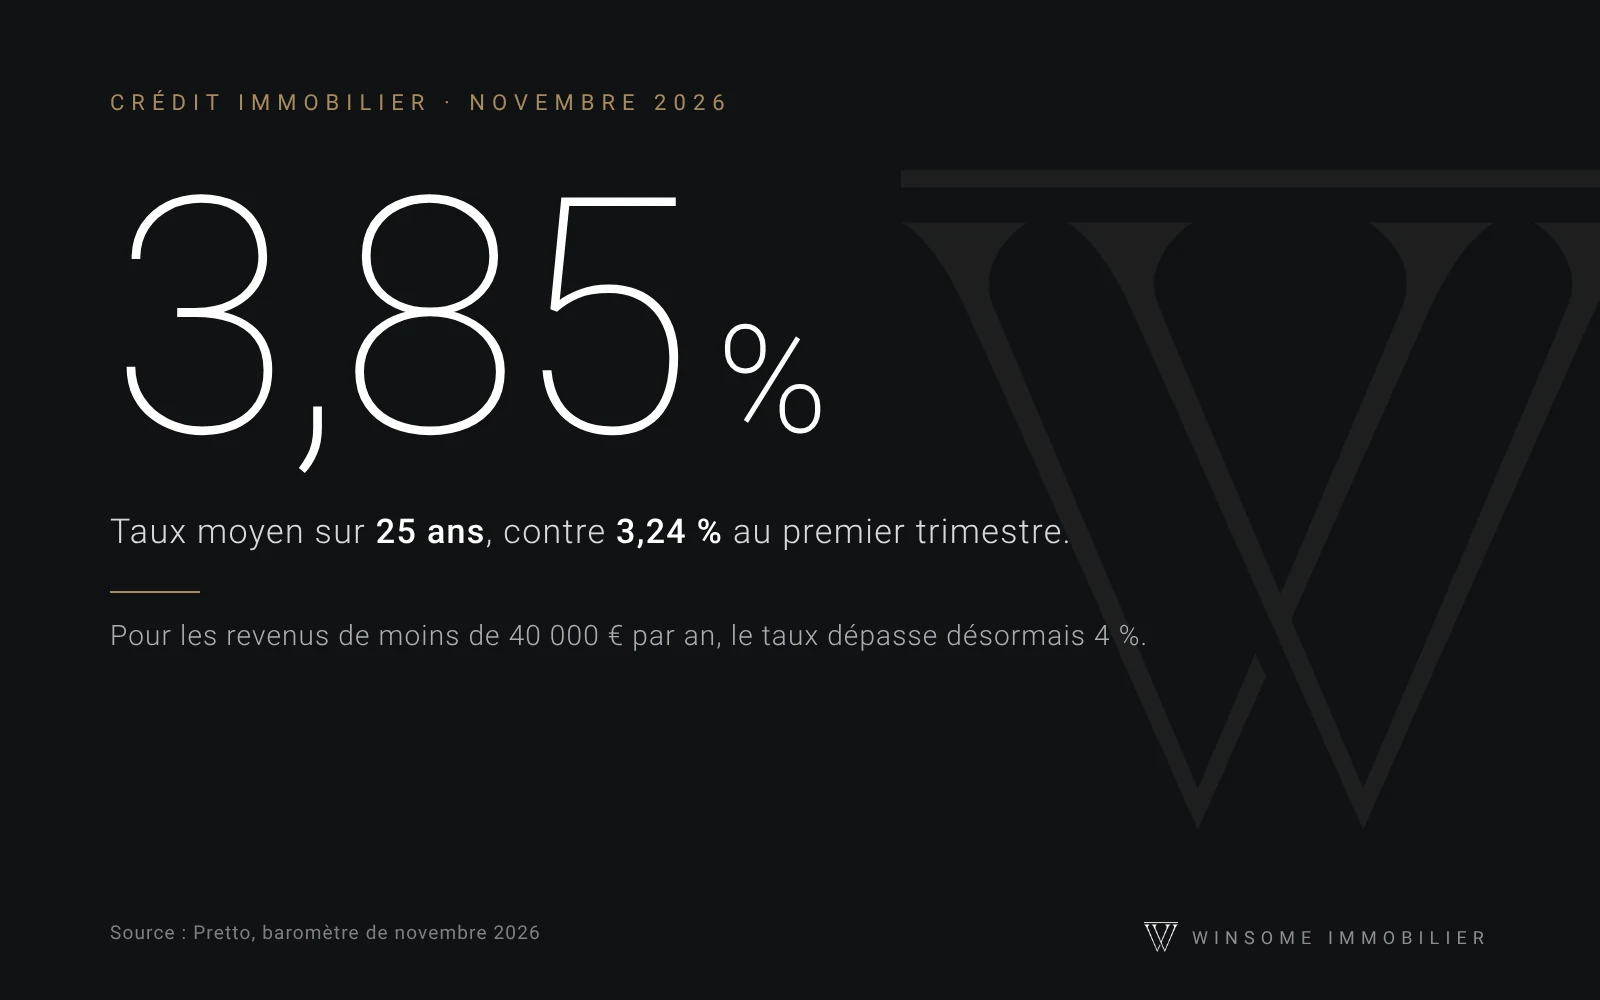
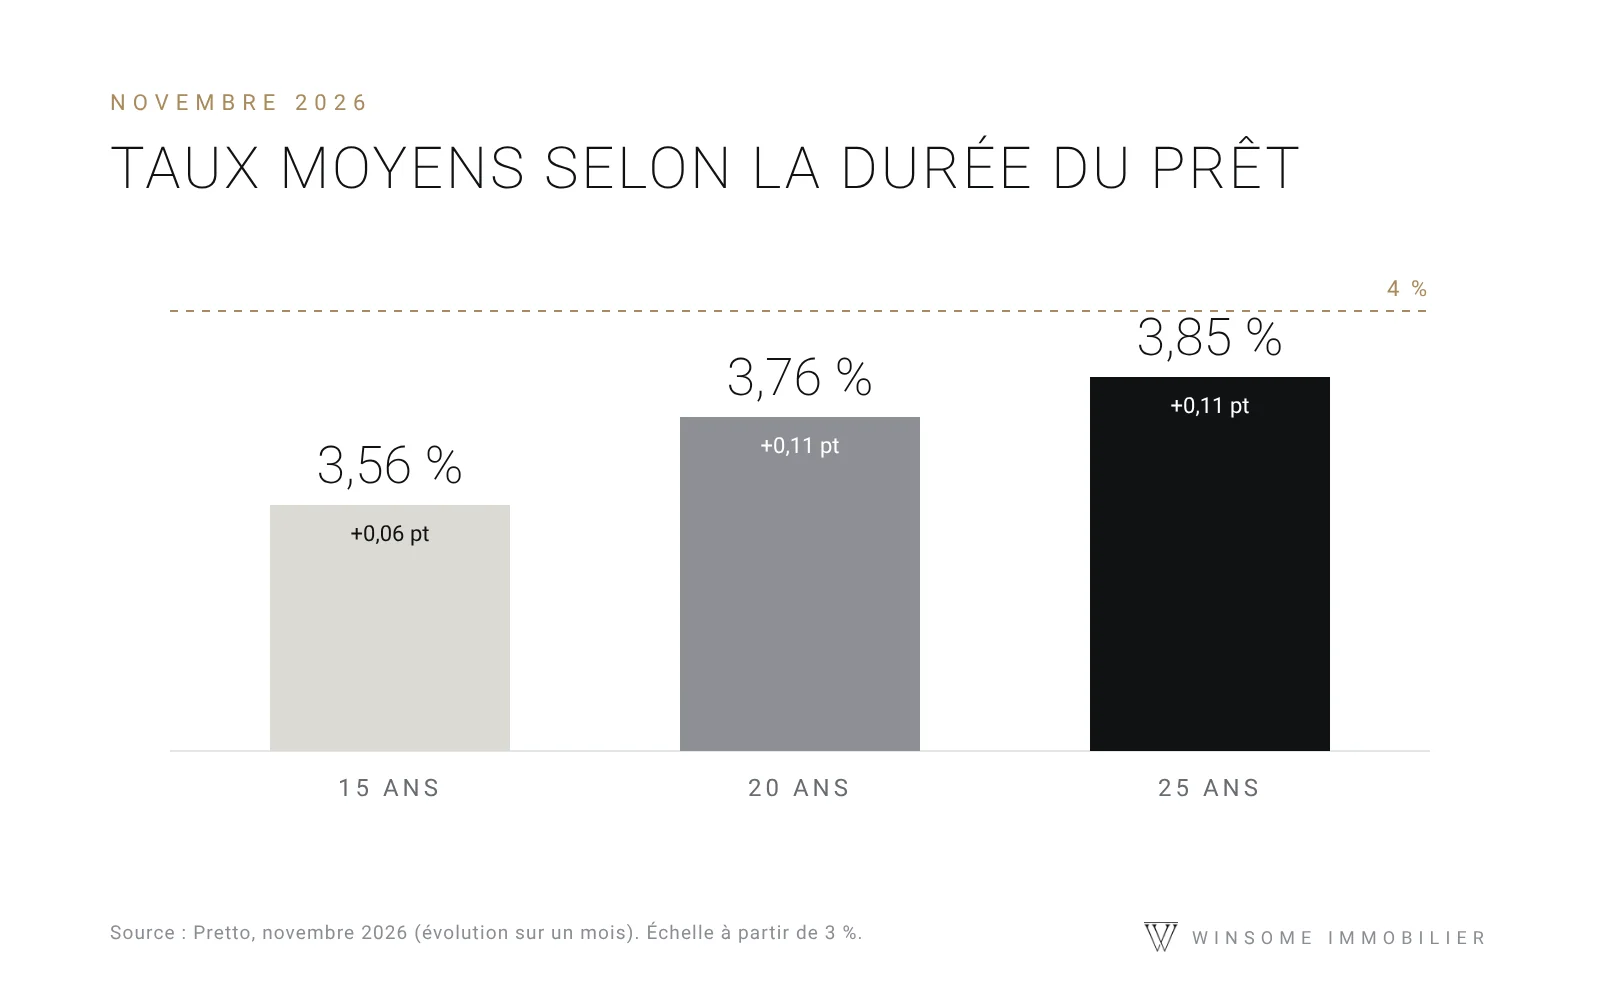
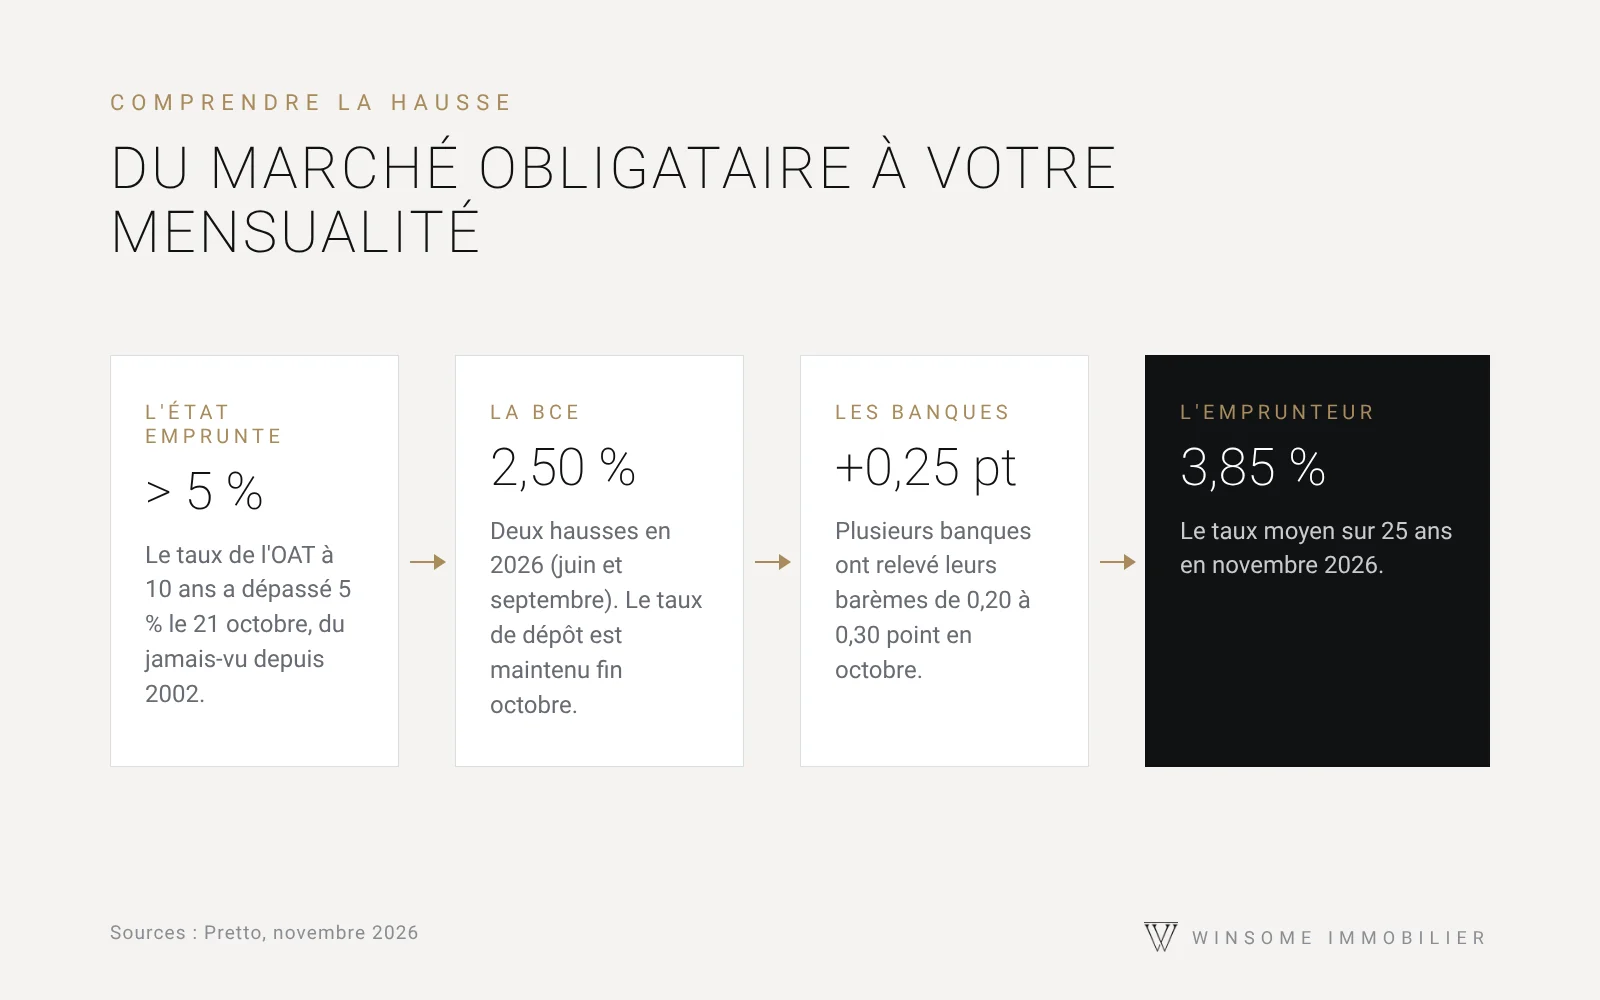
Ifølge Pretto-meglerens barometer publisert tidlig i november 2026, nådde den gjennomsnittlige observerte renten 3,56 % for 15-årige lån , 3,76 % for 20-årige lån og 3,85 % for 25-årige lån. På bare én måned økte rentene for 20- og 25-årige lån med 0,11 prosentpoeng.
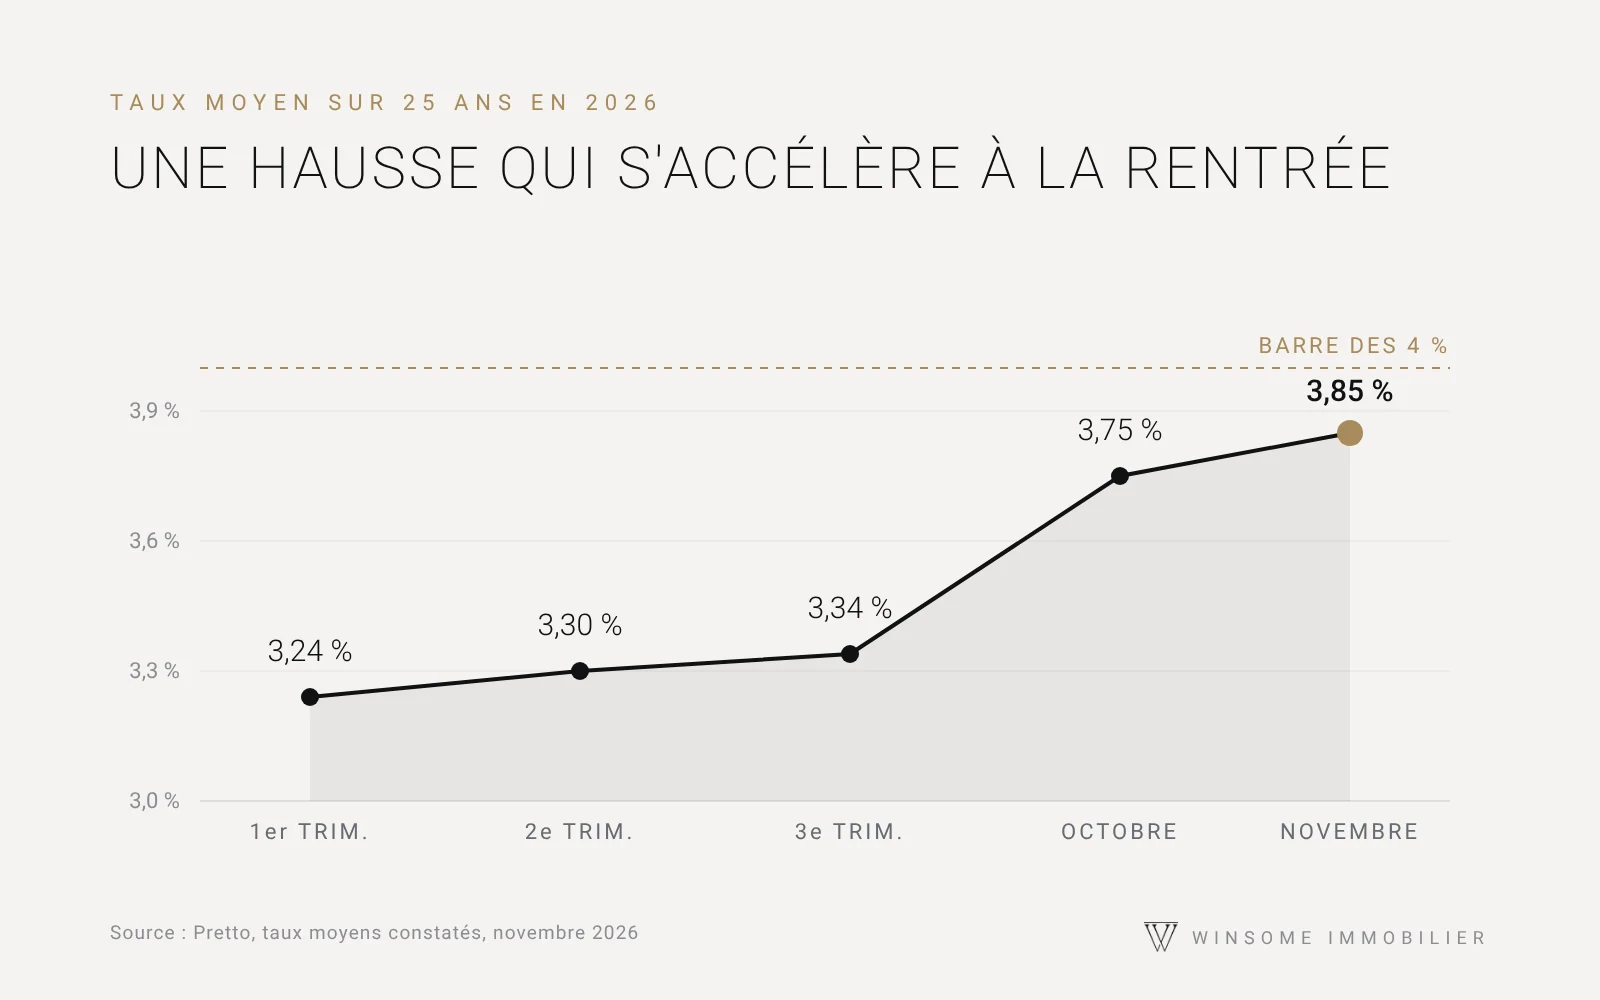
Trenden er tydelig: over 25 år har den gjennomsnittlige renten økt fra 3,24 % i første kvartal til 3,30 % i andre, 3,34 % i tredje, deretter 3,75 % i oktober og 3,85 % i november. Hoveddelen av økningen var derfor konsentrert i de to siste månedene.
Hvorfor stiger rentene?
Bankene finansierer seg delvis selv på markedene, til samme rente som staten, eller nesten like mye. Renten på den 10-årige OAT-renten, den franske statsobligasjonens referanse, oversteg imidlertid 5 % den 21. oktober 2026 , et nivå som ikke har vært sett siden 2002. Geopolitiske spenninger, stigende energipriser og den franske politiske konteksten tynger alle gjeldskostnadene.
Den europeiske sentralbanken hevet på sin side rentene to ganger i år, i juni og september. Innskuddsrenten, som ble opprettholdt på 2,50 % på møtet 29. oktober, øker bankenes utlånskostnader. Flere institusjoner hevet derfor rentene sine med 0,20 til 0,30 prosentpoeng i oktober.
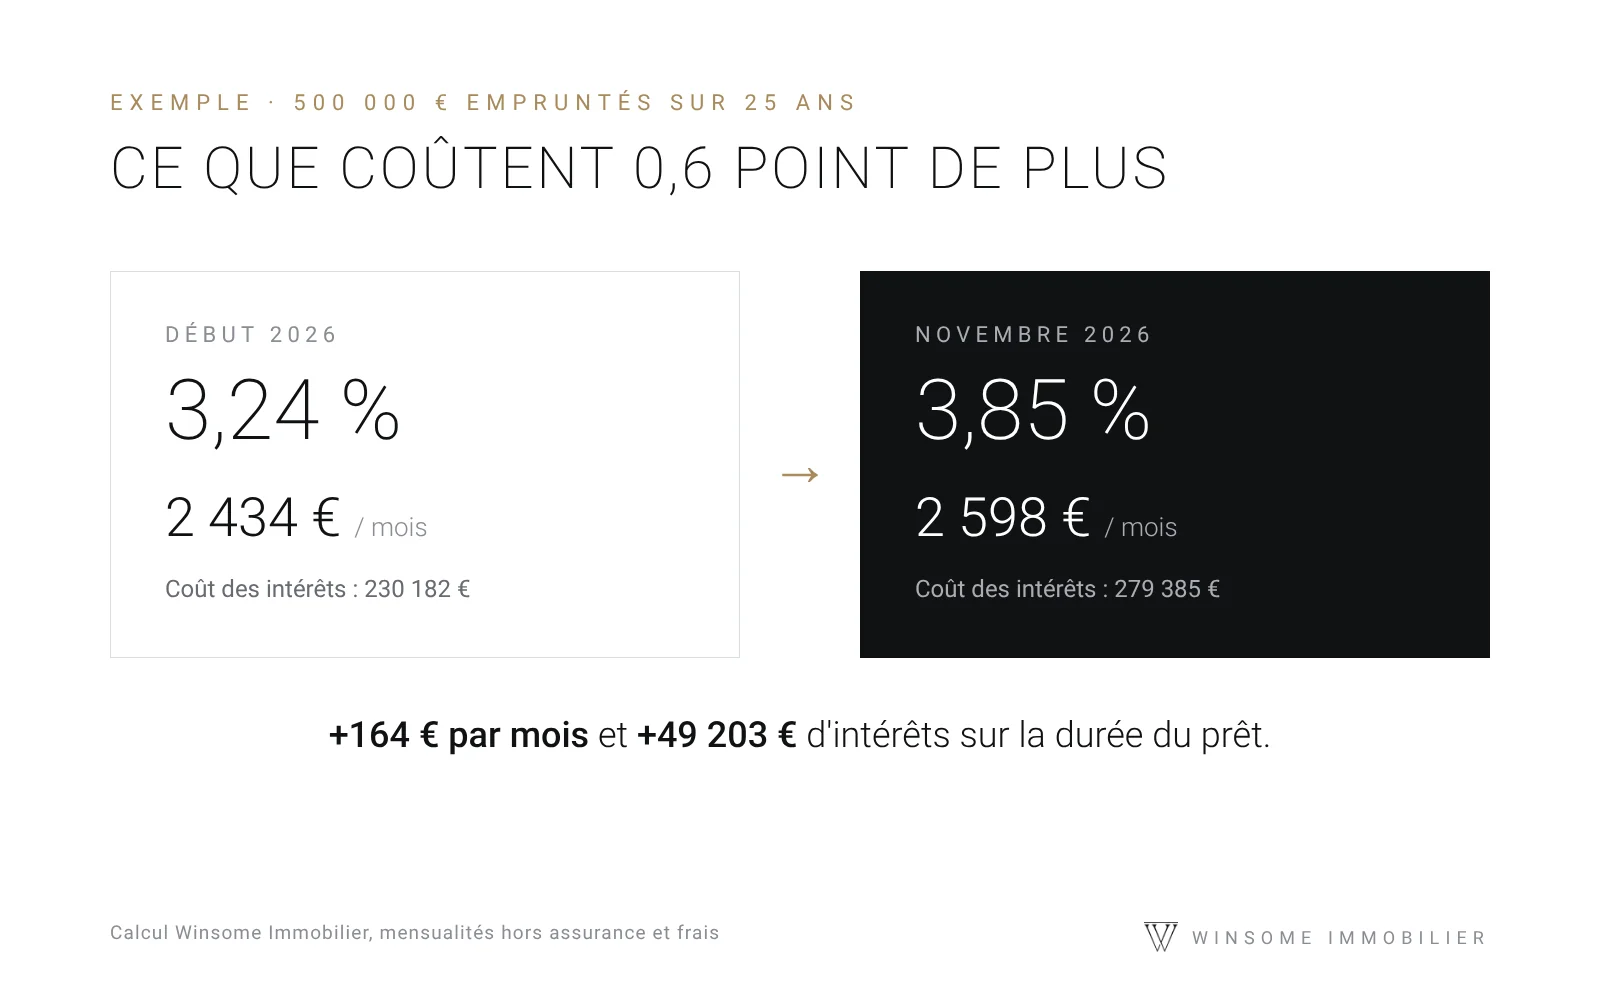
En økning på 0,6 poeng betyr omtrent 160 euro hav per måned for 500 000 euro lånt over 25 år.
Winsome Immobilier
Hva dette betyr for budsjettet ditt
La oss ta et enkelt eksempel: et lån på 500 000 euro over 25 år, eksklusive forsikring. Med gjennomsnittsrenten ved årets begynnelse (3,24 %) er den månedlige betalingen omtrent 2 434 euro . Med novemberrenten (3,85 %) stiger den til omtrent 2 598 euro , en økning på 164 euro per måned og nesten 49 000 euro i tilleggsrenter over låneperioden.
Sagt på en annen måte: med en månedlig betaling på 2500 euro over 25 år, kunne man låne omtrent 513 000 euro ved årets begynnelse, sammenlignet med omtrent 481 000 euro i dag. Kjøpsbudsjettet har blitt redusert med litt over 30 000 euro med samme månedlige betaling.
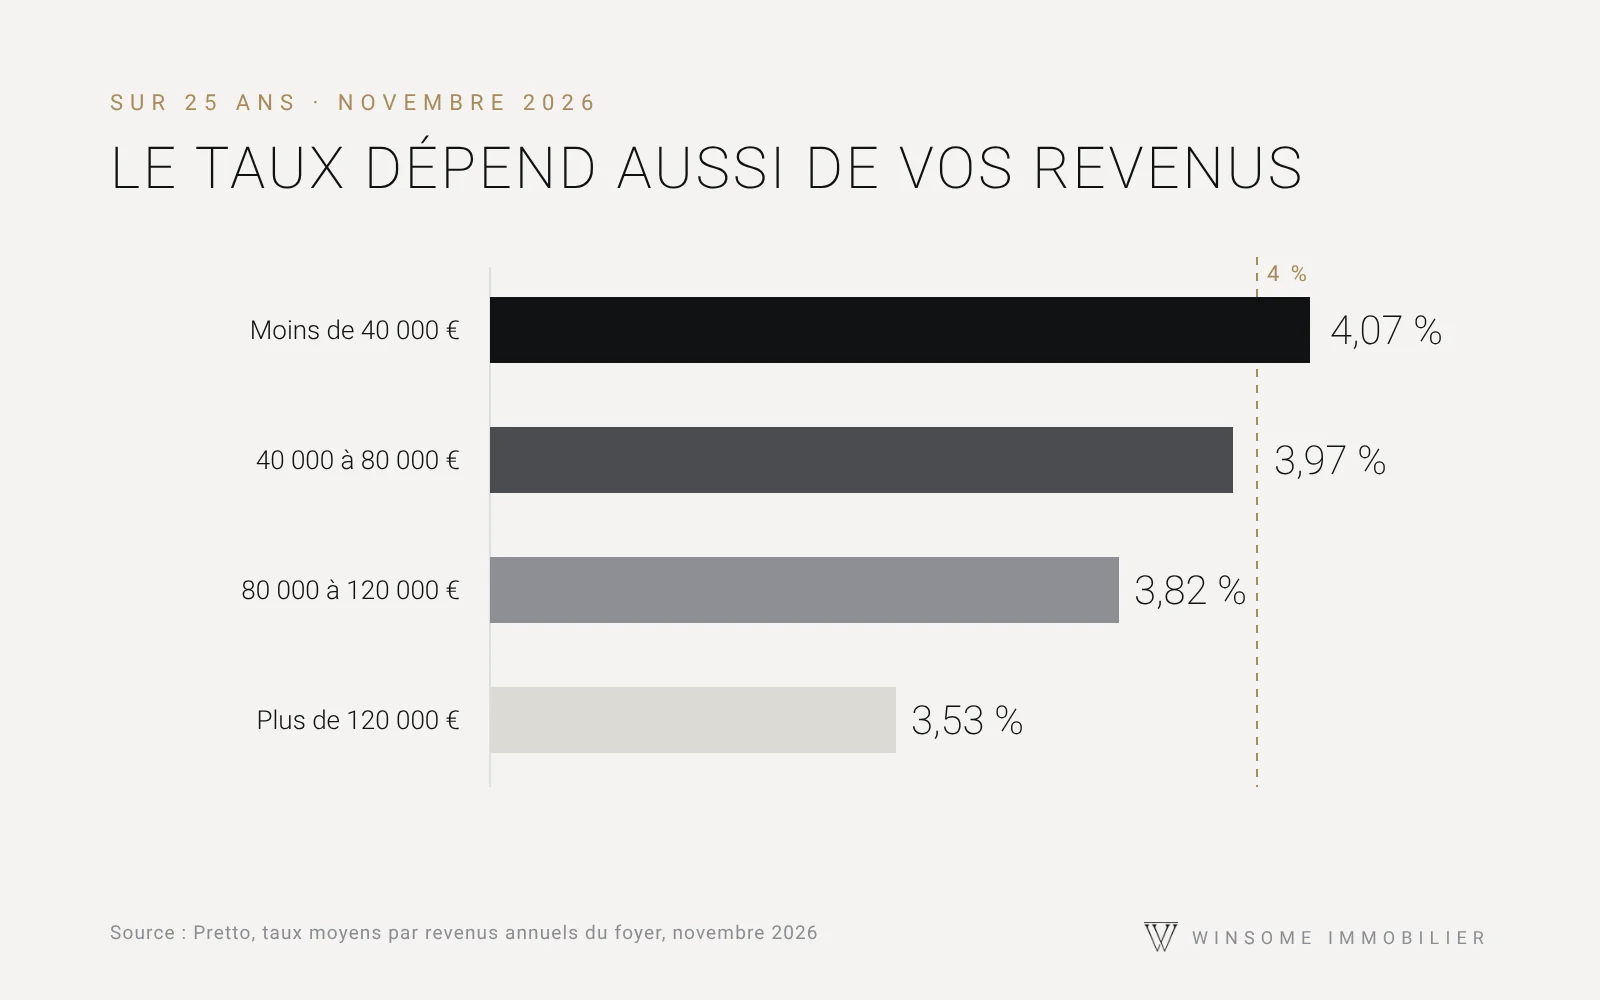
Ikke alle låntakere behandles likt. Bankene forbeholder seg sine beste vilkår for høye inntekter: over 25 år varierer gjennomsnittsrenten fra 3,53 % for husholdninger som tjener mer enn €120 000 per år til 4,07 % for de som tjener mindre enn €40 000 .
Og i Cannes?
Cannes-markedet reagerer ikke som landsgjennomsnittet. En betydelig andel kjøpere finansierer prosjektene sine med en betydelig egenkapital, eller til og med uten lån, og byen har over 40 % fritidsboliger. Renteøkningen tynger derfor først og fremst førstegangskjøpere og de med strammere budsjetter, og i mye mindre grad luksussegmentet.
Når det gjelder priser, anslår MeilleursAgents gjennomsnittsprisen per 1. november 2026 til € 6 037 per kvadratmeter for en leilighet og € 7 556 per kvadratmeter for et hus . Prisene har falt noe det siste året (-2,1 % for leiligheter), men er fortsatt oppe med 13 % over fem år og 34 % over ti år. De mest ettertraktede adressene, som Croisette , overstiger € 11 000 per kvadratmeter.
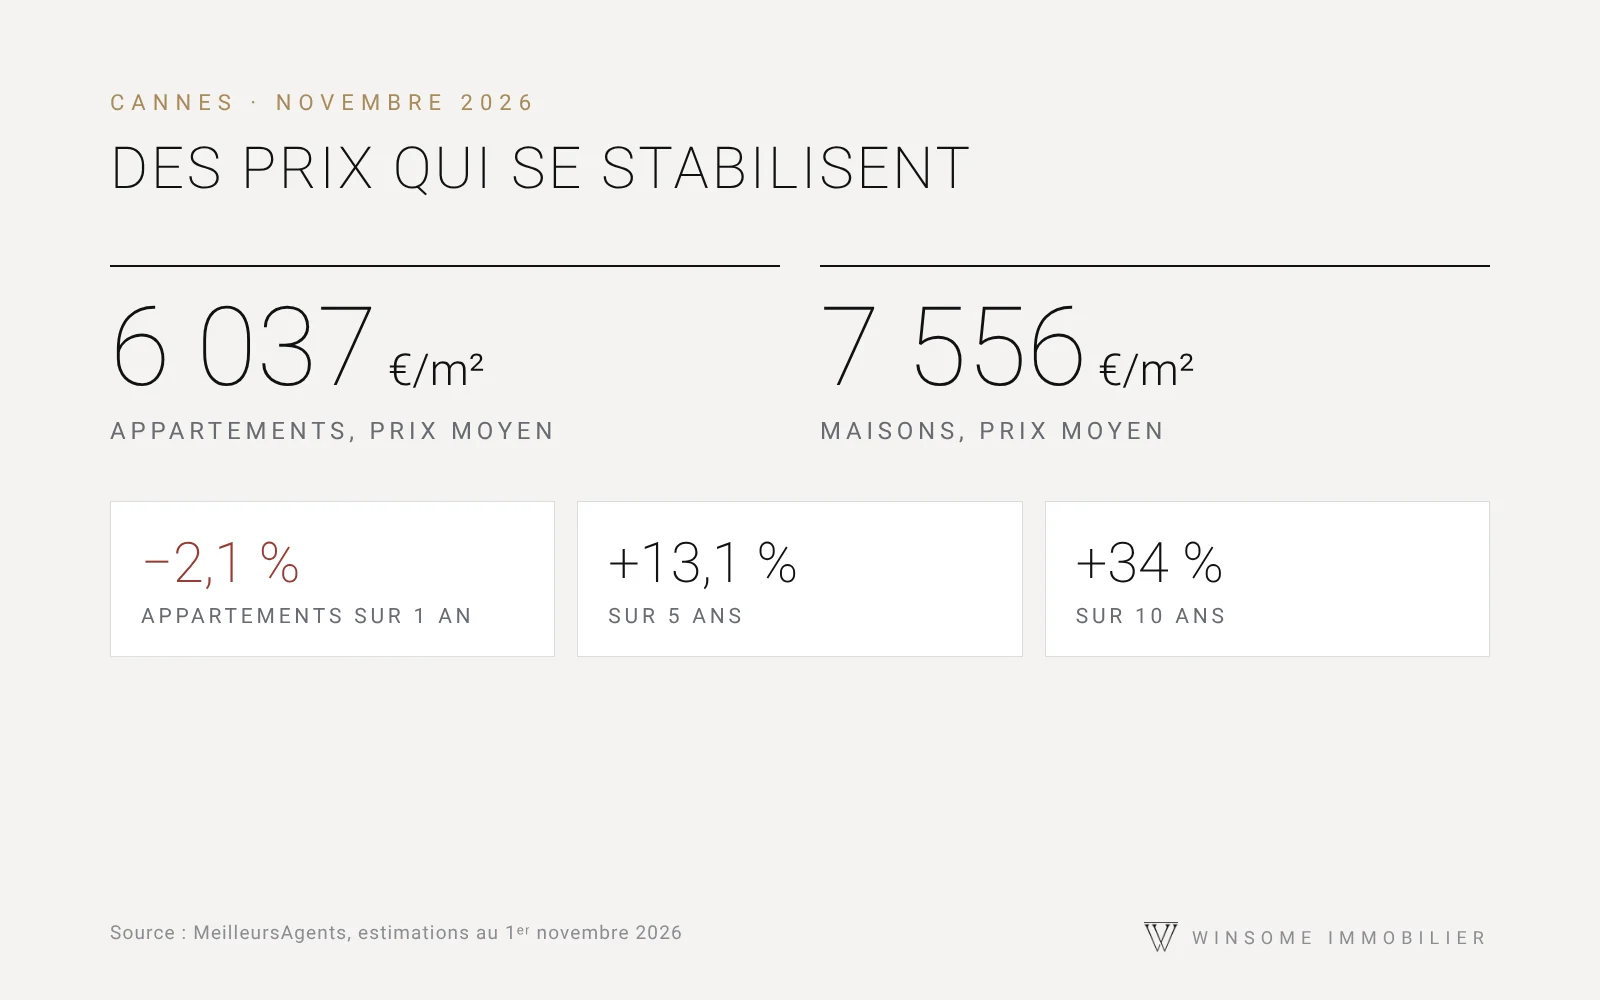
6 037 €
Gjennomsnittlig kvadratmeterpris for en leilighet i Cannes
−2,1 %
Årlige endringer i leilighetspriser
+34 %
Utviklingen av leilighetsprisene over ti år
Bør du kjøpe nå eller vente?
Ingen kan med sikkerhet forutsi hvordan rentene vil utvikle seg. ECB har ikke utelukket ytterligere renteøkninger, og kredittvurderingsbyrået S&P skal publisere sin vurdering av Frankrike 27. november. Å forvente et raskt rentefall er derfor en risikabel investering.
To faktorer taler imidlertid for kjøpere som er klare til å ta steget:
- Forhandlingene er tilbake. Nå som prisene stabiliserer seg og kjøpere er mer forsiktige, er selgere mer villige til å diskutere priser, noe som kan oppveie noe av effekten av stigende renter.
- Lånet kan reforhandles, men prisen kan ikke. Dersom rentene faller i de kommende årene, vil det være mulig å reforhandle eller refinansiere lånet. Prisen som betales for eiendommen er imidlertid endelig.
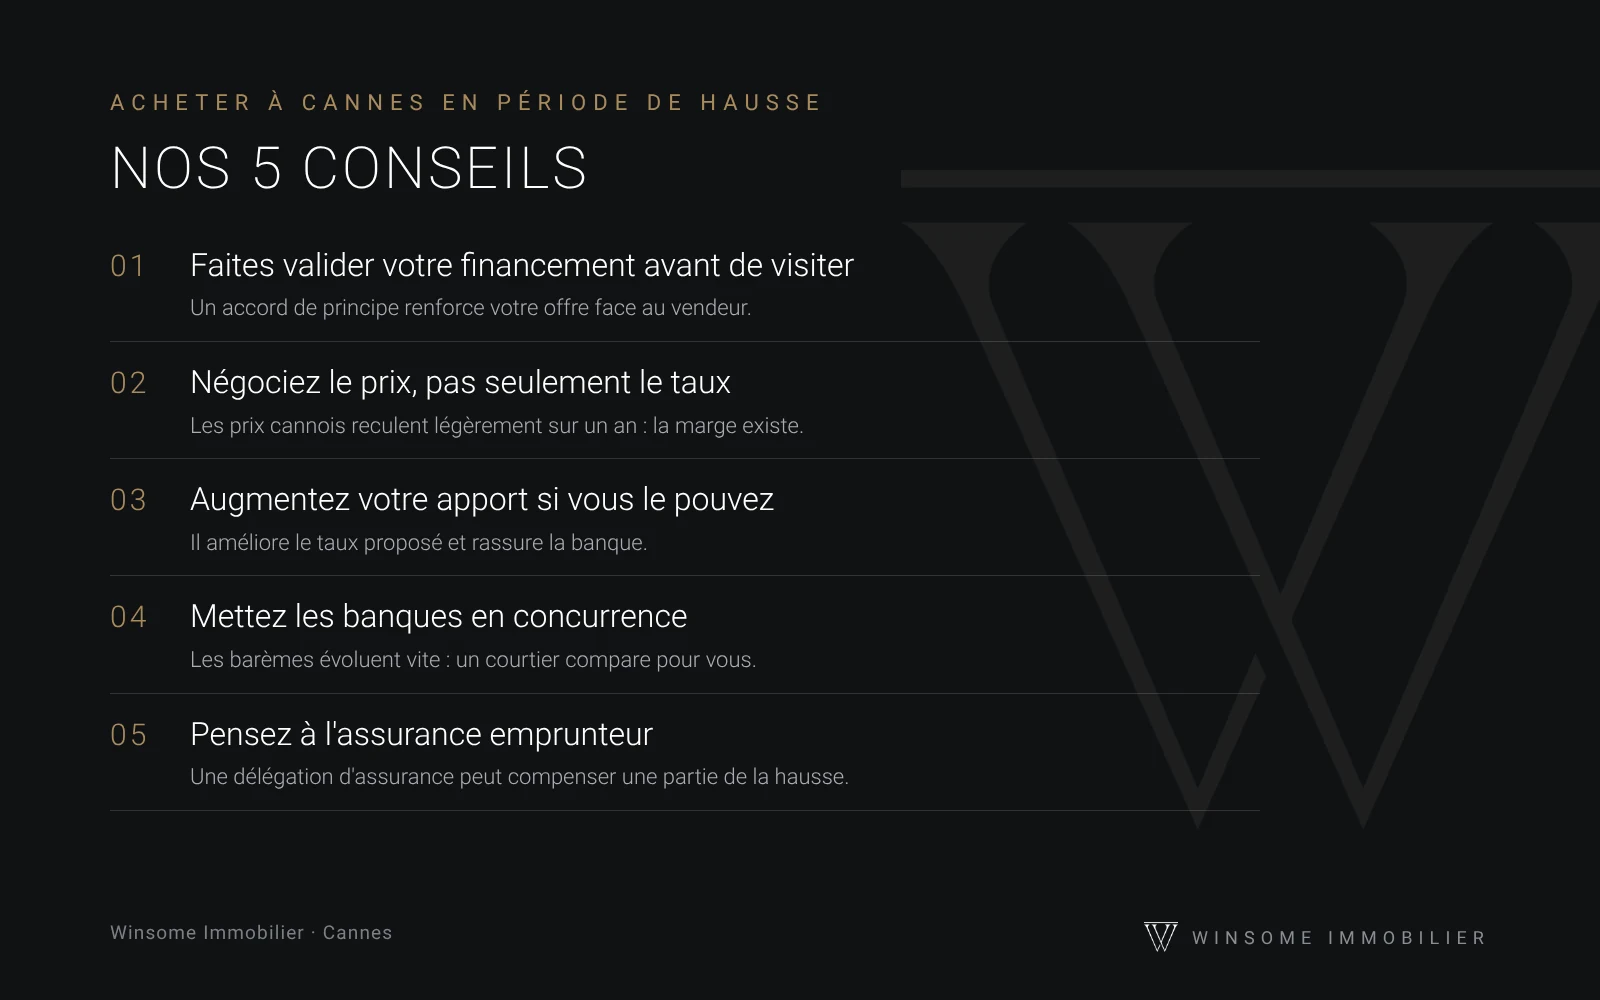
Winsome Immobilier er her for å hjelpe.
Å kjøpe i et dynamisk marked krever ekspertveiledning. Våre eiendomsmeglere hjelper deg med å definere budsjettet ditt, identifisere eiendommer til riktig pris og håndtere forhandlinger frem til overtakelse. Er du huseier og lurer på om det er riktig tidspunkt å selge? Vi tilbyr en gratis verdivurdering av eiendommen.
Kilder: Pretto rentebarometer, november 2026; MeilleursAgents prisestimater per 1. november 2026. Eksempler på månedlige betalinger er veiledende beregninger, eksklusive forsikring og gebyrer. Denne artikkelen er kun til informasjonsformål og utgjør ikke personlig økonomisk rådgivning.