På bara några veckor har bolånemarknaden förändrats dramatiskt. Efter en lugn start på året har räntorna stigit kraftigt sedan hösten och överstigit 4 % för vissa låntagare. Bör du överge dina planer på att köpa fastigheter i Cannes, eller bör du agera snabbt innan ytterligare en höjning sker? Siffror, förklaringar och råd från våra fastighetsmäklare.
Vad hände i höstas
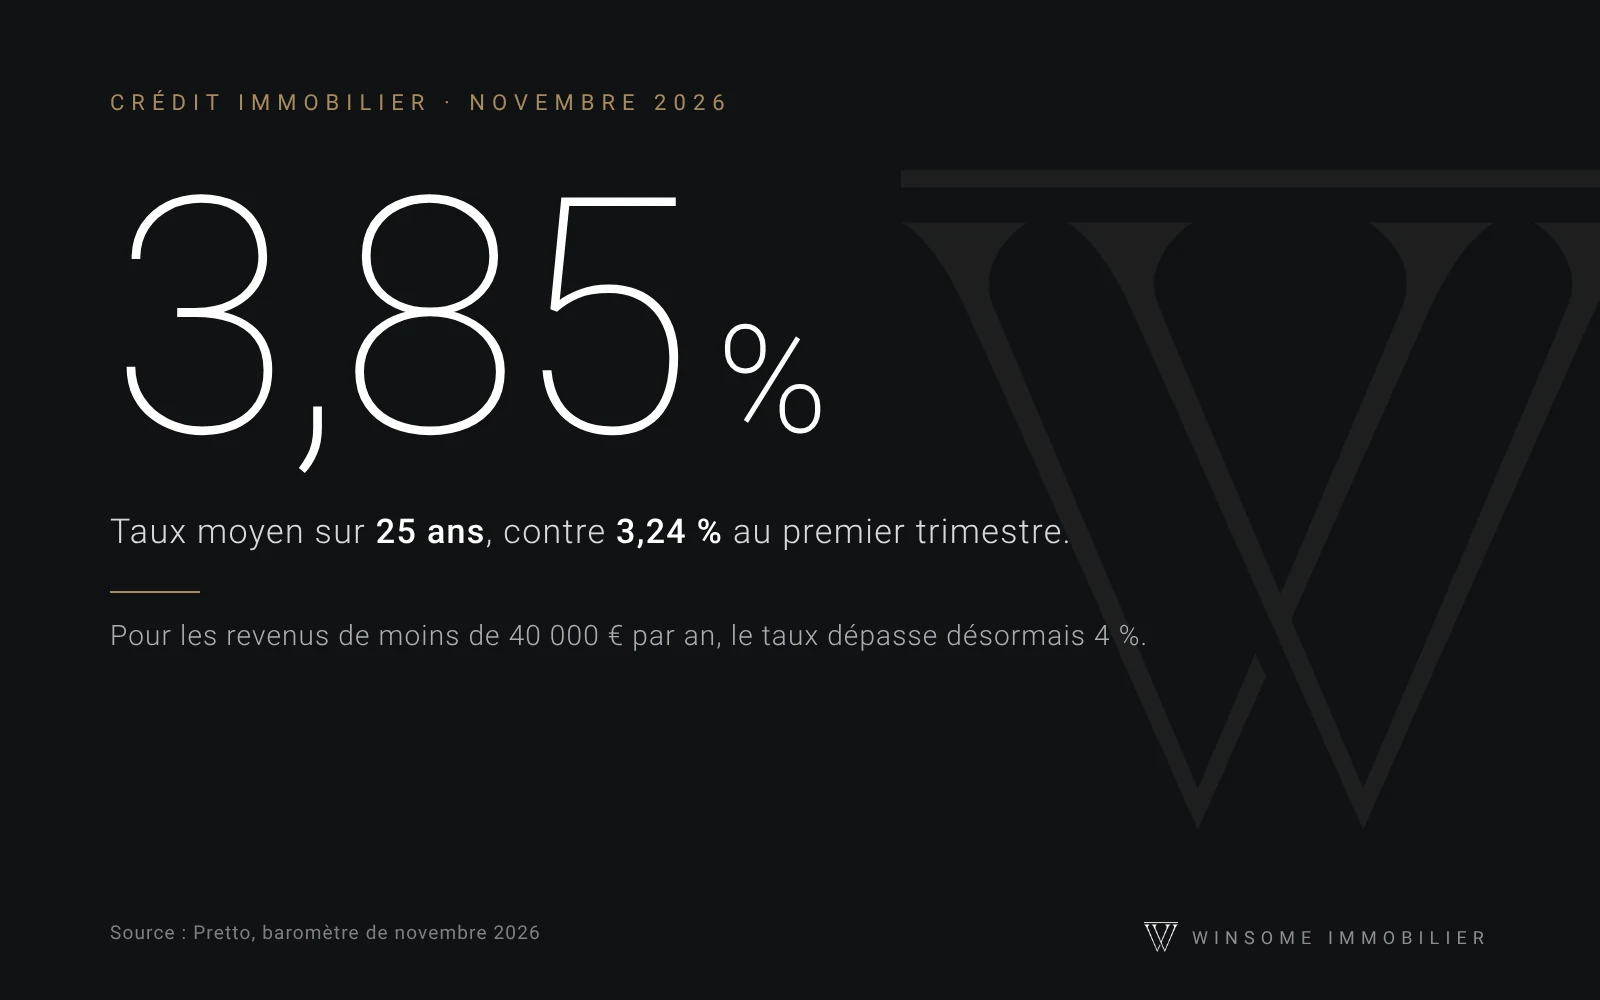
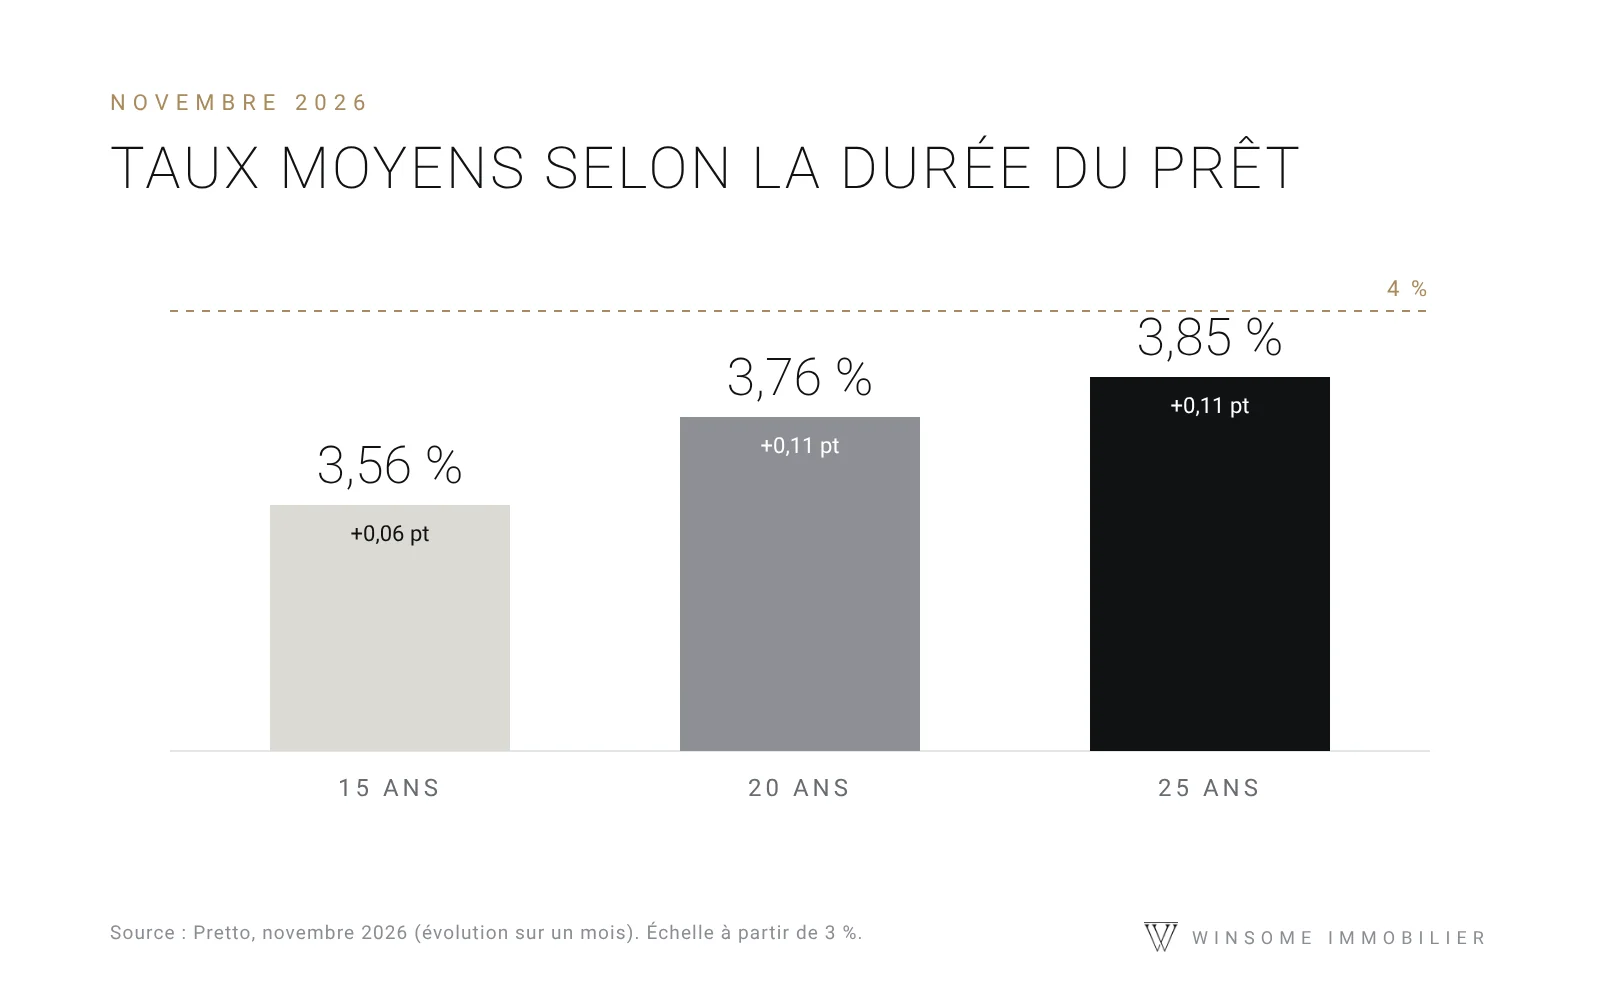
Enligt Pretto-mäklarens barometer som publicerades i början av november 2026 nådde den genomsnittliga observerade räntan 3,56 % för 15-åriga lån , 3,76 % för 20-åriga lån och 3,85 % för 25-åriga lån. På bara en månad ökade räntorna för 20- och 25-åriga lån med 0,11 procentenheter.
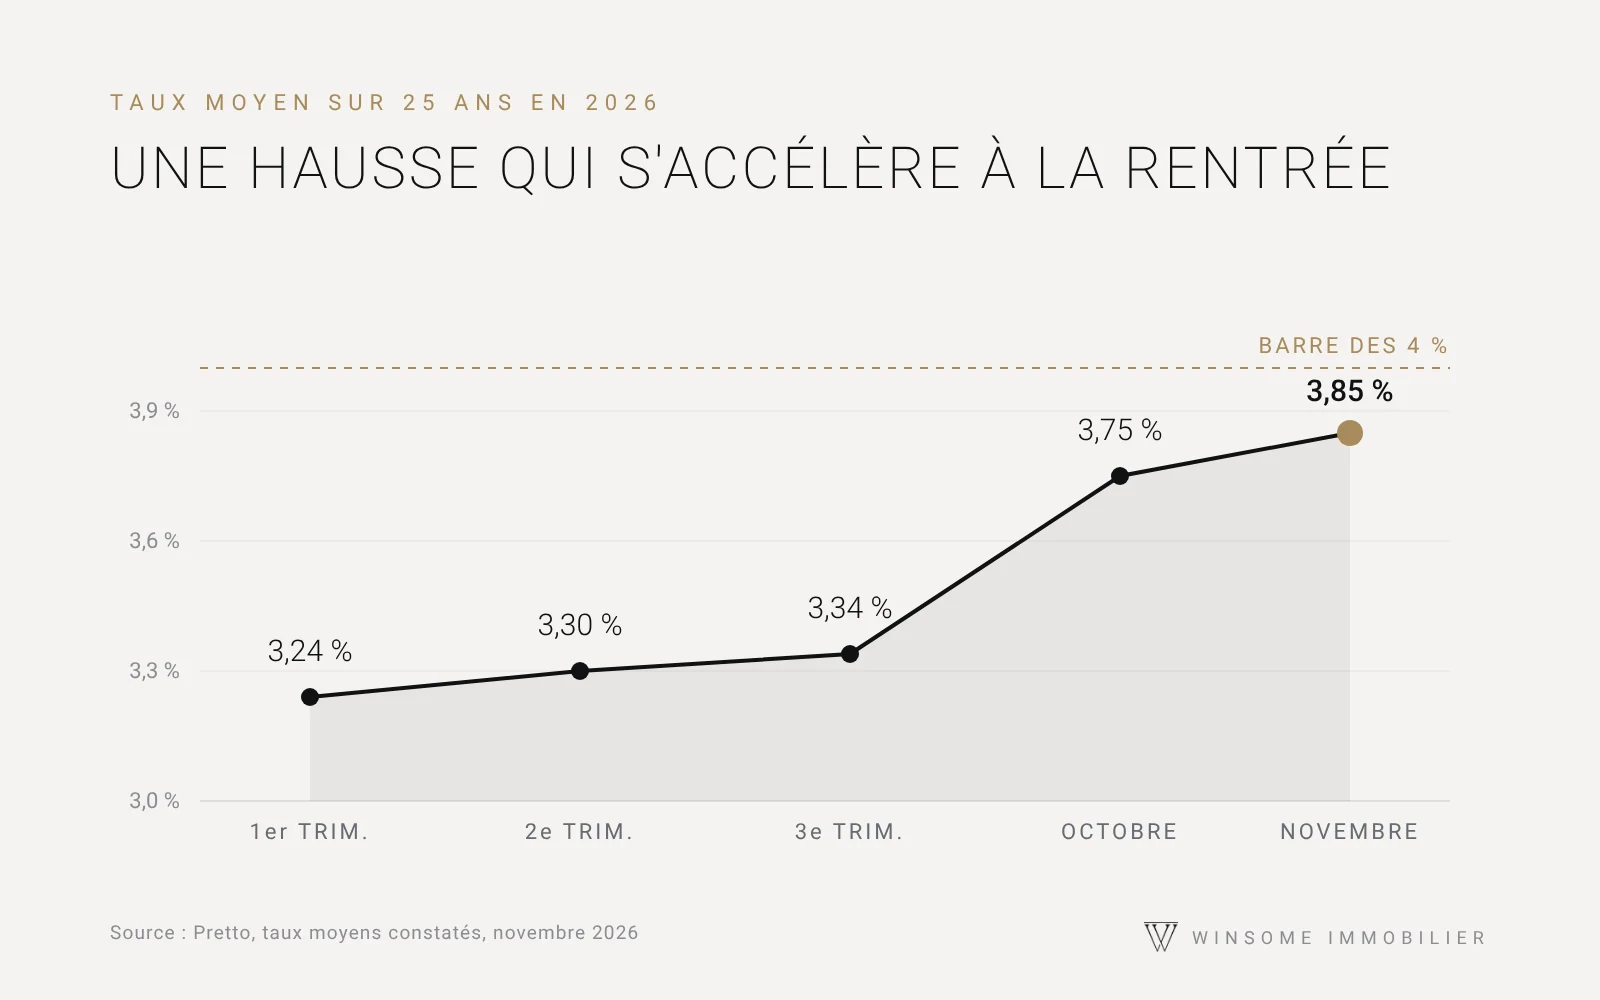
Trenden är tydlig: under 25 år steg den genomsnittliga räntan från 3,24 % under första kvartalet till 3,30 % under det andra, 3,34 % under det tredje, sedan 3,75 % i oktober och 3,85 % i november. Huvuddelen av ökningen var därför koncentrerad till de två senaste månaderna.
Varför stiger räntorna?
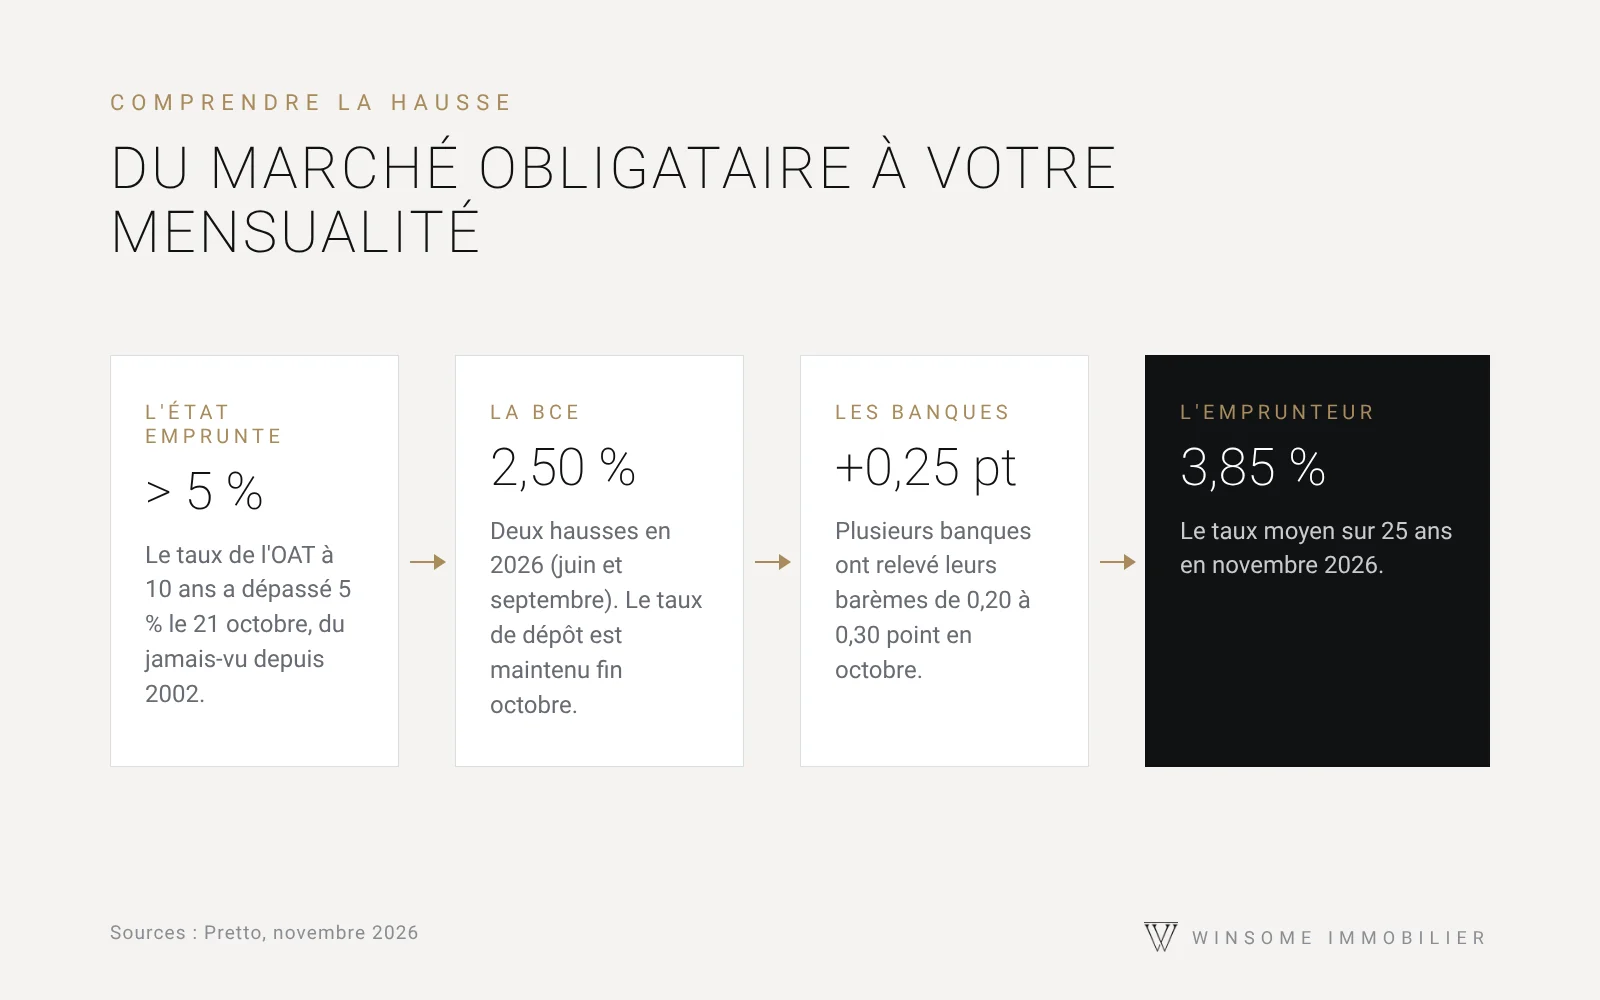
Banker finansierar sig delvis själva på marknaden, till samma eller nästan samma ränta som staten. Räntan på den 10-åriga OAT, den franska statsobligationens referensränta, översteg dock 5 % den 21 oktober 2026 , en nivå som inte setts sedan 2002. Geopolitiska spänningar, stigande energipriser och det franska politiska sammanhanget tynger alla skuldsättningen.
Europeiska centralbanken höjde å sin sida sina räntor två gånger i år, i juni och september. Dess inlåningsränta, som vid mötet den 29 oktober bibehölls på 2,50 %, ökar bankernas utlåningskostnad. Flera institut höjde därför sina räntor med 0,20 till 0,30 procentenheter i oktober.
En ökning med 0,6 procentenheter innebär cirka 160 euro hav per månad för 500 000 euro som lånats under 25 år.
Winsome Immobilier
Vad detta förändrar för din budget
Låt oss ta ett enkelt exempel: ett lån på 500 000 euro över 25 år, exklusive försäkring. Med den genomsnittliga räntan i början av året (3,24 %) är den månatliga betalningen cirka 2 434 euro . Med novemberräntan (3,85 %) stiger den till cirka 2 598 euro , en ökning med 164 euro per månad och nästan 49 000 euro i ytterligare ränta under låneperioden.
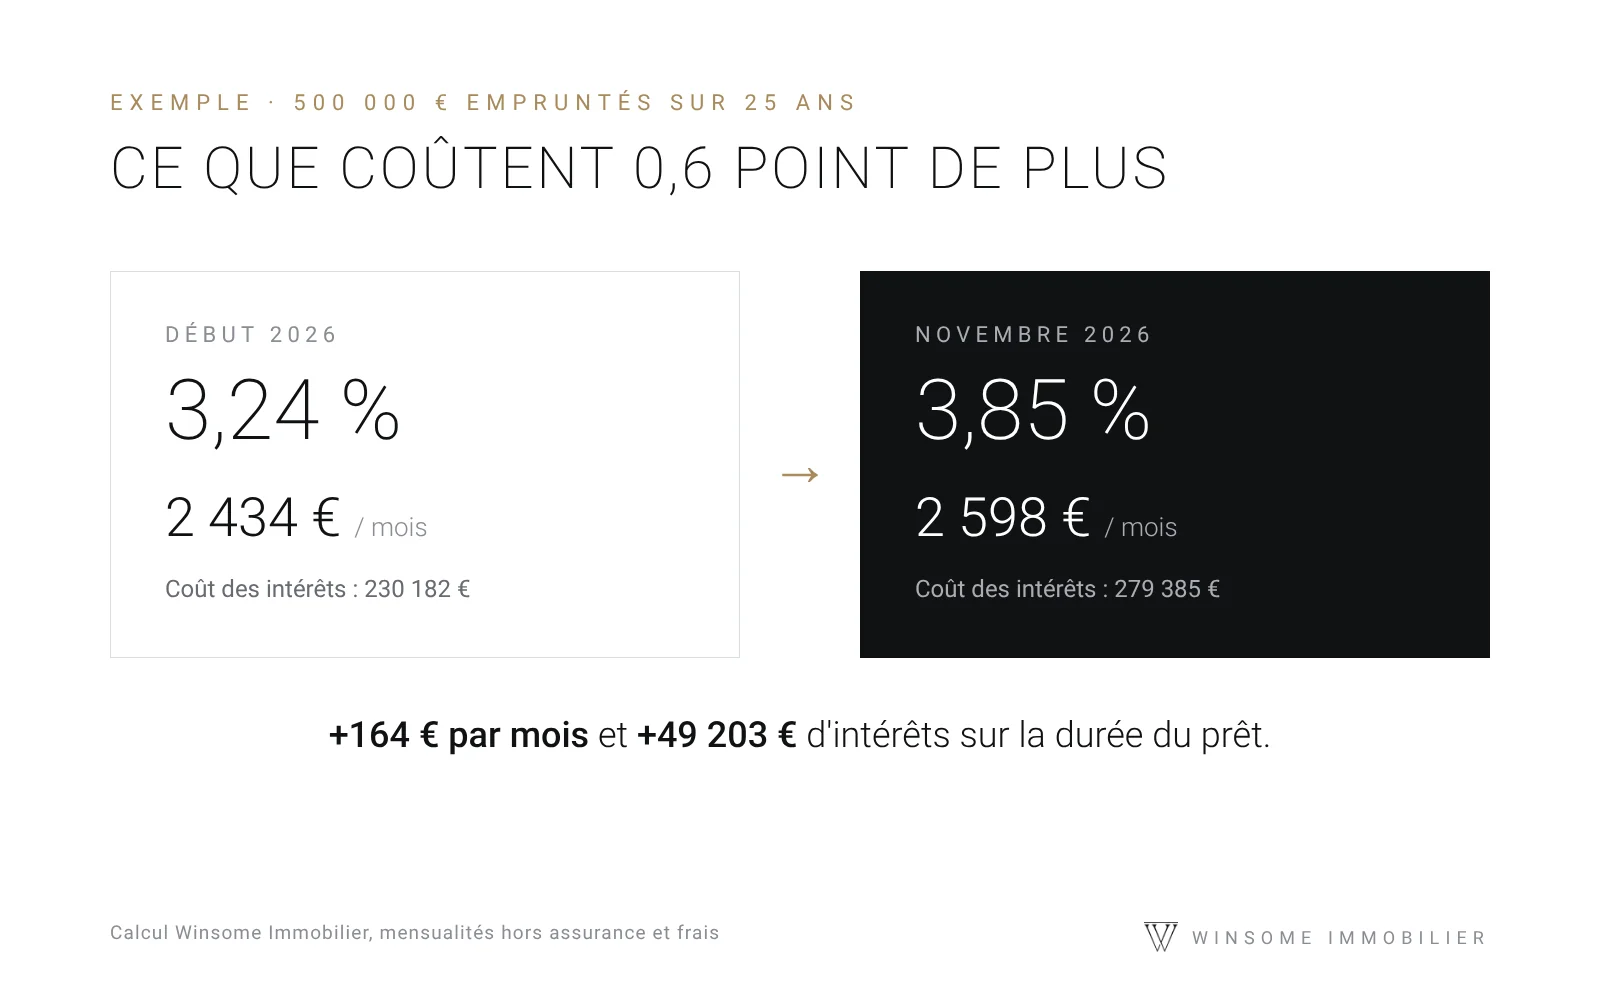
Med andra ord: med en månadsbetalning på 2 500 euro under 25 år skulle man kunna låna cirka 513 000 euro i början av året, jämfört med cirka 481 000 euro idag. Inköpsbudgeten har minskat med drygt 30 000 euro med samma månadsbetalning.
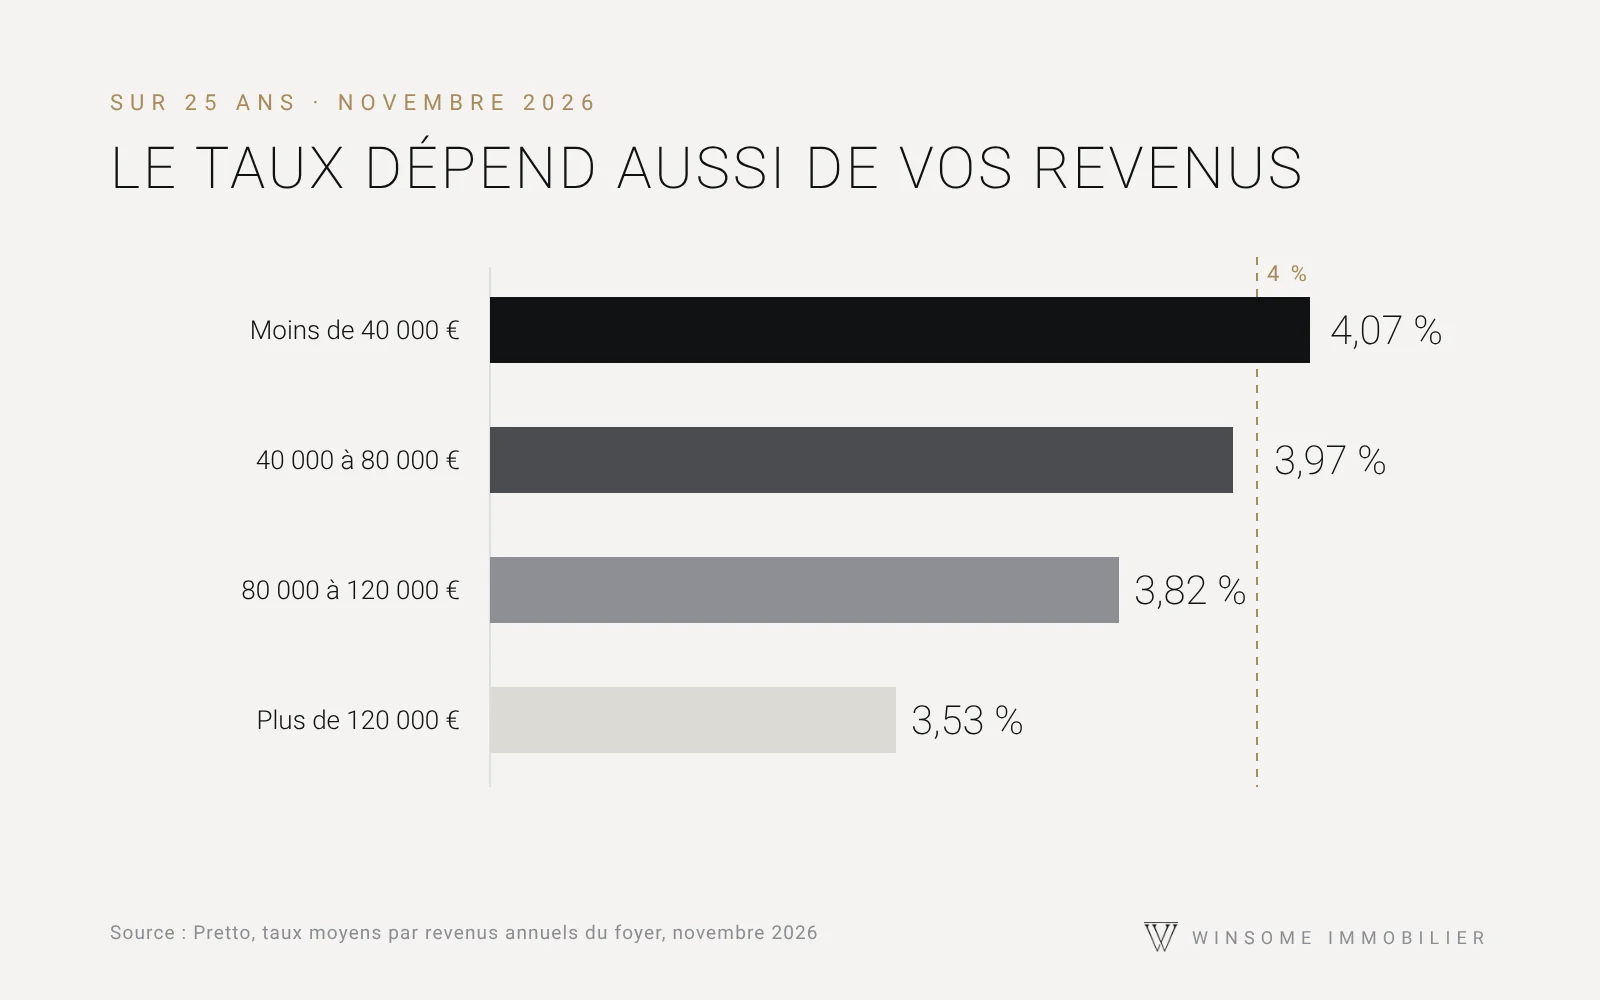
Alla låntagare behandlas inte lika. Banker förbehåller sig sina bästa villkor för höga inkomster: över 25 år varierar den genomsnittliga räntan från 3,53 % för hushåll som tjänar mer än 120 000 euro per år till 4,07 % för dem som tjänar mindre än 40 000 euro .
Och i Cannes?
Cannes-marknaden reagerar inte som det nationella genomsnittet. En betydande andel köpare finansierar sina projekt med en rejäl kontantinsats, eller till och med utan lån, och staden har över 40 % fritidshus. Räntehöjningen tynger därför främst förstagångsköpare och de med stramare budgetar, och i mycket mindre grad det övre segmentet.
När det gäller priser uppskattar MeilleursAgents att genomsnittspriset per den 1 november 2026 ligger på 6 037 euro per kvadratmeter för en lägenhet och 7 556 euro per kvadratmeter för ett hus . Priserna har sjunkit något under det senaste året (-2,1 % för lägenheter), men ligger fortfarande uppe med 13 % på fem år och 34 % på tio år. De mest eftertraktade adresserna, som Croisette , överstiger 11 000 euro per kvadratmeter.
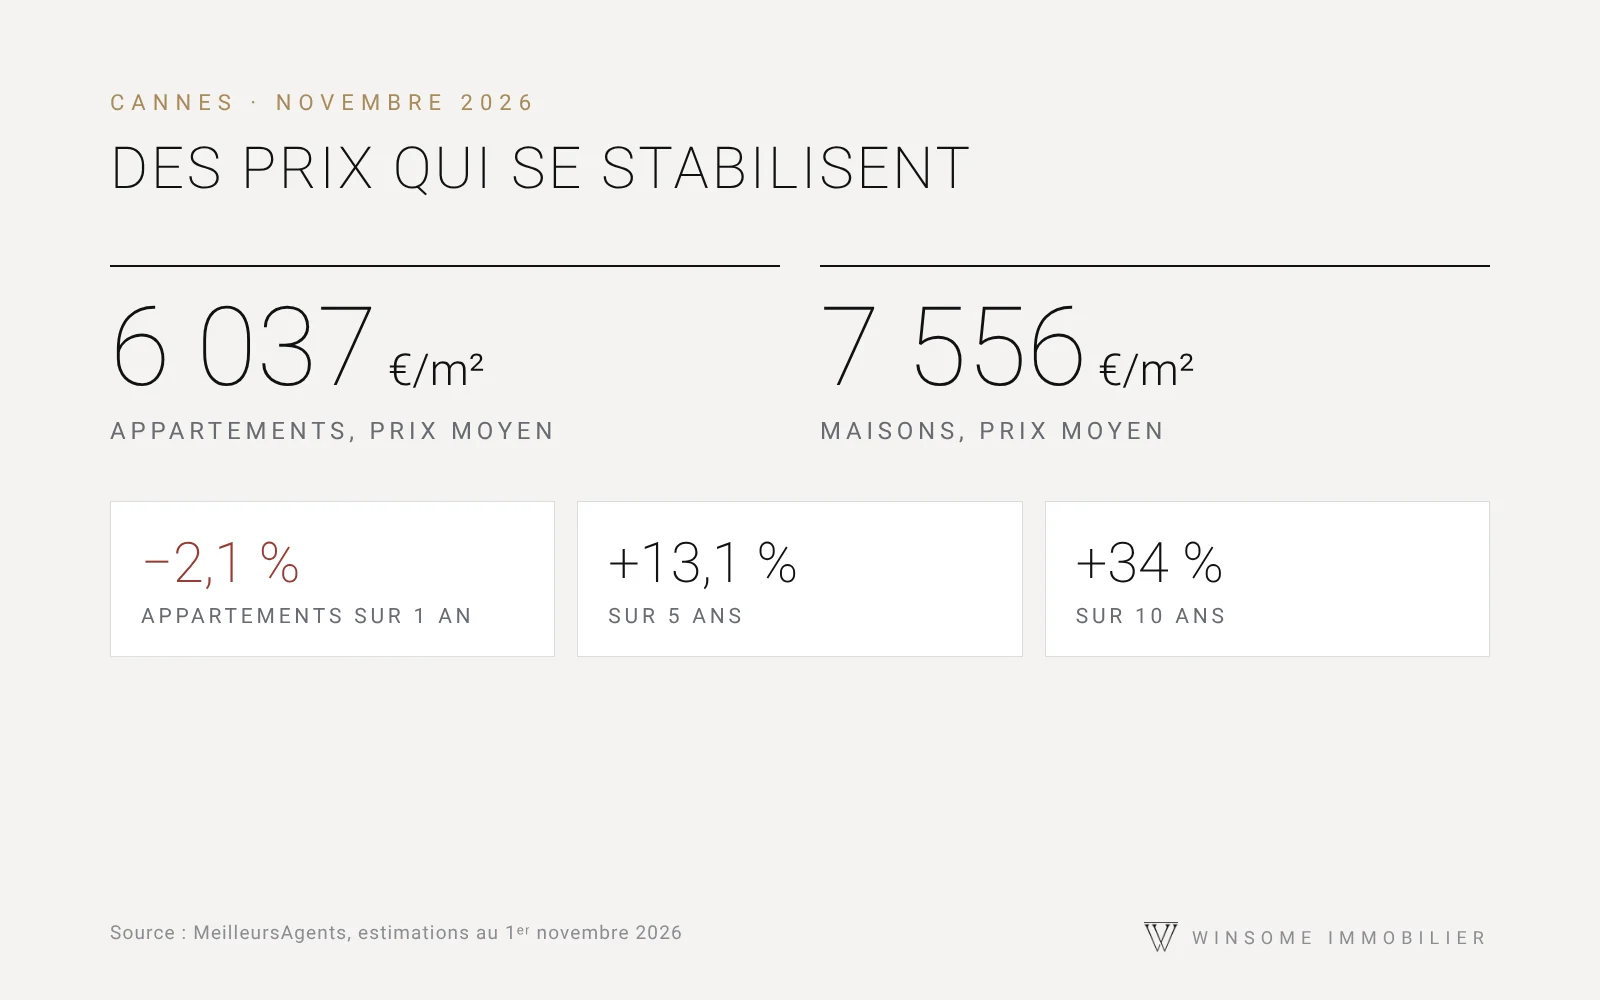
6 037 €
Genomsnittligt kvadratmeterpris för en lägenhet i Cannes
−2,1 %
Årliga förändringar i lägenhetspriser
+34 %
Utvecklingen av lägenhetspriserna under tio år
Ska du köpa nu eller vänta?
Ingen kan med säkerhet förutsäga hur räntorna kommer att utvecklas. ECB har inte uteslutit ytterligare höjningar, och kreditvärderingsinstitutet S&P kommer att släppa sin bedömning av Frankrike den 27 november. Att förvänta sig ett snabbt räntesänkning är därför en riskabel satsning.
Två faktorer talar dock för köpare som är redo att ta steget:
- Förhandlingarna är tillbaka. Med stabilisering av priserna och hav försiktiga köpare är säljare hav villiga att diskutera priser, vilket kan motverka en del av effekten av stigande räntor.
- Lånet kan omförhandlas, men inte priset. Om räntorna sjunker under de kommande åren kommer det att vara möjligt att omförhandla eller refinansiera lånet. Priset som betalas för fastigheten är dock slutgiltigt.
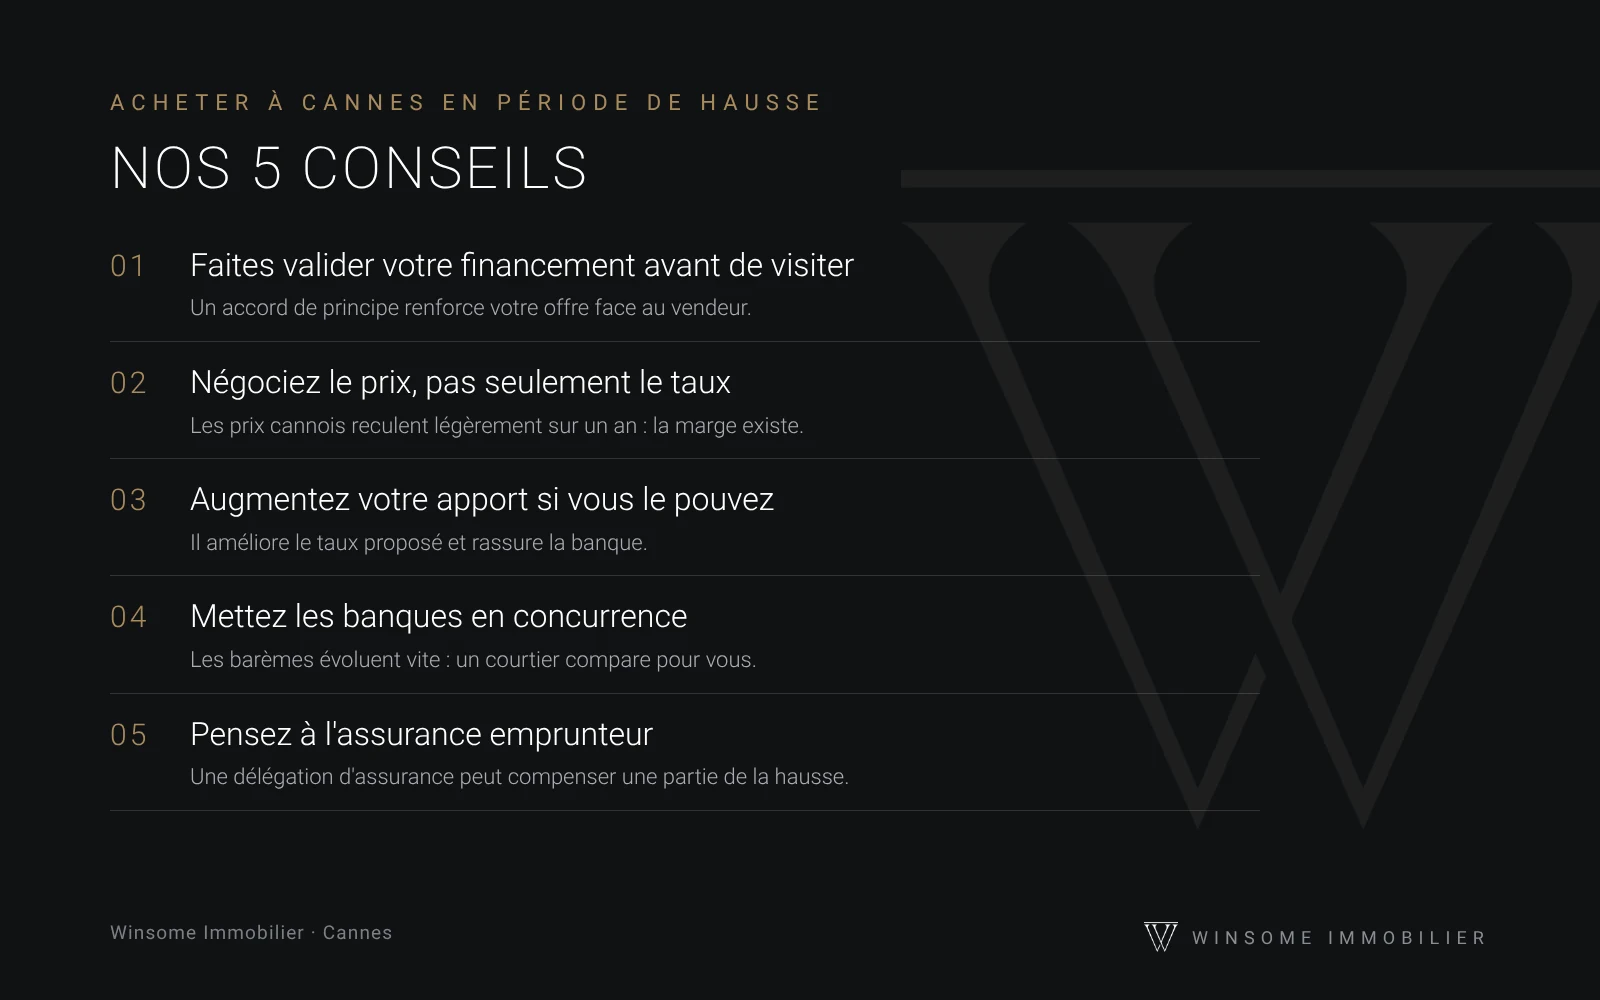
Winsome Immobilier finns här för att hjälpa till.
Att köpa på en dynamisk marknad kräver expertvägledning. Våra fastighetsmäklare hjälper dig att definiera din budget, identifiera fastigheter till rätt pris och hantera förhandlingar fram till avslut. Är du husägare och undrar om det är rätt tidpunkt att sälja? Vi erbjuder en kostnadsfri fastighetsvärdering.
Källor: Pretto räntebarometer, november 2026; MeilleursAgents prisuppskattningar per den 1 november 2026. Månatliga betalningsexempel är vägledande beräkningar, exklusive försäkringar och avgifter. Denna artikel är endast i informationssyfte och utgör inte personlig finansiell rådgivning.