Innerhalb weniger Wochen hat sich der Hypothekenmarkt dramatisch verändert. Nach einem ruhigen Jahresbeginn sind die Zinsen seit dem Herbst stark gestiegen und liegen für einige Kreditnehmer bei über 4 %. Sollten Sie Ihre Pläne, eine Immobilie in Cannes zu kaufen, aufgeben oder schnell handeln, bevor die Zinsen weiter steigen? Zahlen, Erklärungen und Ratschläge unserer Immobilienmakler.
Was geschah in diesem Herbst?
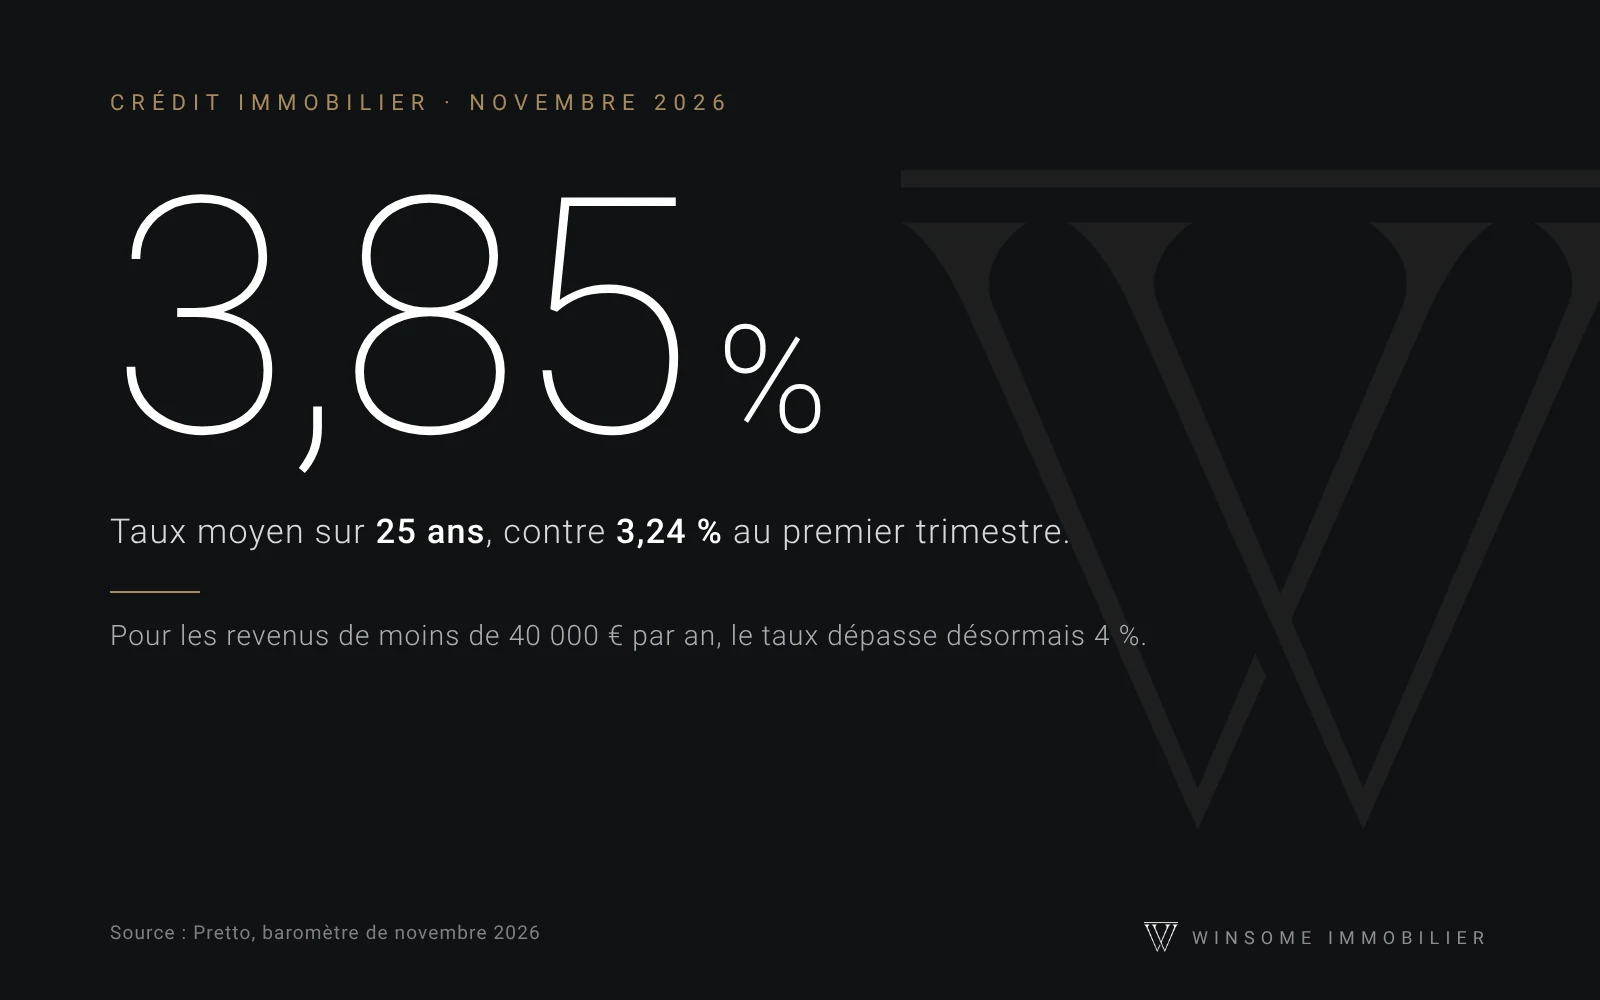
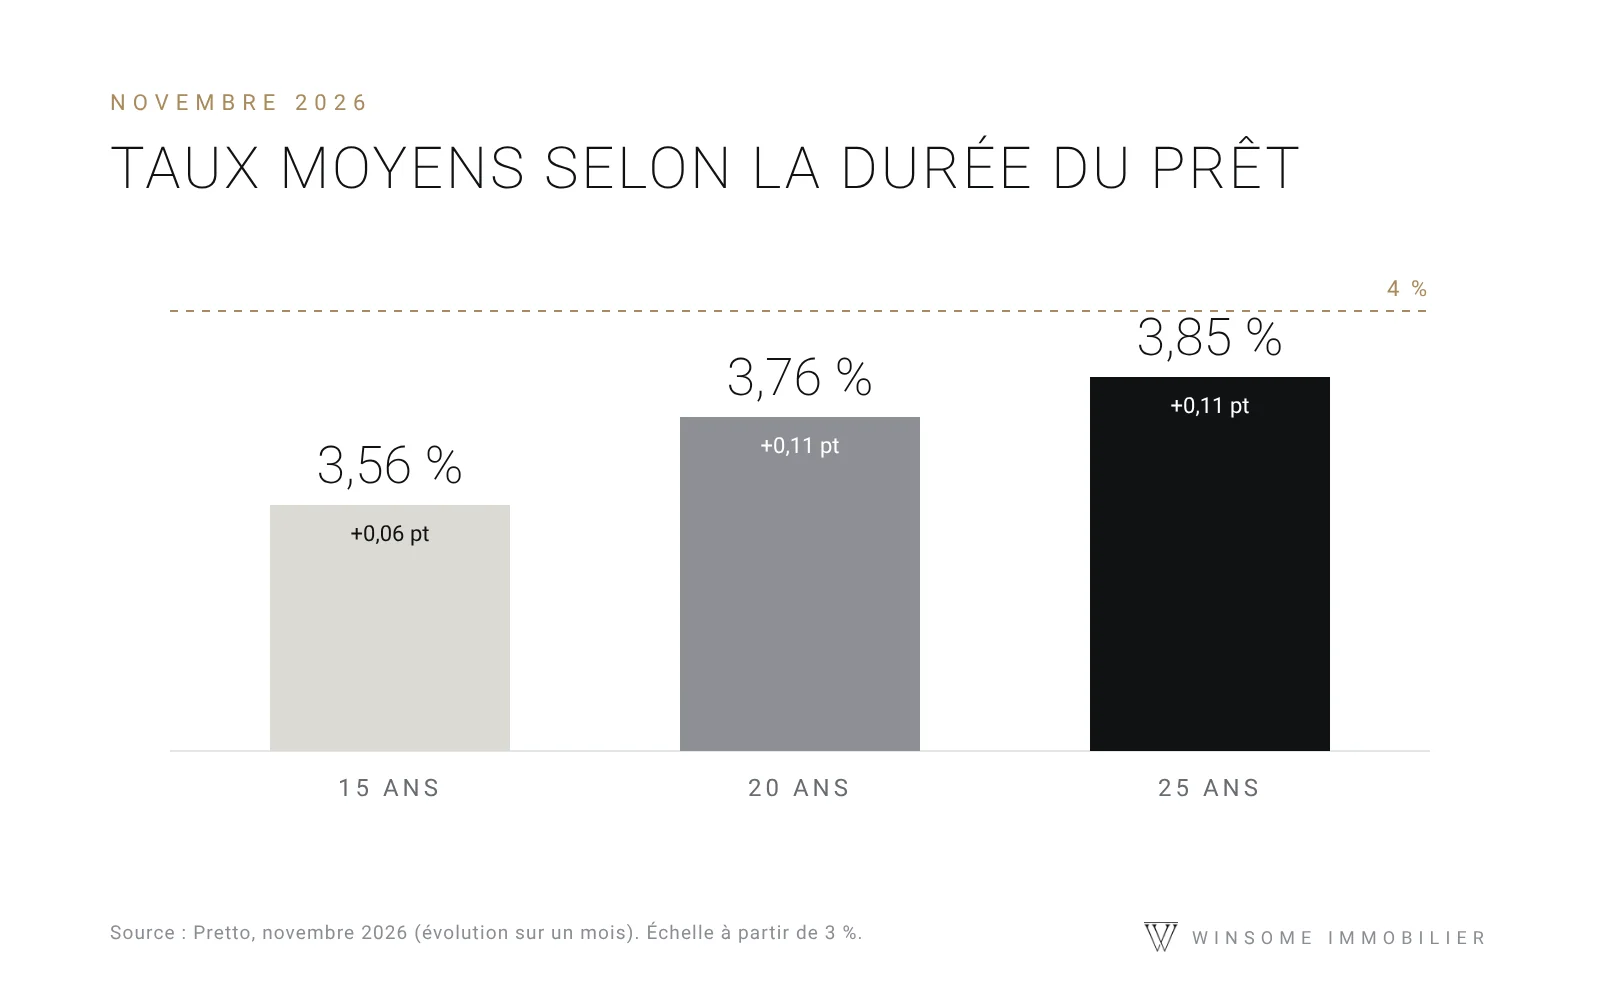
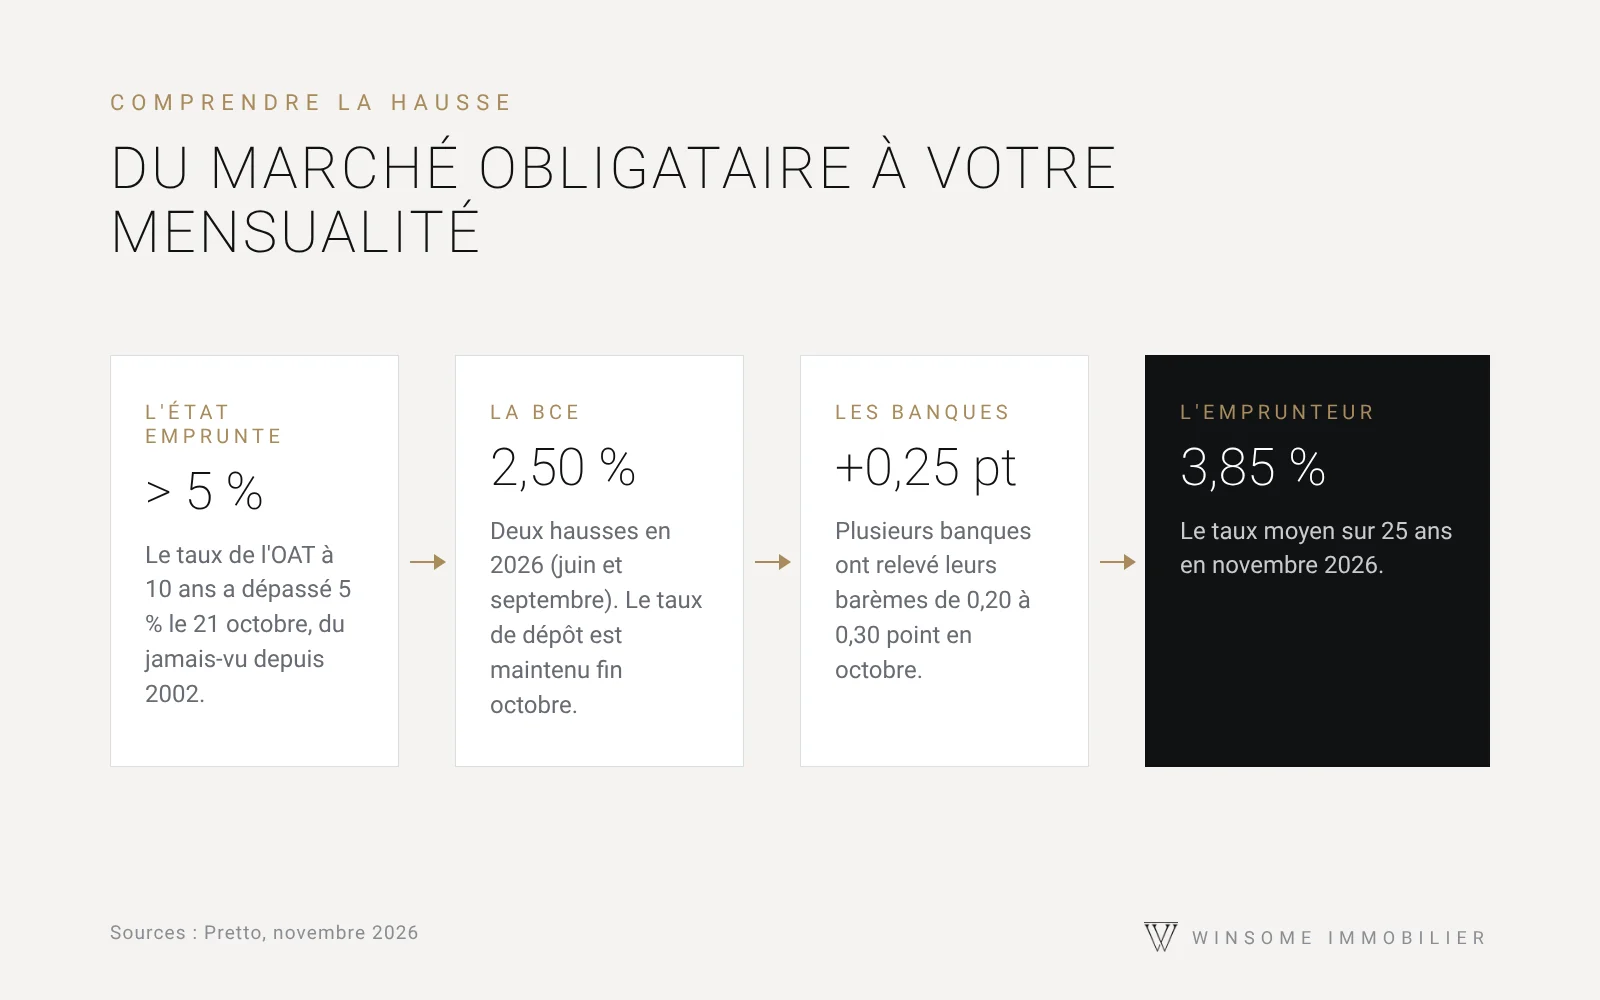
Laut dem Anfang November 2026 veröffentlichten Barometer des Brokers Pretto lag der durchschnittliche beobachtete Zinssatz bei 3,56 % für 15-jährige , 3,76 % für 20-jährige und 3,85 % für 25-jährige Kredite. Innerhalb nur eines Monats stiegen die Zinssätze für 20- und 25-jährige Kredite um 0,11 Prozentpunkte.
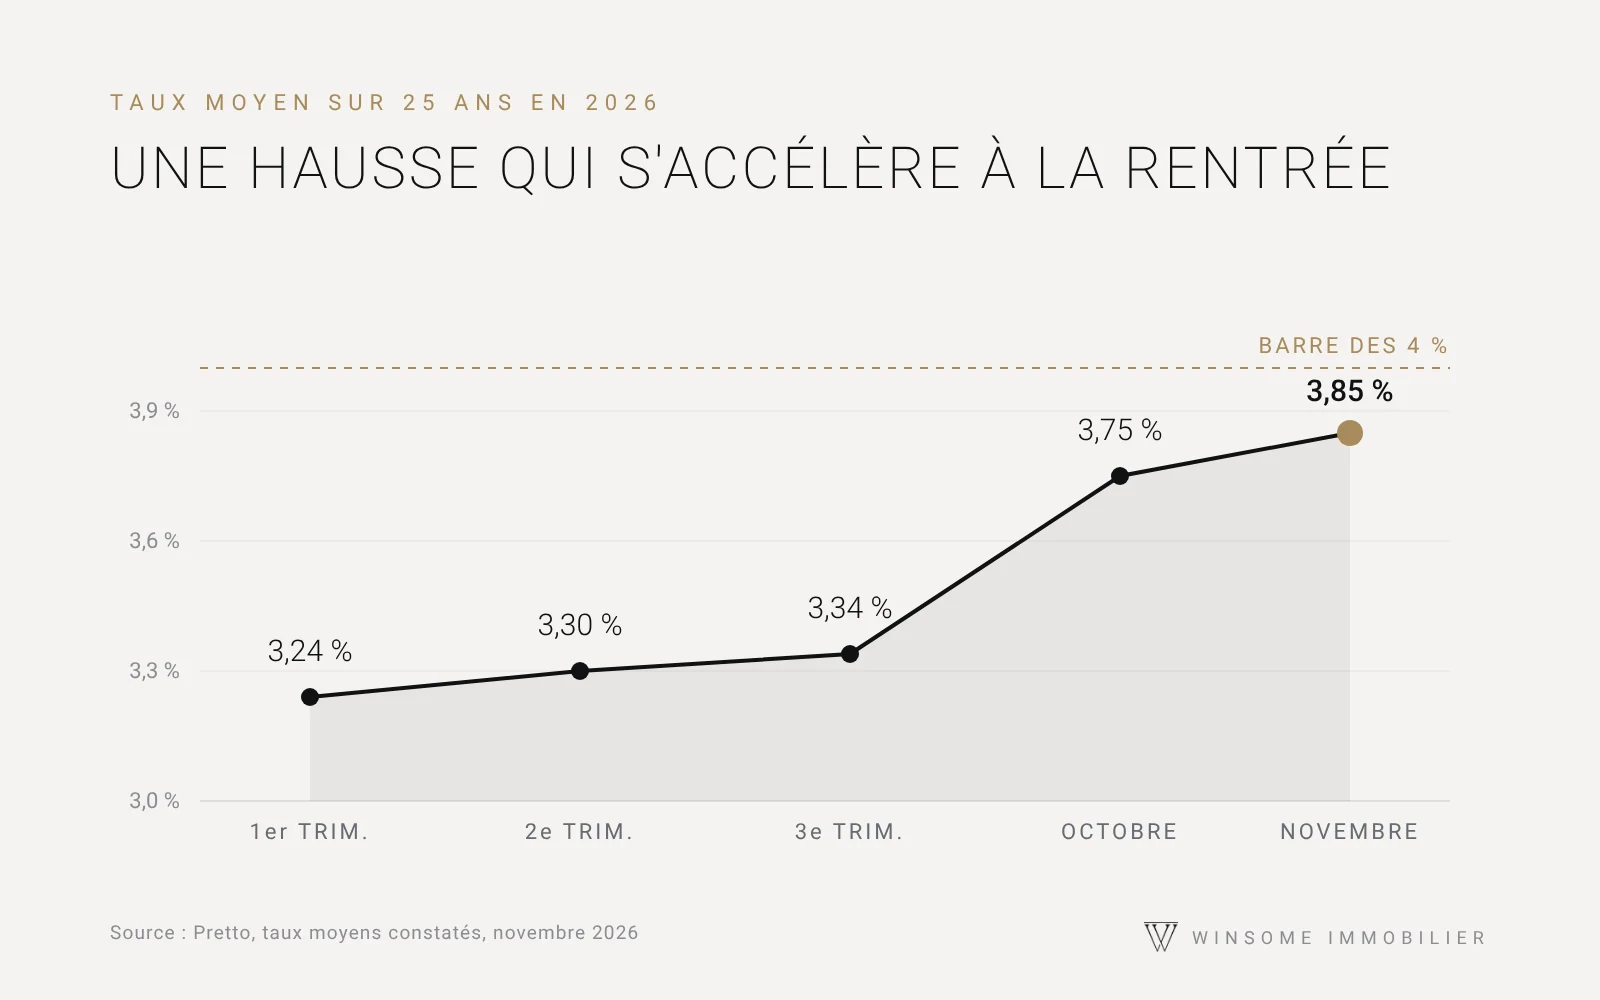
Der Trend ist eindeutig: Über 25 Jahre stieg der Durchschnittszins von 3,24 % im ersten Quartal auf 3,30 % im zweiten, 3,34 % im dritten, dann auf 3,75 % im Oktober und 3,85 % im November. Der Großteil des Anstiegs konzentrierte sich somit auf die letzten beiden Monate.
Warum steigen die Zinsen?
Banken finanzieren sich teilweise über die Märkte, und zwar zu ähnlichen oder nahezu ähnlichen Konditionen wie der Staat. Allerdings überschritt der Zinssatz der zehnjährigen französischen Staatsanleihe OAT am 21. Oktober 2026 die 5% -Marke – ein Niveau, das seit 2002 nicht mehr erreicht wurde. Geopolitische Spannungen, steigende Energiepreise und die politische Lage in Frankreich belasten die Schuldenkosten.
Die Europäische Zentralbank (EZB) hat ihrerseits ihre Leitzinsen in diesem Jahr bereits zweimal angehoben, im Juni und im September. Der Einlagensatz, der bei der Sitzung am 29. Oktober unverändert bei 2,50 % blieb, verteuert die Kreditvergabe der Banken. Mehrere Institute erhöhten daher im Oktober ihre Leitzinsen um 0,20 bis 0,30 Prozentpunkte.
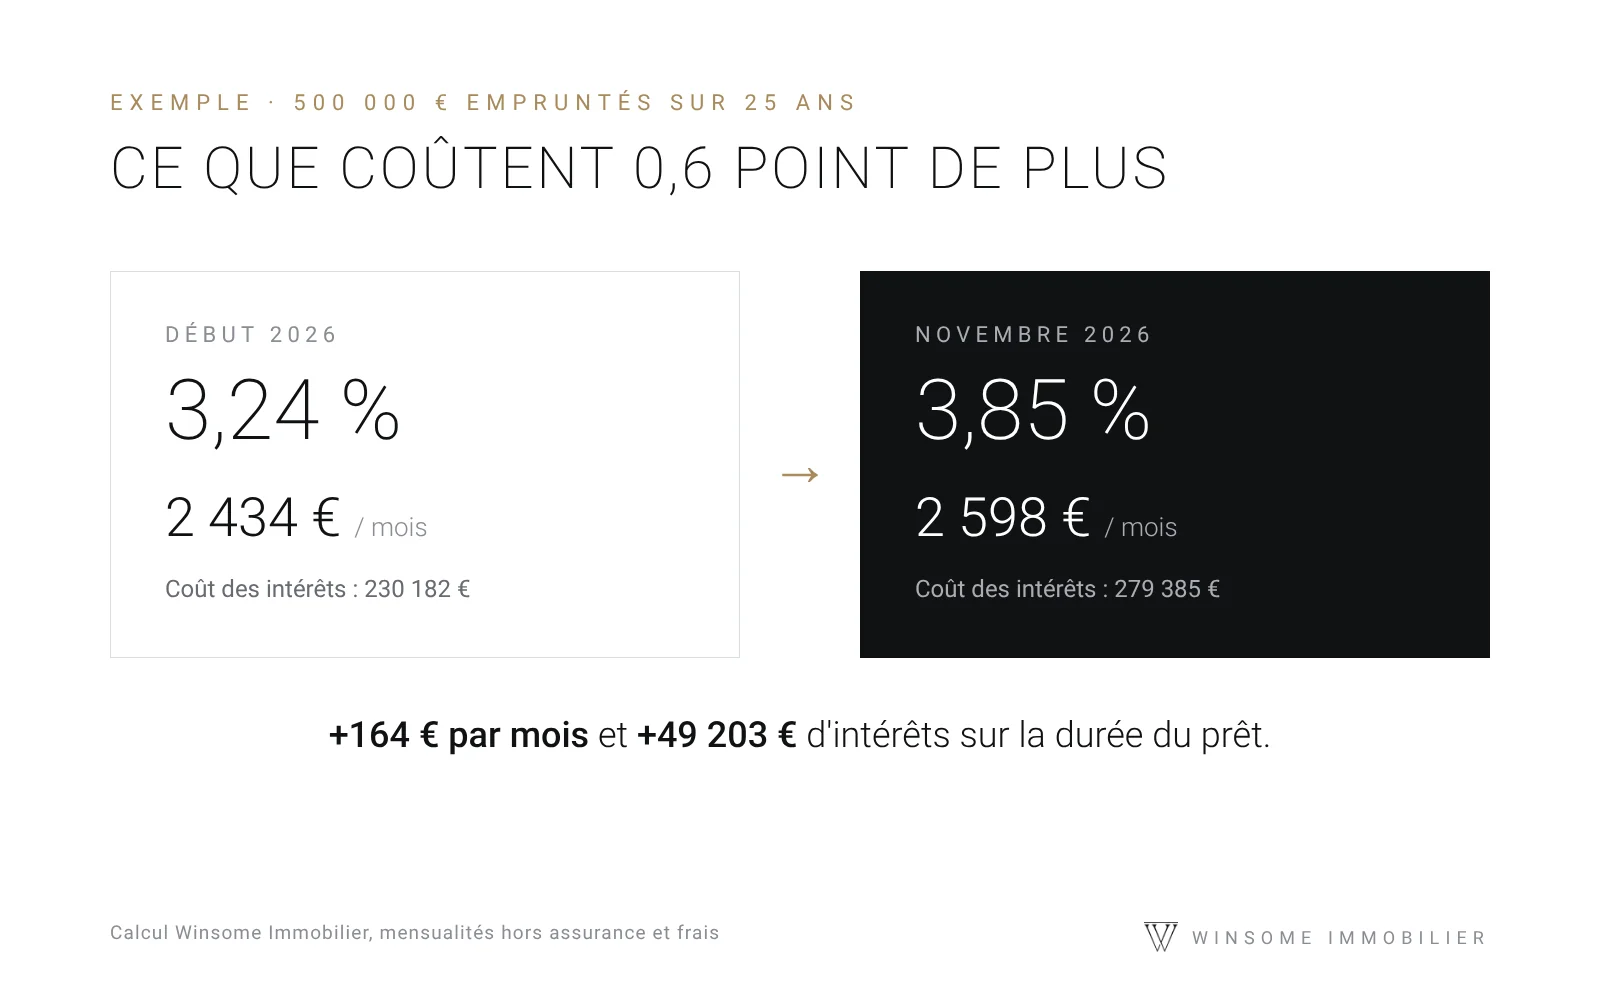
Ein Anstieg um 0,6 Punkte bedeutet bei einem Kreditbetrag von 500.000 € mit einer Laufzeit von 25 Jahren eine monatliche Mehrbelastung von etwa 160 €.
Winsome Immobilier
Was sich dadurch für Ihr Budget ändert
Nehmen wir ein einfaches Beispiel: ein Darlehen über 500.000 € mit einer Laufzeit von 25 Jahren, ohne Versicherung. Beim durchschnittlichen Zinssatz zu Jahresbeginn (3,24 %) beträgt die monatliche Rate etwa 2.434 € . Beim Zinssatz vom November (3,85 %) steigt sie auf etwa 2.598 € , was einer Erhöhung um 164 € pro Monat und zusätzlichen Zinsen von fast 49.000 € über die gesamte Laufzeit entspricht.
Anders ausgedrückt: Bei einer monatlichen Rate von 2.500 € über 25 Jahre könnte man zu Jahresbeginn rund 513.000 € aufnehmen, heute wären es rund 481.000 €. Das Kaufbudget hat sich bei gleichbleibender monatlicher Rate um gut 30.000 € verringert .
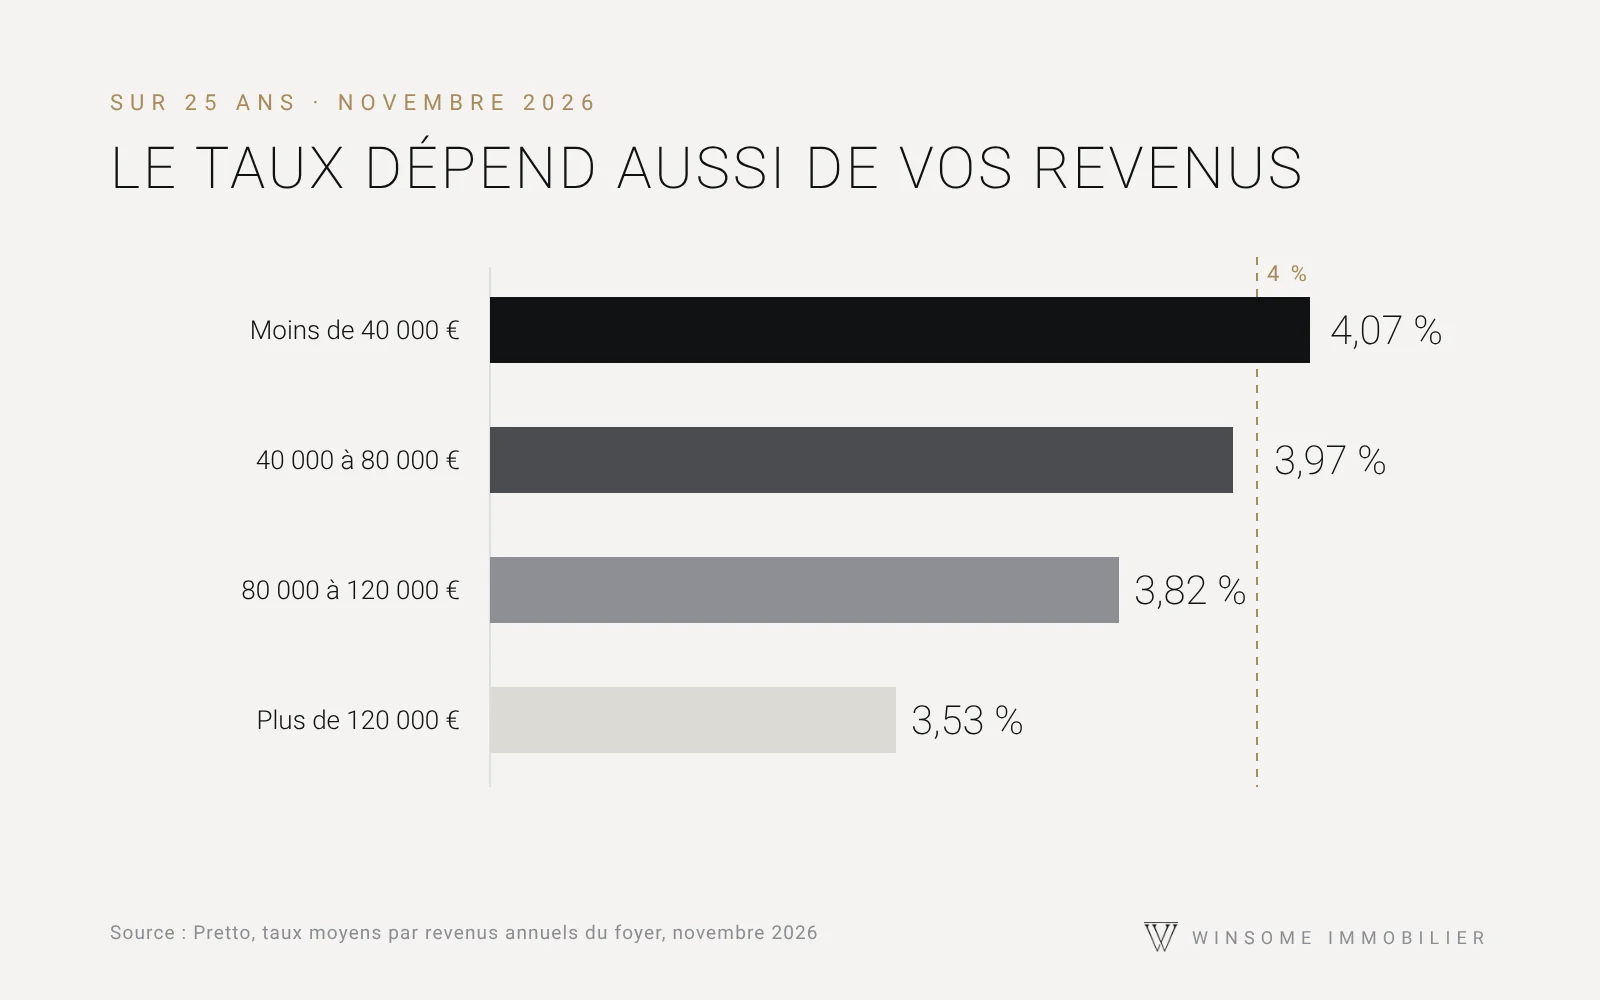
Nicht alle Kreditnehmer werden gleich behandelt. Banken behalten ihre besten Konditionen für hohe Einkommen vor: Über einen Zeitraum von 25 Jahren liegt der durchschnittliche Zinssatz zwischen 3,53 % für Haushalte mit einem Jahreseinkommen von über 120.000 € und 4,07 % für Haushalte mit einem Jahreseinkommen von unter 40.000 € .
Und in Cannes?
Der Immobilienmarkt in Cannes reagiert anders als der nationale Durchschnitt. Ein erheblicher Anteil der Käufer finanziert seine Projekte mit einer hohen Anzahlung oder sogar ohne Kredit, und über 40 % der Stadt sind Zweitwohnungen. Der Anstieg der Zinsen trifft daher vor allem Erstkäufer und Käufer mit kleinerem Budget, deutlich weniger hingegen das Luxussegment.
MeilleursAgents schätzt den durchschnittlichen Quadratmeterpreis für Wohnungen zum 1. November 2026 auf 6.037 € und für Häuser auf 7.556 € . Die Preise sind im vergangenen Jahr leicht gesunken (-2,1 % bei Wohnungen), liegen aber im Fünfjahresvergleich immer noch 13 % und im Zehnjahresvergleich 34 % höher. In den begehrtesten Lagen, wie beispielsweise an der Croisette , werden Quadratmeterpreise von über 11.000 € erzielt.
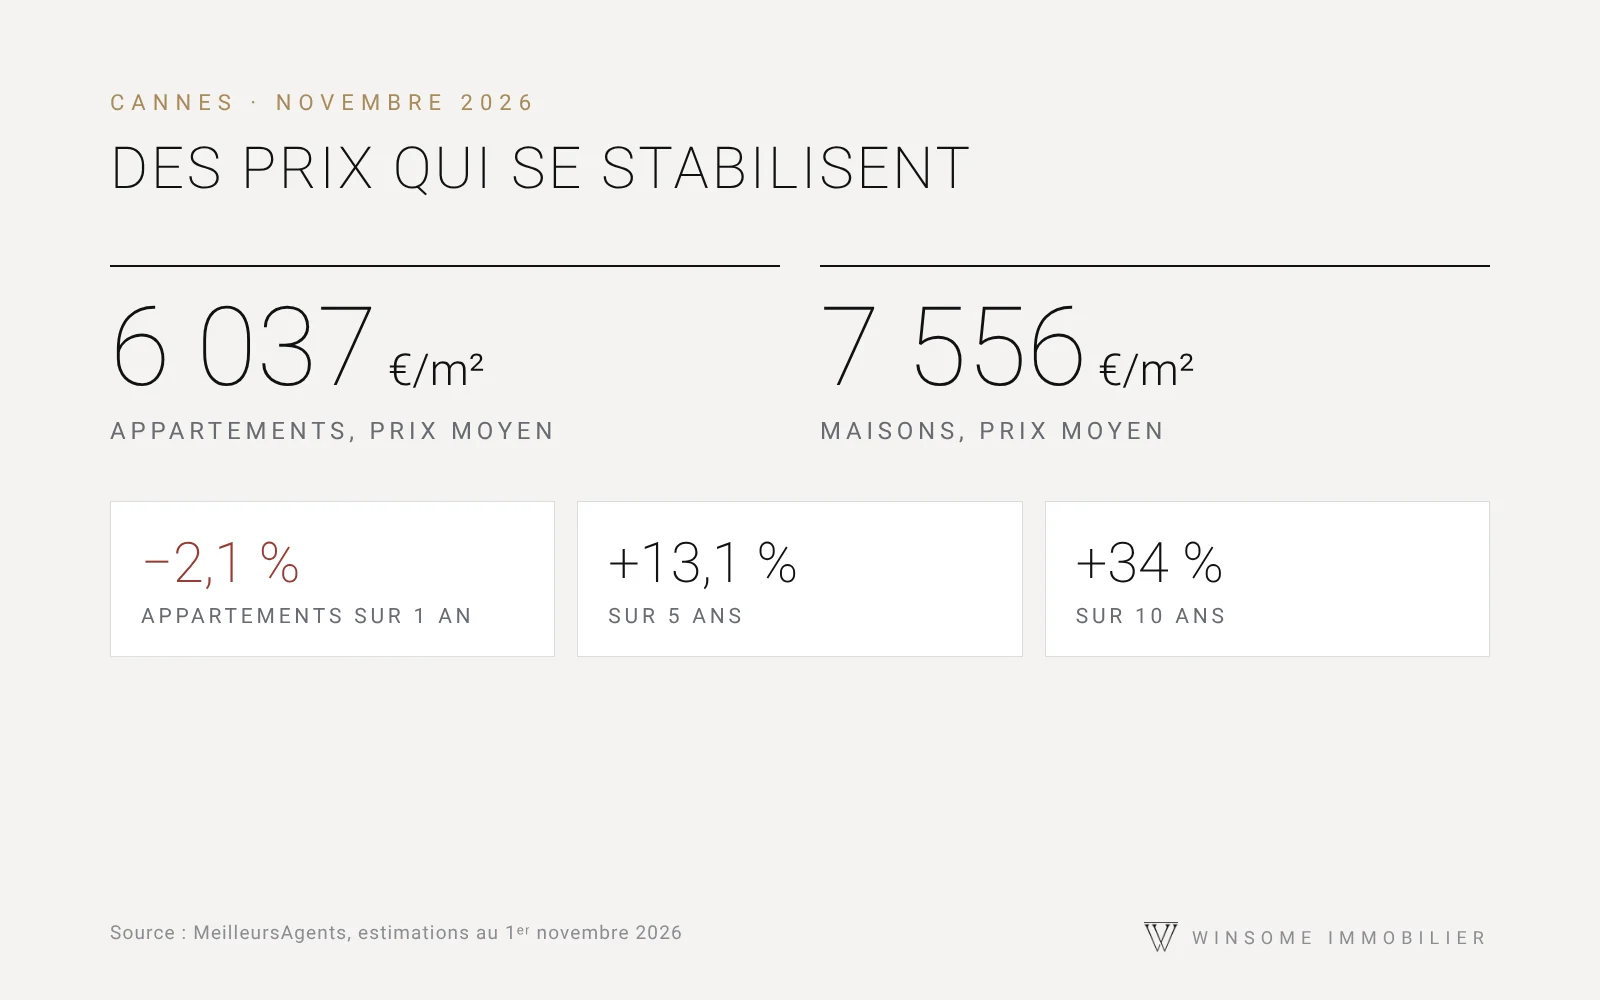
6 037 €
Durchschnittspreis pro Quadratmeter für eine Wohnung in Cannes
−2,1 %
Jährliche Veränderungen der Wohnungspreise
+34 %
Entwicklung der Wohnungspreise über zehn Jahre
Sollten Sie jetzt kaufen oder warten?
Niemand kann mit Sicherheit vorhersagen, wie sich die Zinsen entwickeln werden. Die EZB hat weitere Zinserhöhungen nicht ausgeschlossen, und die Ratingagentur S&P wird am 27. November ihre Einschätzung Frankreichs veröffentlichen. Mit einem raschen Zinsrückgang zu rechnen, ist daher riskant.
Allerdings sprechen zwei Faktoren für Käufer, die bereit sind, den Schritt zu wagen:
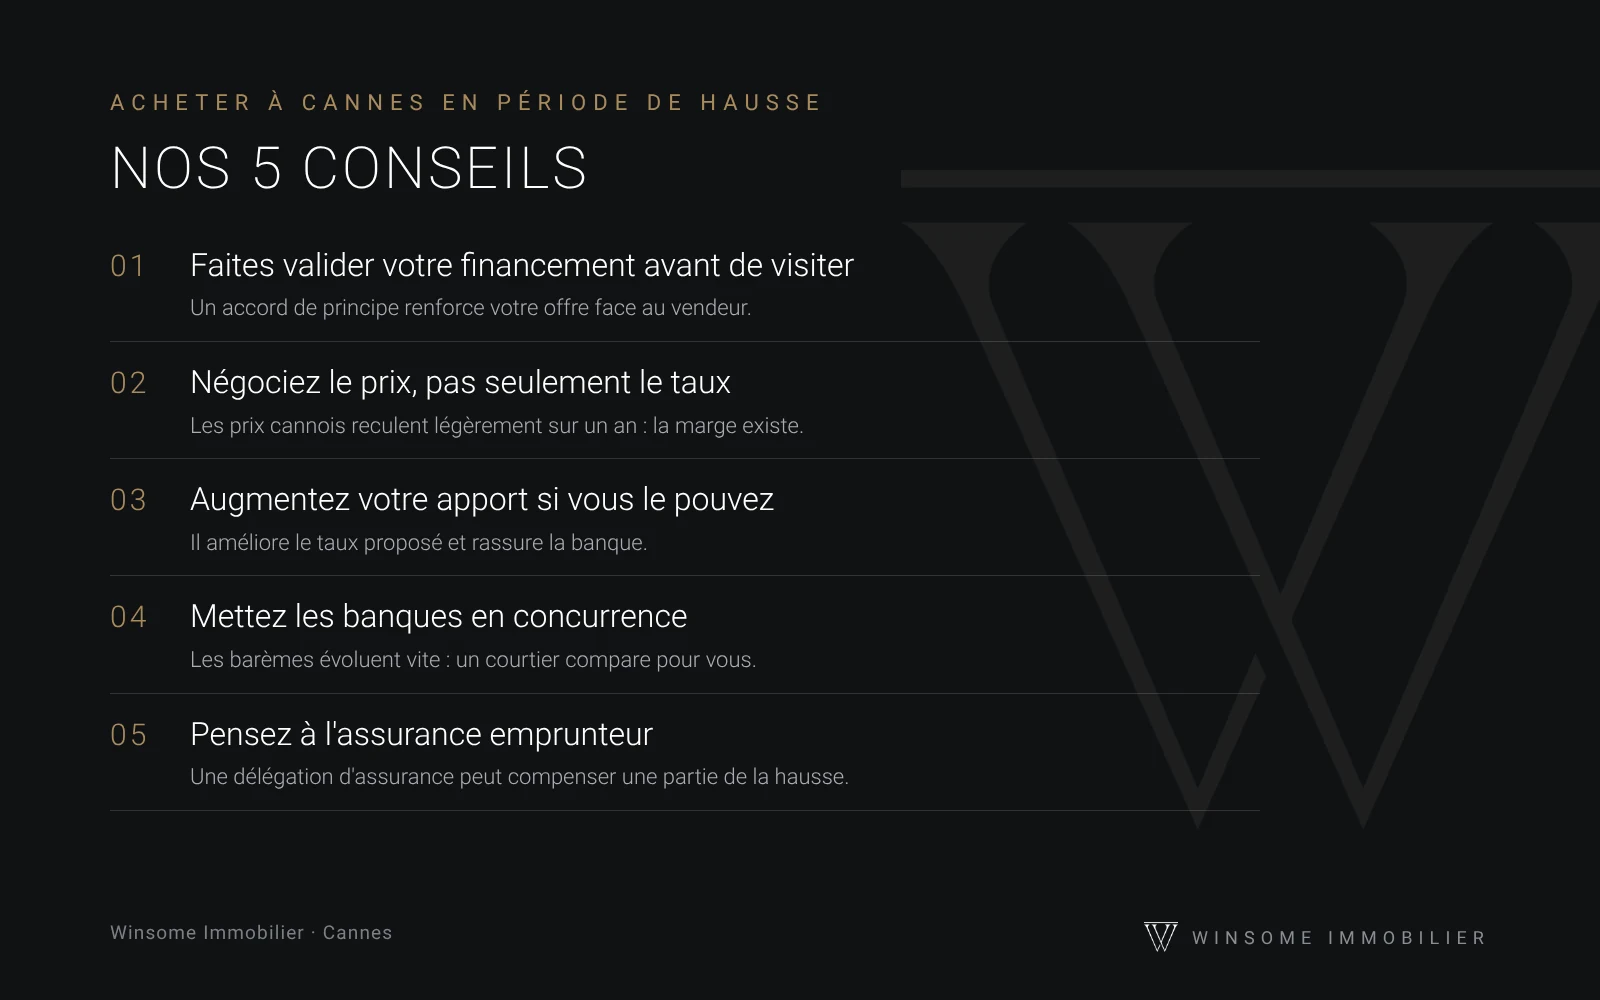
- Verhandlungen sind wieder im Gange. Da sich die Preise stabilisieren und die Käufer vorsichtiger geworden sind, sind Verkäufer eher bereit, über Preise zu verhandeln, was einen Teil der Auswirkungen steigender Zinsen ausgleichen kann.
- Der Kredit kann neu verhandelt werden, der Kaufpreis jedoch nicht. Sollten die Zinsen in den kommenden Jahren sinken, ist eine Neuverhandlung oder Umschuldung des Kredits möglich. Der Kaufpreis der Immobilie ist jedoch endgültig.
Winsome Immobilier ist hier, um Ihnen zu helfen.
Der Kauf einer Immobilie in einem dynamischen Markt erfordert fachkundige Beratung. Unsere Immobilienmakler unterstützen Sie bei der Budgetplanung, der Suche nach passenden Objekten zum richtigen Preis und begleiten Sie durch alle Verhandlungen bis zum Vertragsabschluss. Sind Sie Hausbesitzer und fragen sich, ob jetzt der richtige Zeitpunkt für einen Verkauf ist? Wir bieten Ihnen eine kostenlose Immobilienbewertung an.
Quellen: Pretto-Zinsbarometer, November 2026; MeilleursAgents Preisprognosen vom 1. November 2026. Die monatlichen Zahlungsbeispiele sind Richtwerte und beinhalten keine Versicherungen und Gebühren. Dieser Artikel dient ausschließlich Informationszwecken und stellt keine individuelle Finanzberatung dar.