In poche settimane, il mercato dei mutui ha subito un cambiamento radicale. Dopo un inizio d'anno tranquillo, i tassi sono aumentati vertiginosamente dall'autunno, superando il 4% per alcuni mutuatari. Dovreste rinunciare ai vostri progetti di acquisto di un immobile a Cannes, o è meglio agire in fretta prima di un ulteriore aumento? Cifre, spiegazioni e consigli dai nostri agenti immobiliari.
Cosa è successo quest'autunno?
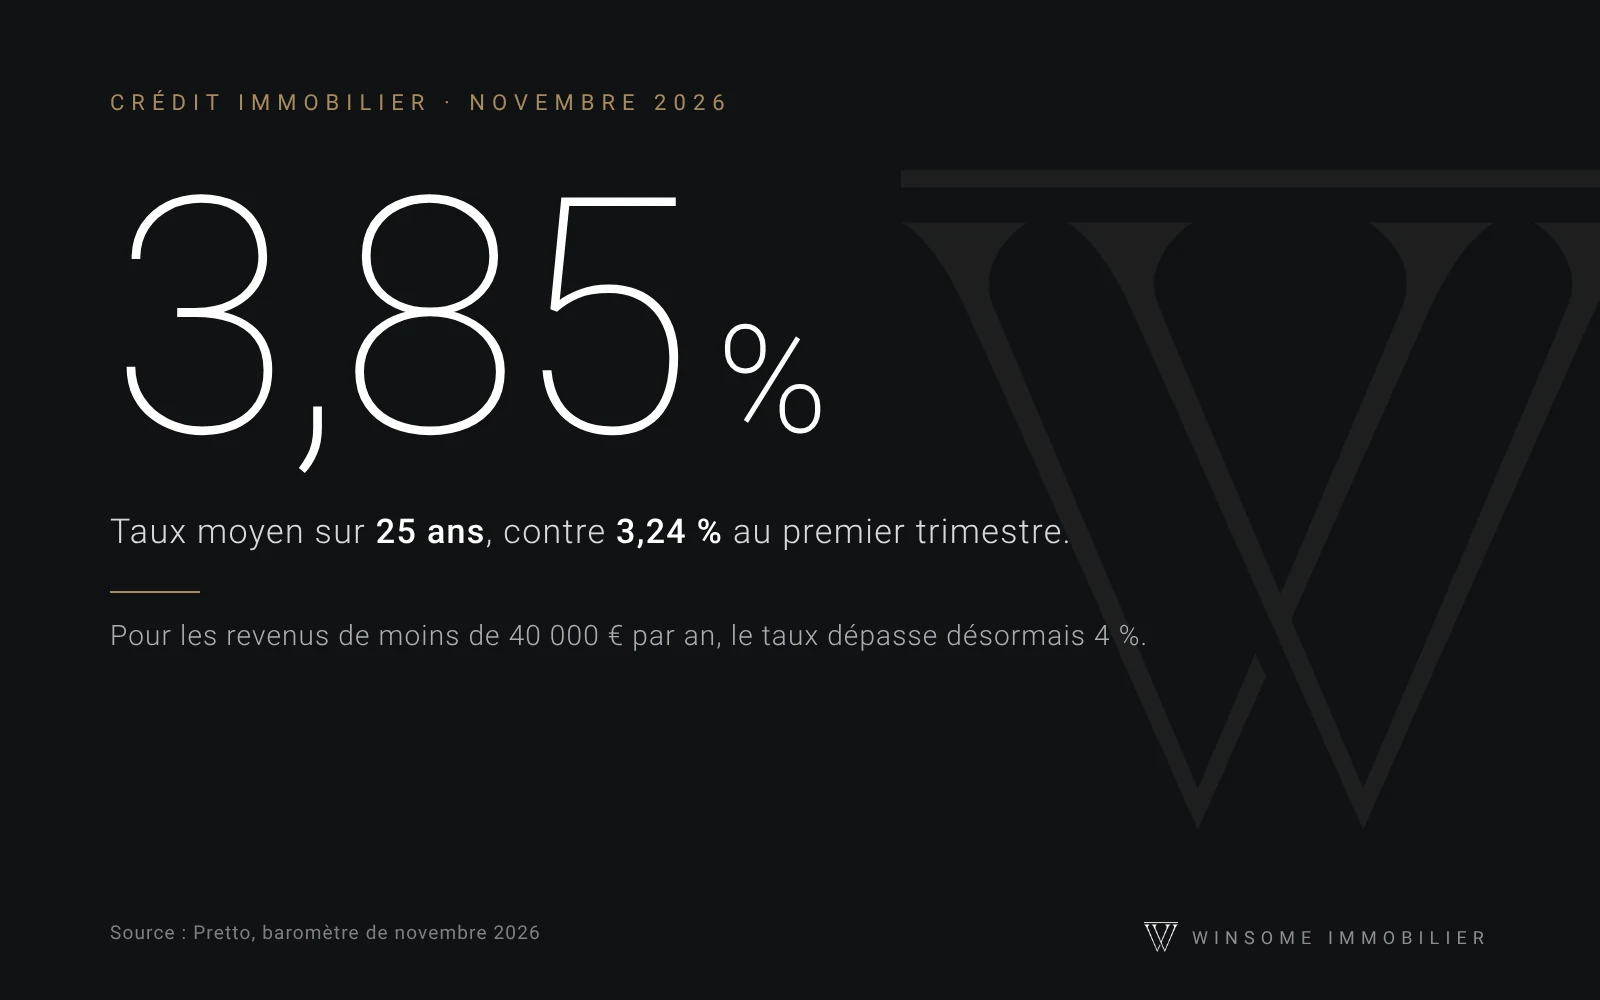
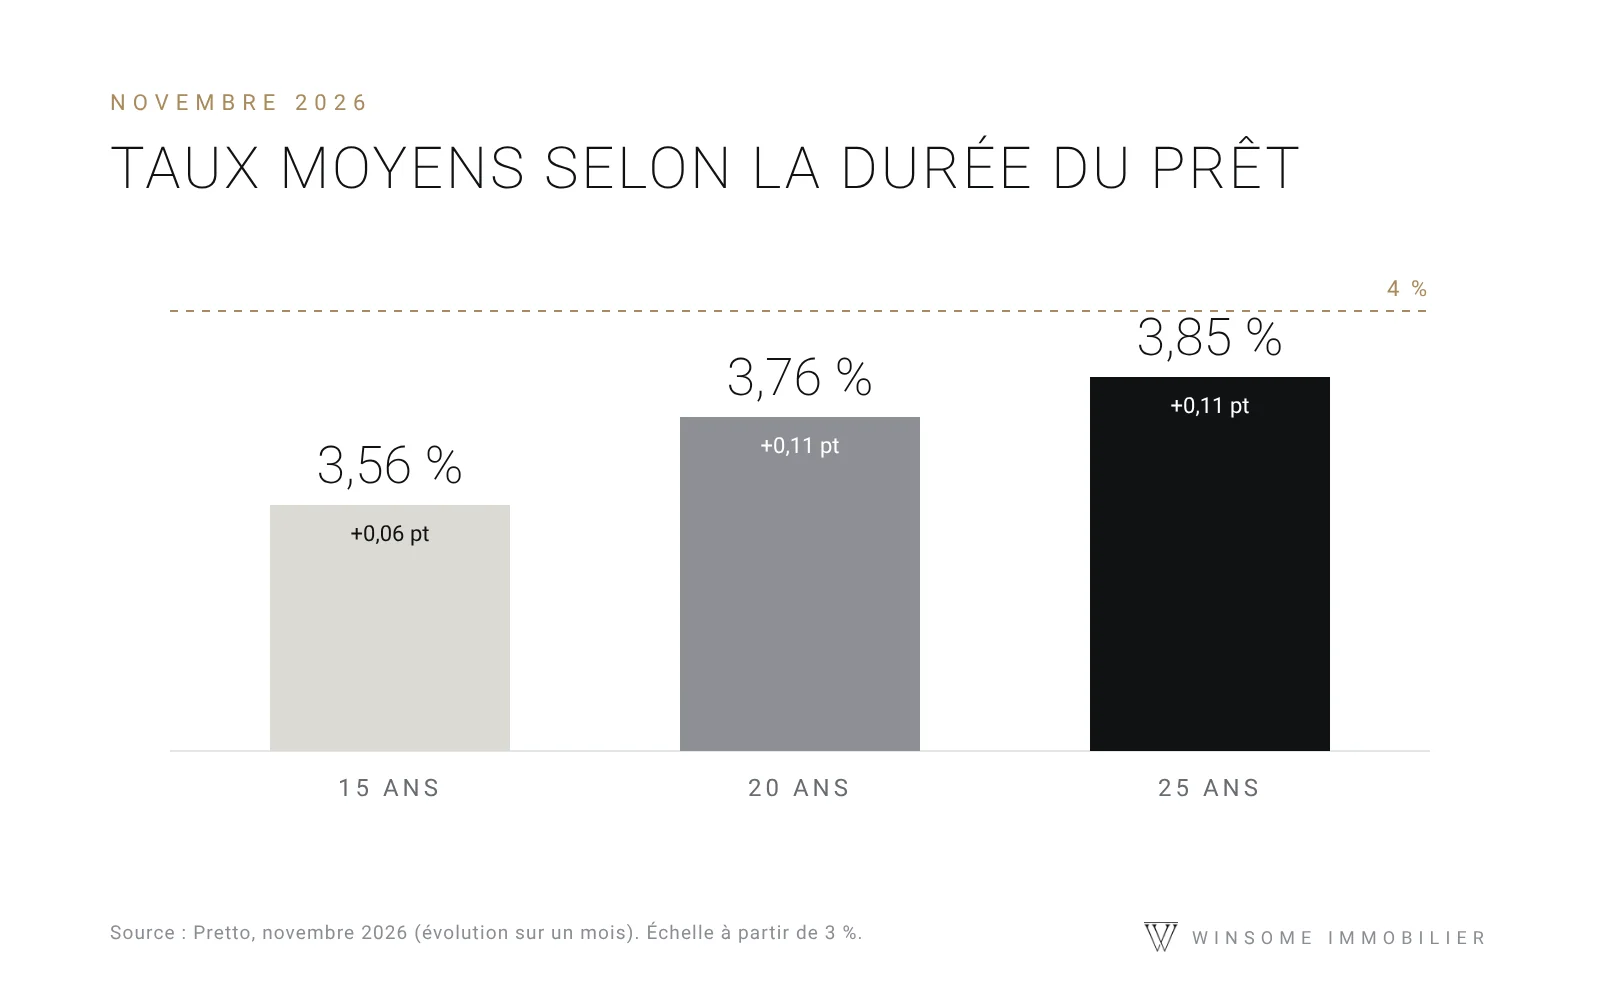
Secondo il barometro del broker Pretto pubblicato all'inizio di novembre 2026, il tasso medio osservato ha raggiunto il 3,56% per i mutui a 15 anni , il 3,76% per quelli a 20 anni e il 3,85% per quelli a 25 anni . In un solo mese, i tassi per i mutui a 20 e 25 anni sono aumentati di 0,11 punti percentuali.
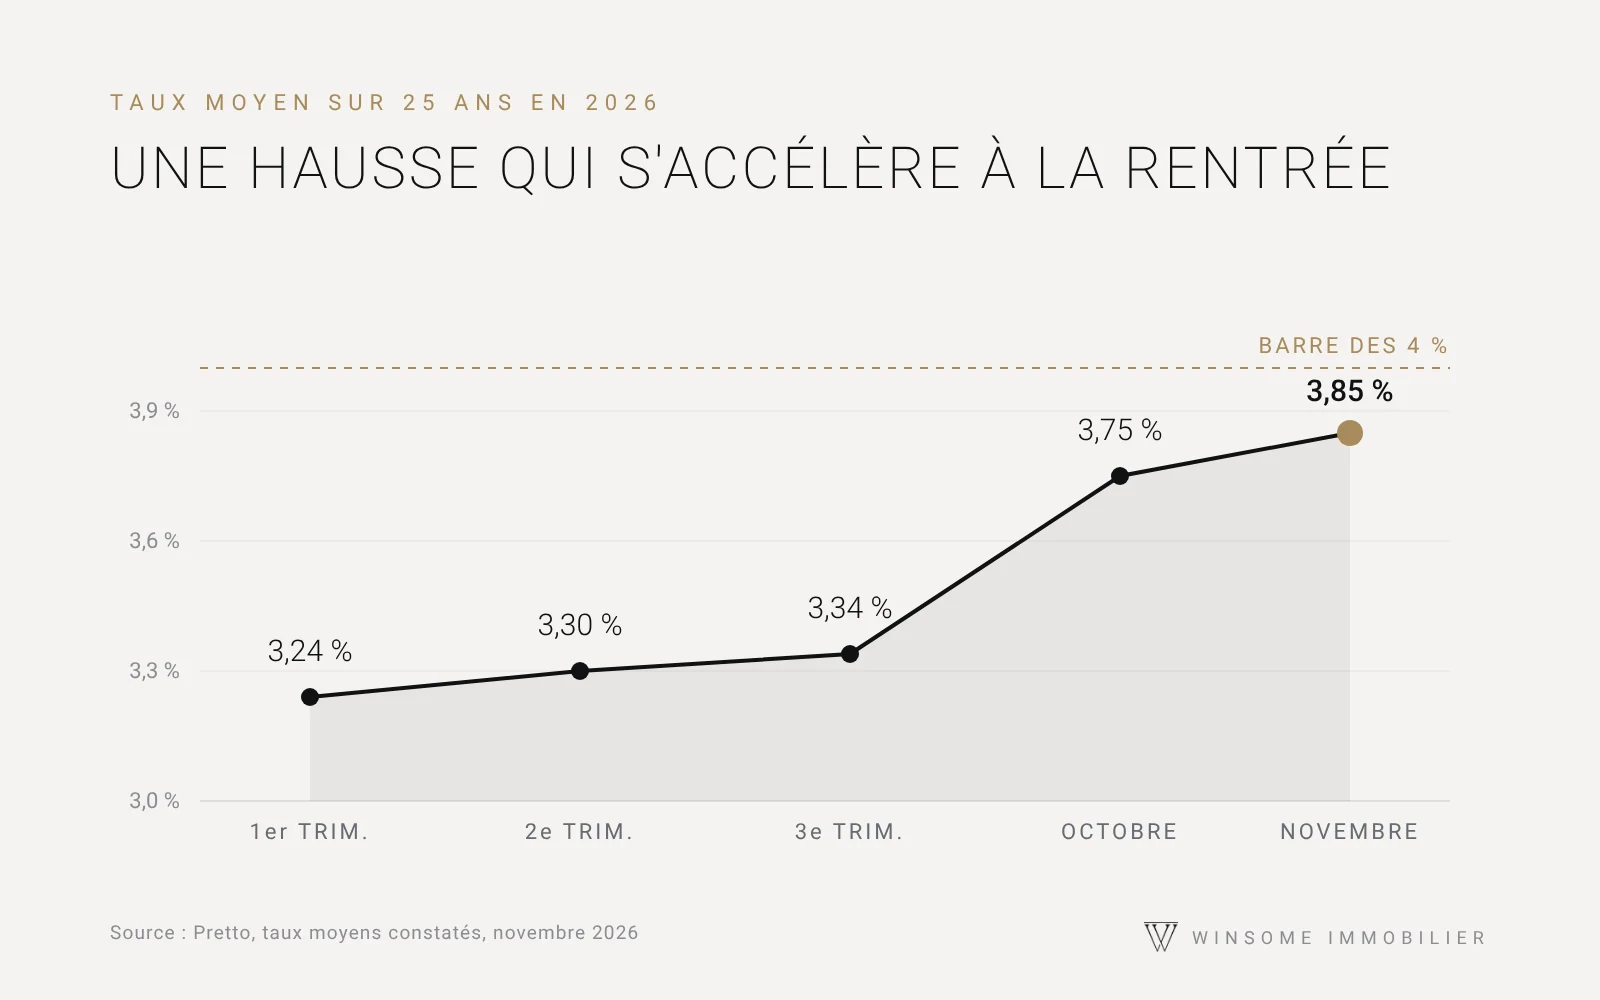
La tendenza è chiara: in 25 anni, il tasso medio è passato dal 3,24% del primo trimestre al 3,30% del secondo, al 3,34% del terzo, poi al 3,75% di ottobre e al 3,85% di novembre. La maggior parte dell'aumento si è quindi concentrata negli ultimi due mesi.
Perché i tassi di interesse stanno aumentando?
Le banche si finanziano in parte sui mercati, allo stesso tasso del governo o quasi. Tuttavia, il tasso dell'OAT decennale, il titolo di riferimento del governo francese, ha superato il 5% il 21 ottobre 2026 , un livello che non si vedeva dal 2002. Le tensioni geopolitiche, l'aumento dei prezzi dell'energia e il contesto politico francese stanno tutti pesando sul costo del debito.
La Banca Centrale Europea, dal canto suo, ha aumentato i tassi due volte quest'anno, a giugno e a settembre. Il tasso sui depositi, mantenuto al 2,50% nella riunione del 29 ottobre, aumenta il costo del credito per le banche. Diversi istituti hanno quindi aumentato i propri tassi di interesse di 0,20-0,30 punti percentuali nel mese di ottobre.
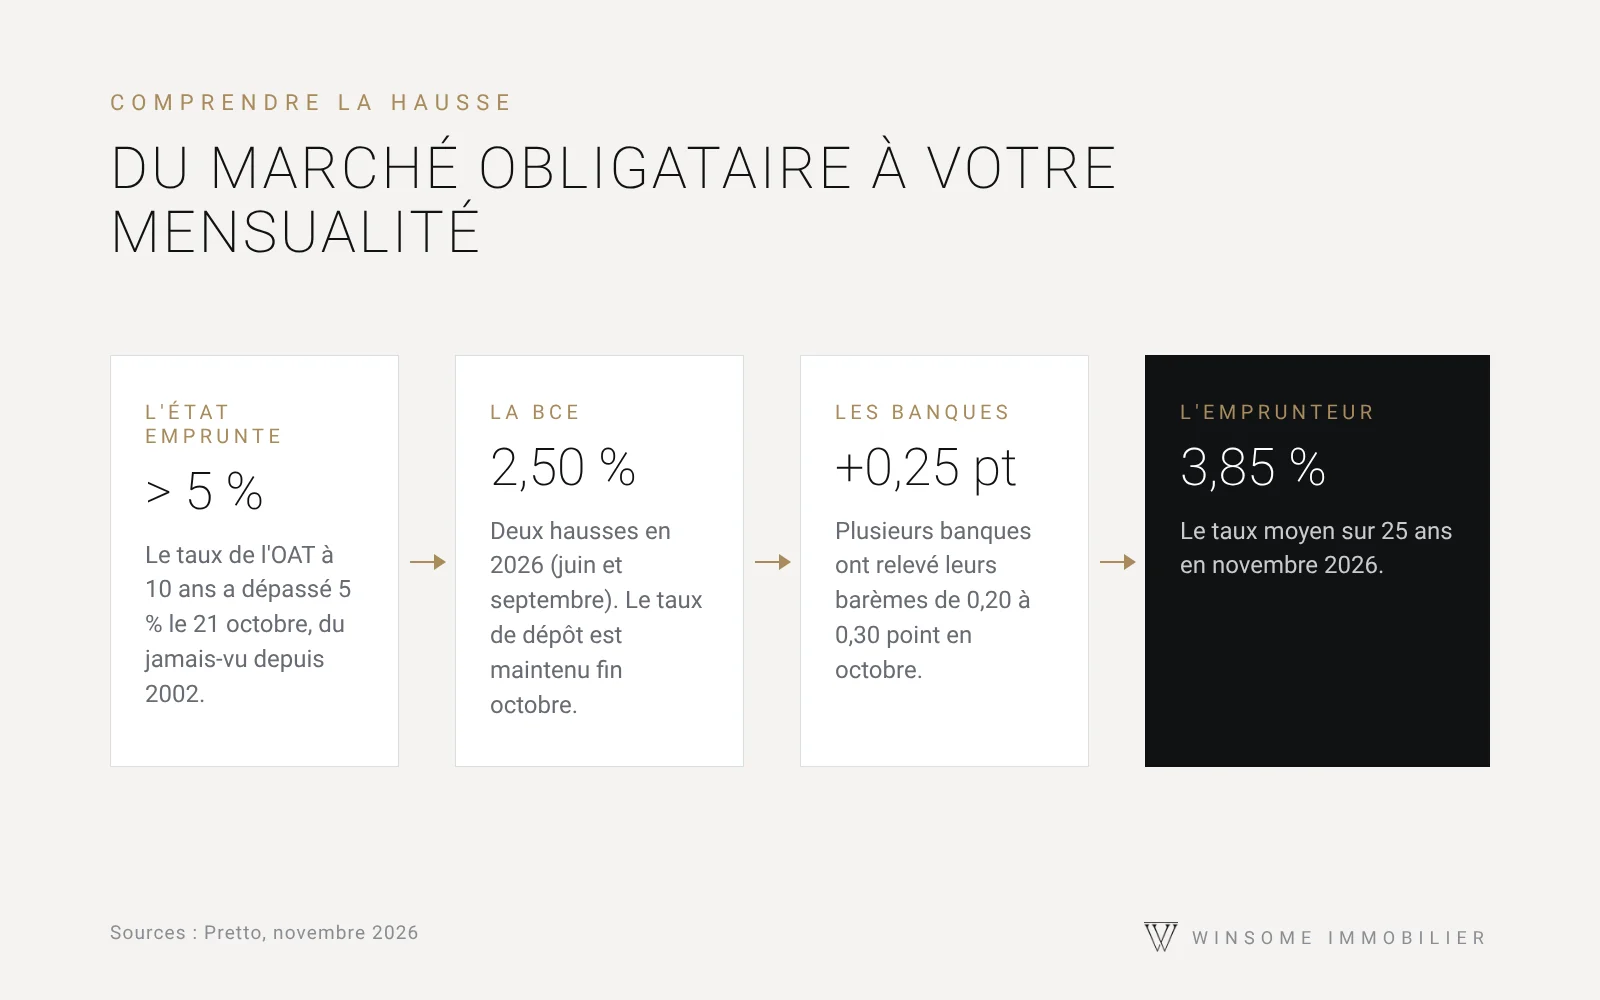
Un aumento di 0,6 punti percentuali si traduce in circa 160 euro in più al mese per un prestito di 500.000 euro con una durata di 25 anni.
Winsome Immobilier
Cosa significa questo per il tuo budget
Facciamo un semplice esempio: un prestito di 500.000 euro con una durata di 25 anni, esclusa l'assicurazione. Al tasso medio di inizio anno (3,24%), la rata mensile è di circa 2.434 euro . Al tasso di novembre (3,85%), sale a circa 2.598 euro , con un aumento di 164 euro al mese e quasi 49.000 euro di interessi aggiuntivi nel corso della durata del prestito.
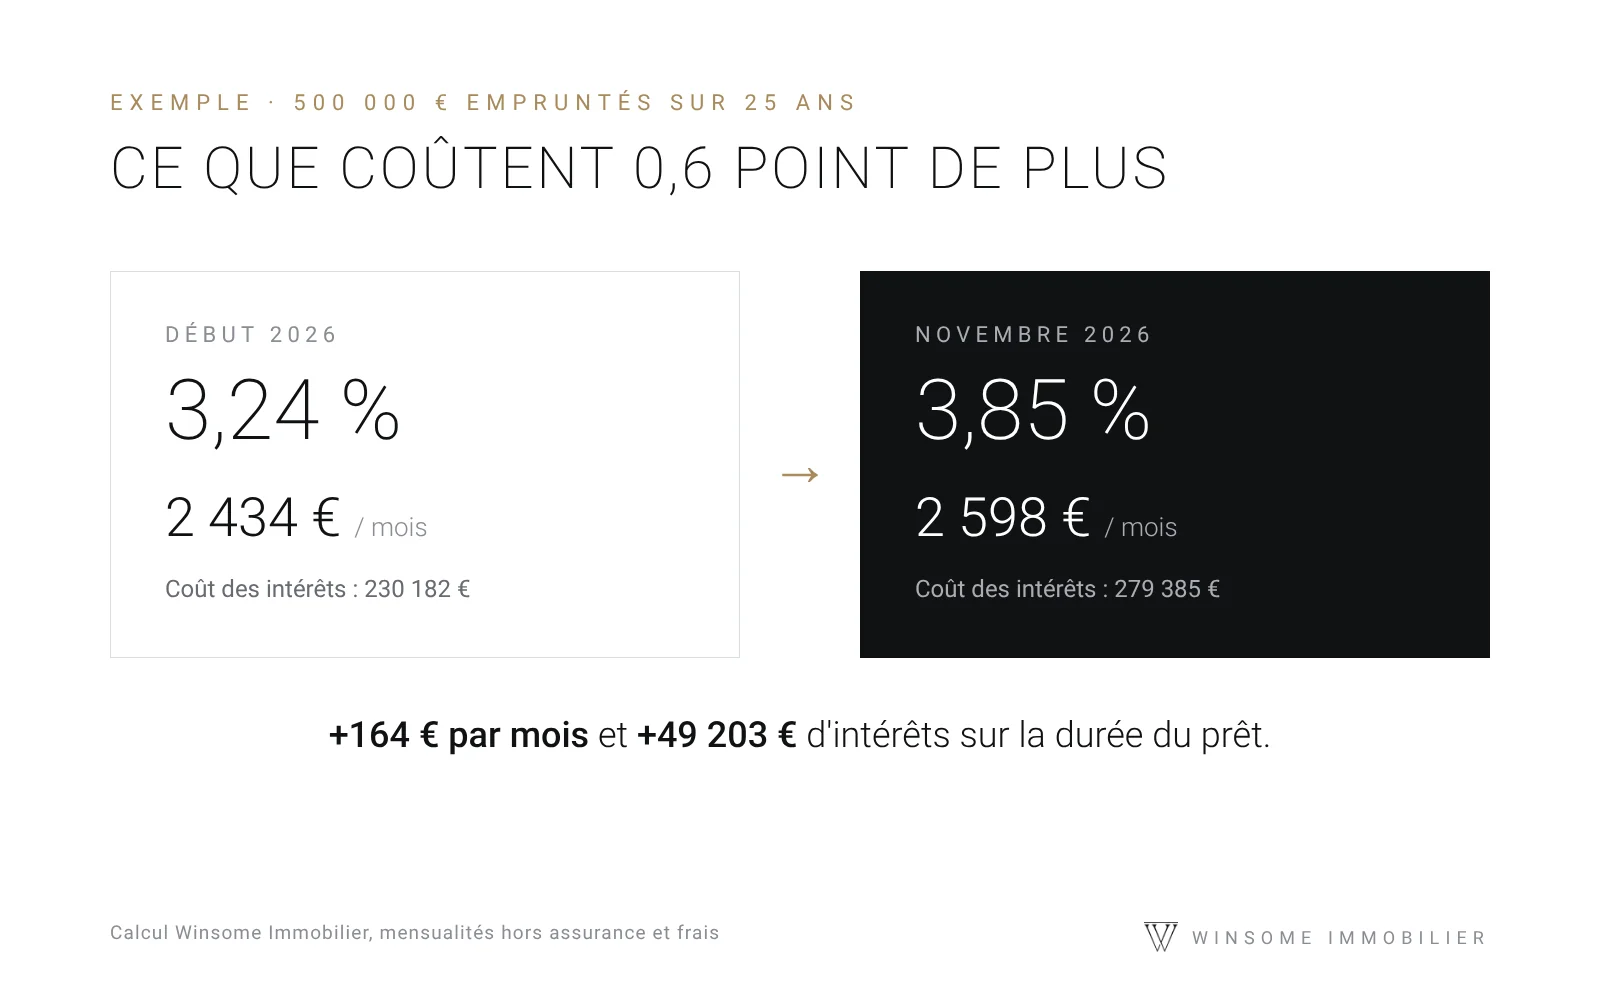
In altre parole: con una rata mensile di 2.500 euro per 25 anni, all'inizio dell'anno si potrebbero ottenere in prestito circa 513.000 euro, rispetto ai circa 481.000 euro di oggi. Il budget per l'acquisto si è ridotto di poco più di 30.000 euro, mantenendo la stessa rata mensile.
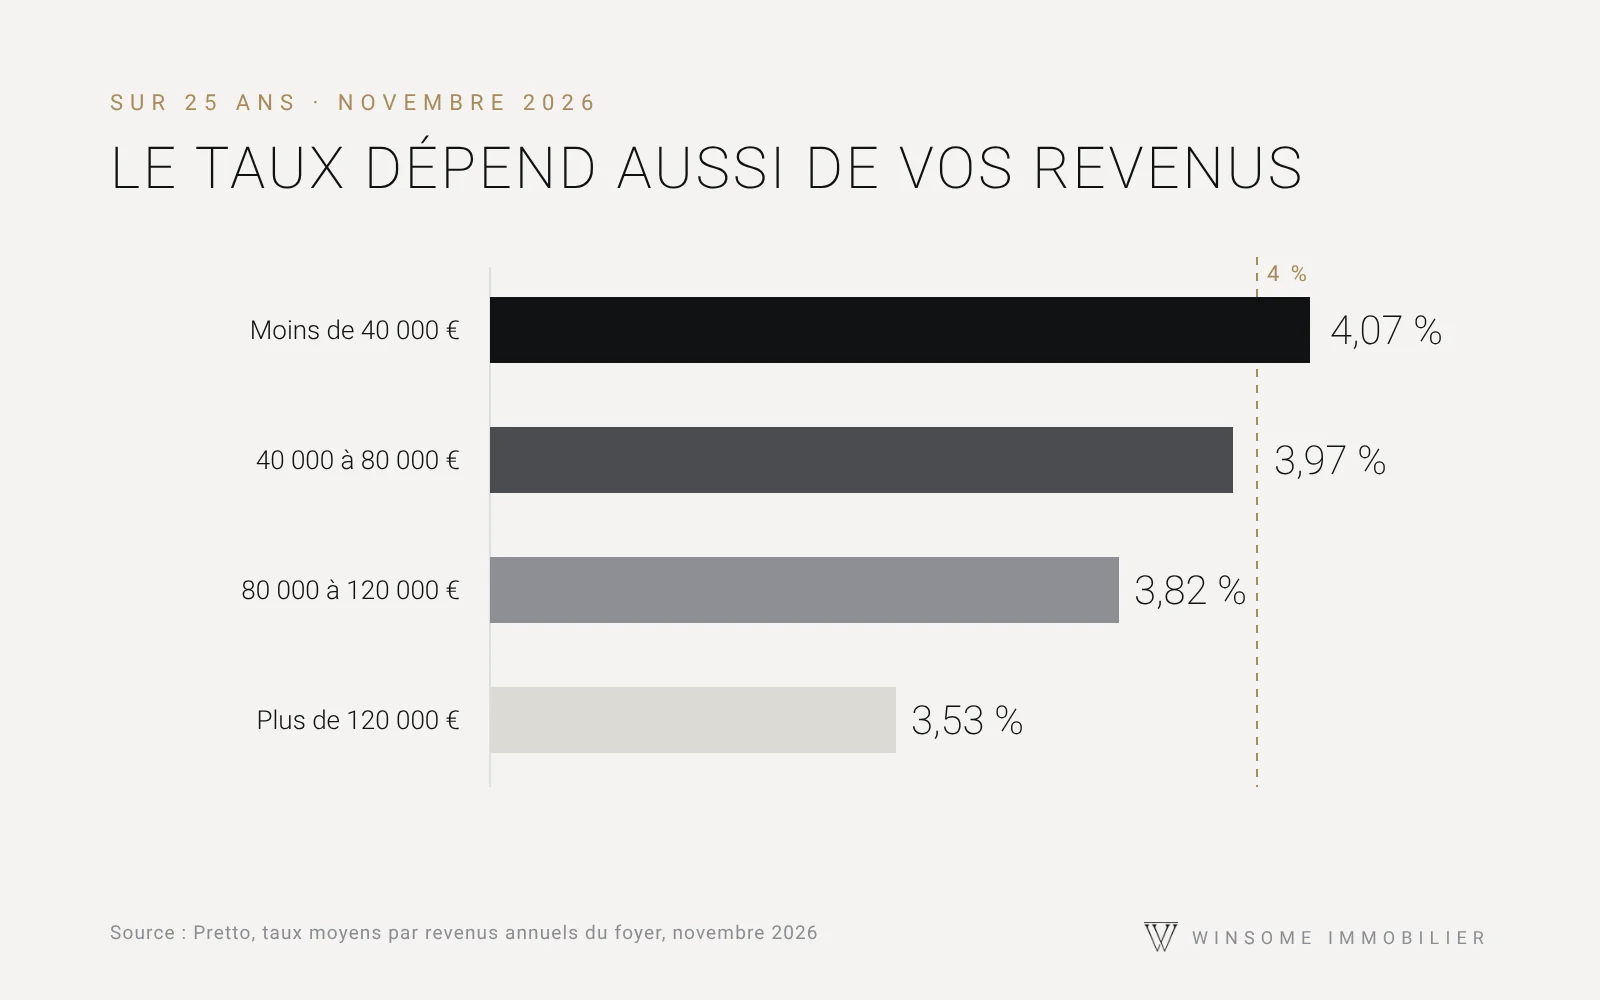
Non tutti i mutuatari sono trattati allo stesso modo. Le banche riservano le condizioni migliori ai redditi più elevati: su un periodo di 25 anni, il tasso medio varia dal 3,53% per le famiglie con un reddito superiore a 120.000 euro all'anno al 4,07% per quelle con un reddito inferiore a 40.000 euro .
E a Cannes?
Il mercato di Cannes non sta reagendo come la media nazionale. Una parte significativa degli acquirenti finanzia i propri progetti con un consistente acconto, o addirittura senza ricorrere a un mutuo, e in città oltre il 40% degli immobili è costituito da seconde case. L'aumento dei tassi di interesse pesa quindi principalmente su chi acquista per la prima volta e su chi ha un budget più limitato, e molto meno sul segmento di fascia alta.
In termini di prezzi, MeilleursAgents stima che il prezzo medio al 1° novembre 2026 si attesti a 6.037 euro al metro quadro per un appartamento e a 7.556 euro al metro quadro per una casa . I prezzi sono leggermente diminuiti nell'ultimo anno (-2,1% per gli appartamenti), ma rimangono in crescita del 13% negli ultimi cinque anni e del 34% negli ultimi dieci anni. Gli indirizzi più ambiti, come quelli sulla Croisette , superano gli 11.000 euro al metro quadro.
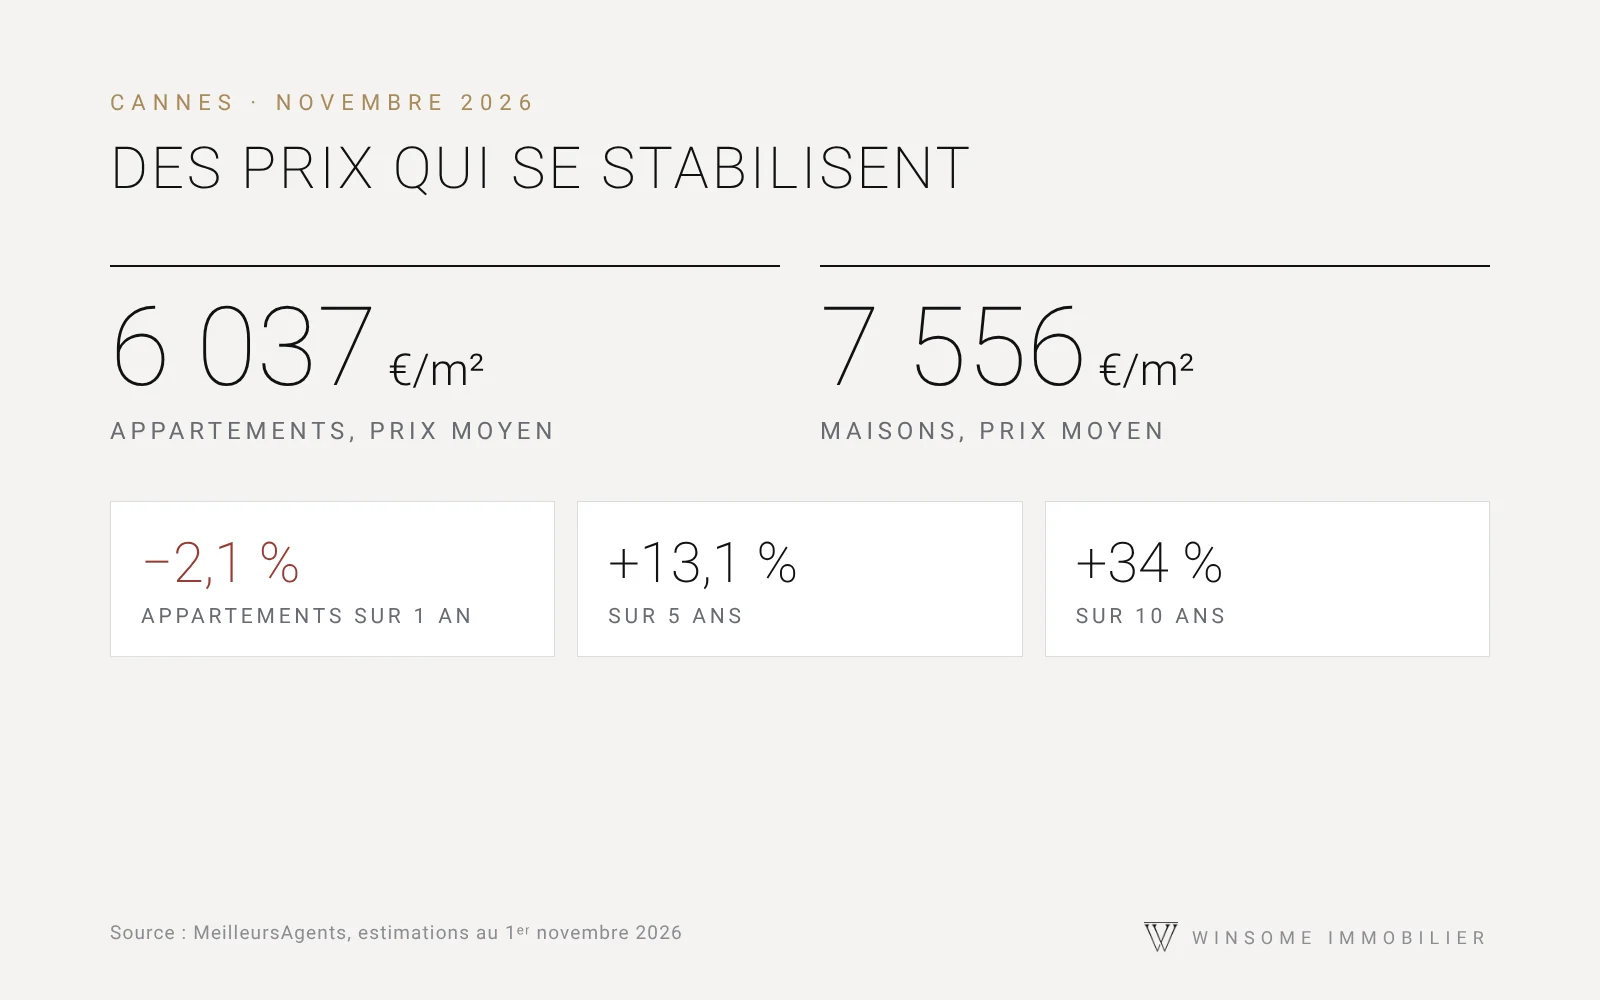
6 037 €
Prezzo medio al metro quadro di un appartamento a Cannes
−2,1 %
Variazioni annue dei prezzi degli appartamenti
+34 %
Evoluzione dei prezzi degli appartamenti nell'arco di dieci anni
Conviene comprare adesso o aspettare?
Nessuno può prevedere con certezza l'evoluzione dei tassi d'interesse. La BCE non ha escluso ulteriori rialzi e l'agenzia di rating S&P pubblicherà la sua valutazione sulla Francia il 27 novembre. Aspettarsi un rapido calo dei tassi è quindi una scommessa rischiosa.
Tuttavia, due fattori giocano a favore degli acquirenti pronti a fare il grande passo:
- La negoziazione è tornata. Con la stabilizzazione dei prezzi e una maggiore cautela da parte degli acquirenti, i venditori sono più propensi a discutere i prezzi, il che potrebbe compensare in parte l'impatto dell'aumento dei tassi.
- Il prestito è rinegoziabile, ma il prezzo no. Se i tassi di interesse dovessero diminuire nei prossimi anni, sarà possibile rinegoziare o rifinanziare il prestito. Tuttavia, il prezzo pagato per l'immobile è definitivo.
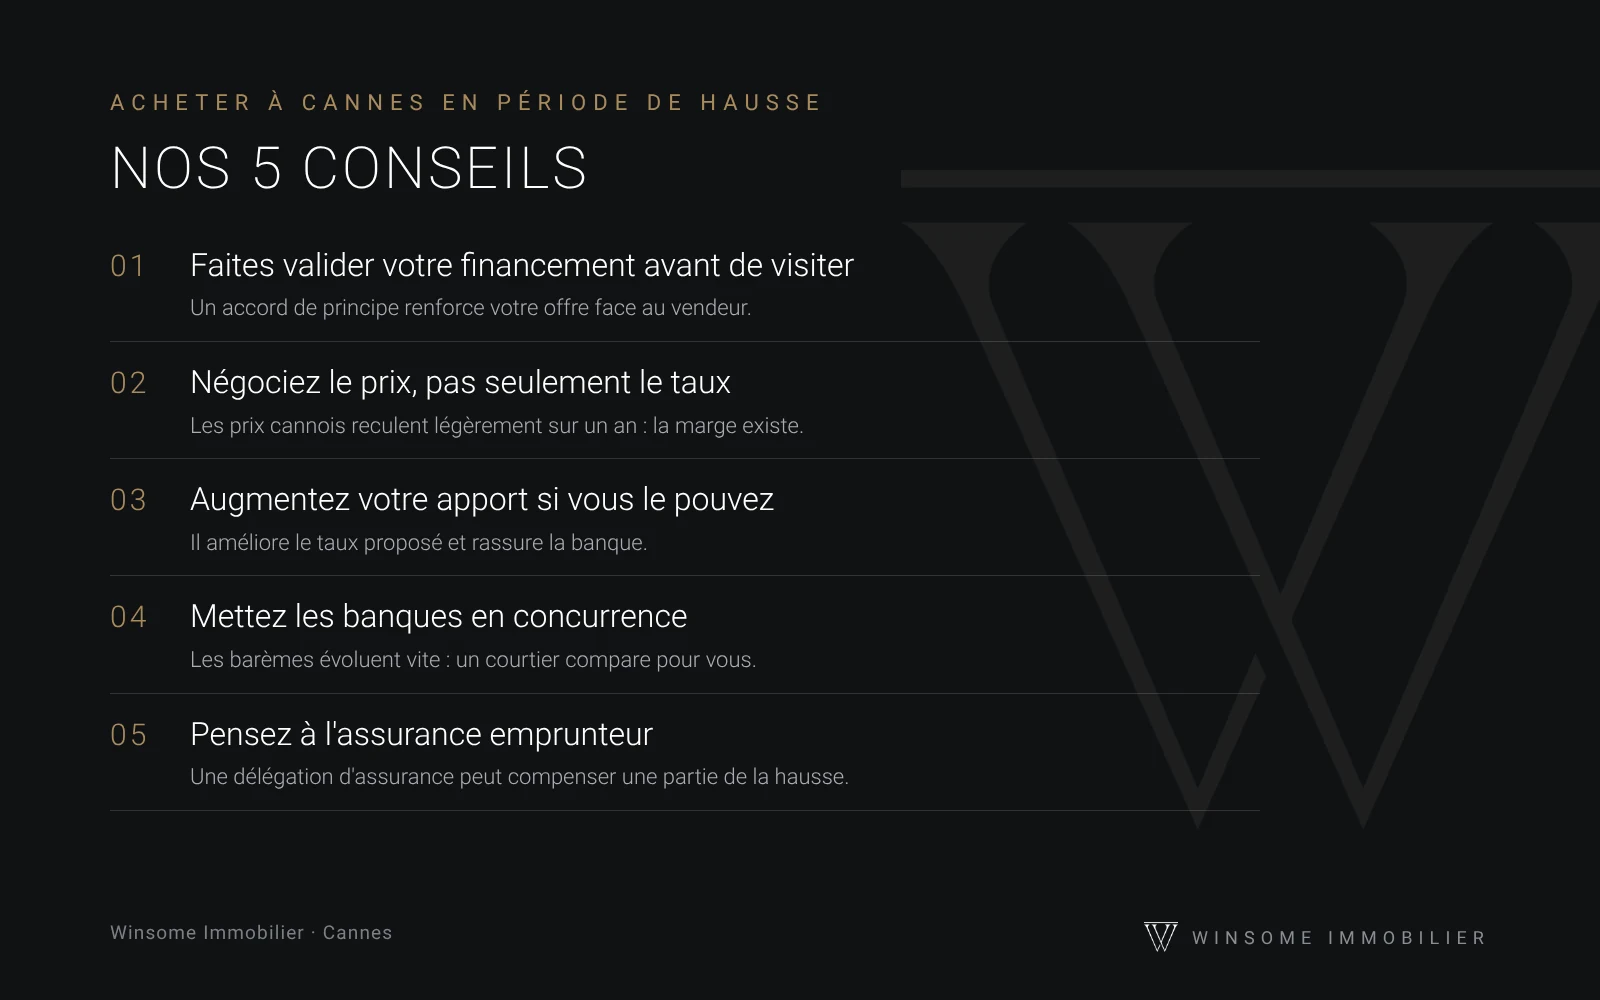
Winsome Immobilier è qui per aiutarti.
Acquistare in un mercato dinamico richiede una guida esperta. I nostri agenti immobiliari vi aiutano a definire il vostro budget, a individuare gli immobili al giusto prezzo e a gestire le trattative fino alla conclusione della vendita. Siete proprietari di casa e vi state chiedendo se sia il momento giusto per vendere? Offriamo una valutazione gratuita del vostro immobile.
Fonti: Barometro dei tassi di interesse Pretto, novembre 2026; stime dei prezzi MeilleursAgents al 1° novembre 2026. Gli esempi di pagamento mensile sono calcoli indicativi, escluse assicurazioni e commissioni. Questo articolo ha scopo puramente informativo e non costituisce consulenza finanziaria personalizzata.