På bare et par uger har realkreditmarkedet ændret sig dramatisk. Efter en rolig start på året er renterne steget kraftigt siden efteråret og har for nogle låntagere oversteget 4%. Skal du opgive dine planer om at købe en ejendom i Cannes, eller skal du handle hurtigt, inden der kommer en ny rentestigning? Tal, forklaringer og råd fra vores ejendomsmæglere.
Hvad skete der i efteråret
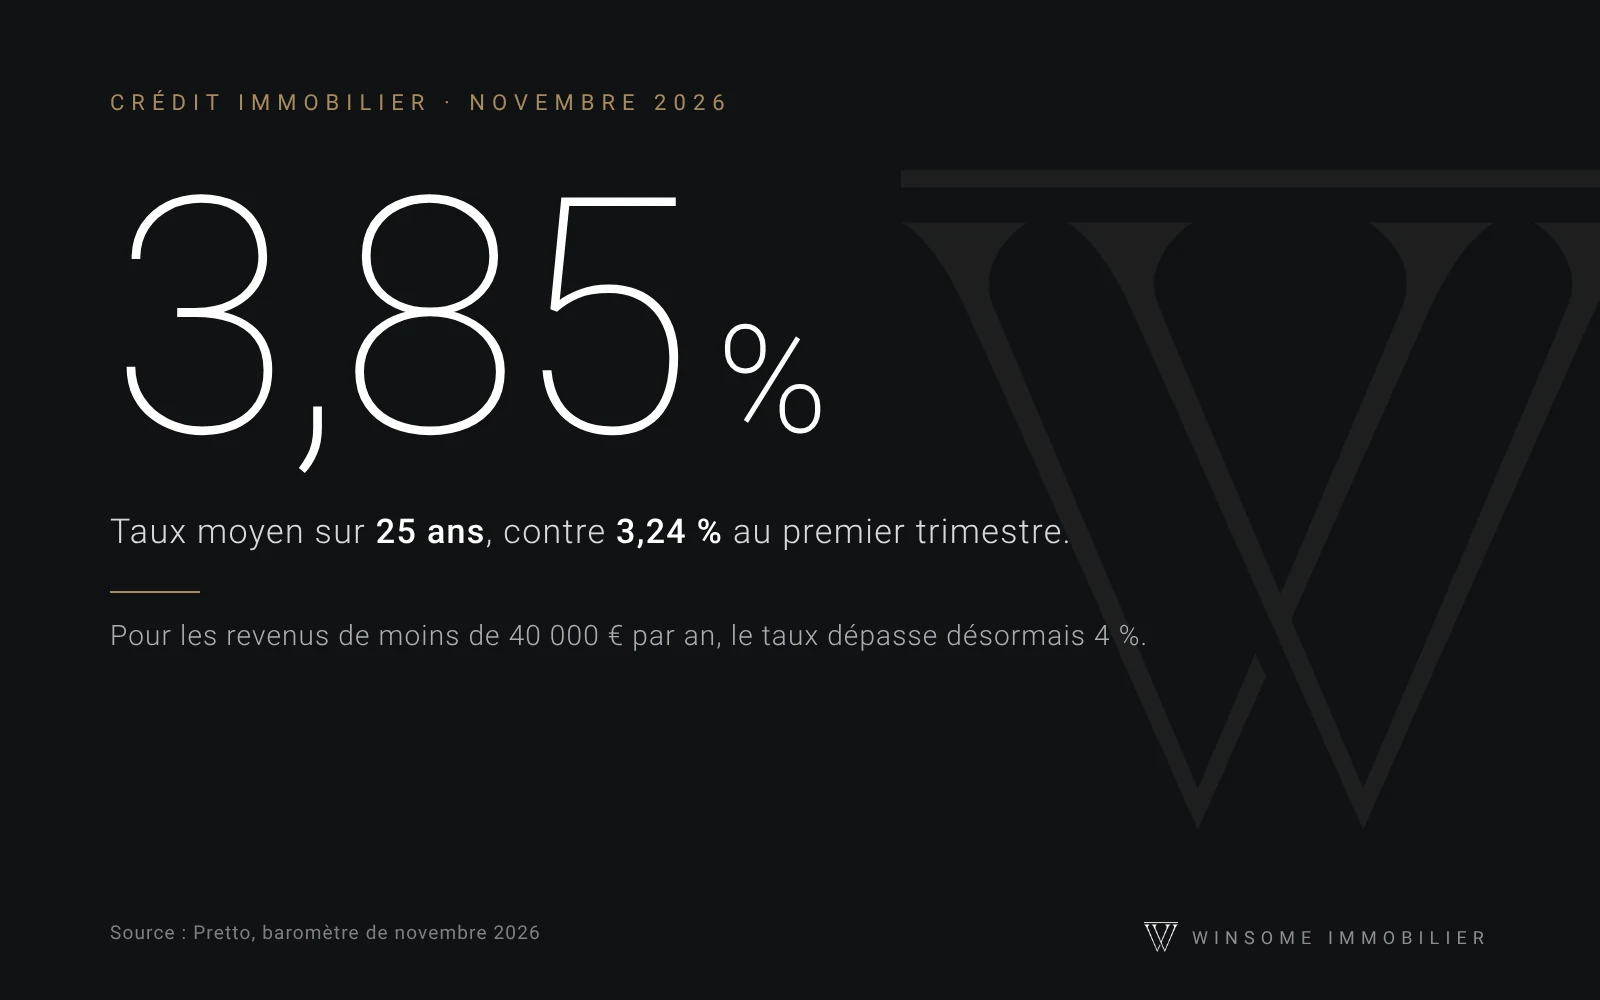
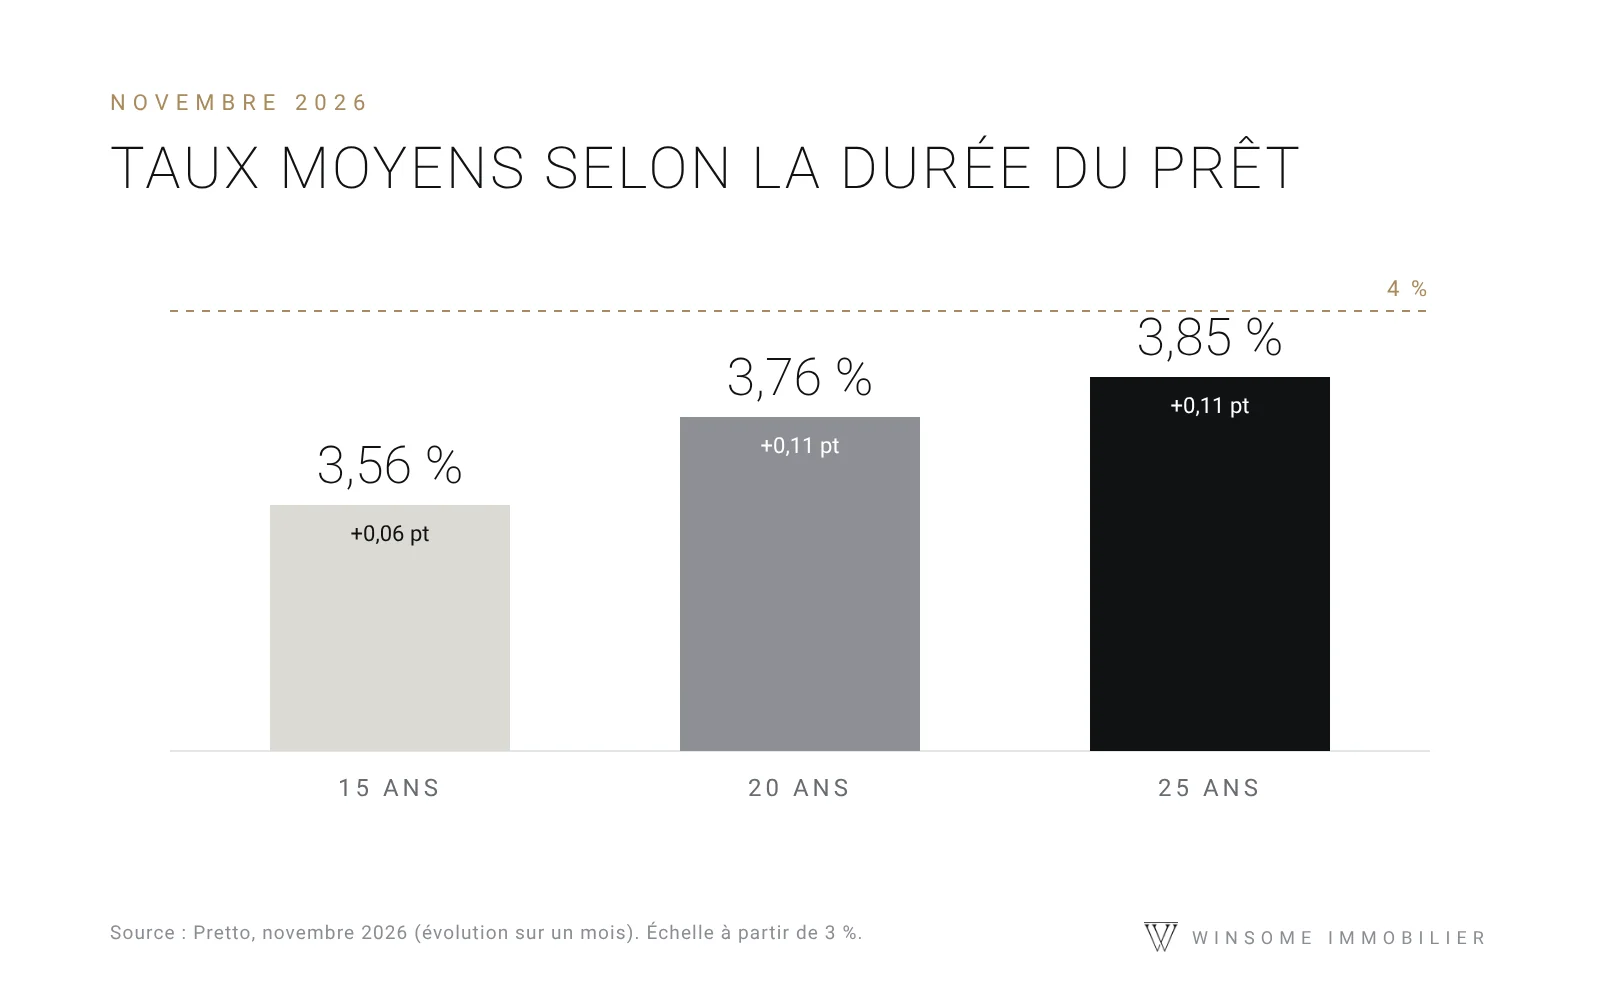
Ifølge Pretto-mæglerens barometer, der blev offentliggjort i starten af november 2026, nåede den gennemsnitlige observerede rente 3,56 % for 15-årige lån , 3,76 % for 20-årige lån og 3,85 % for 25-årige lån. På bare en måned steg renterne for 20- og 25-årige lån med 0,11 procentpoint.
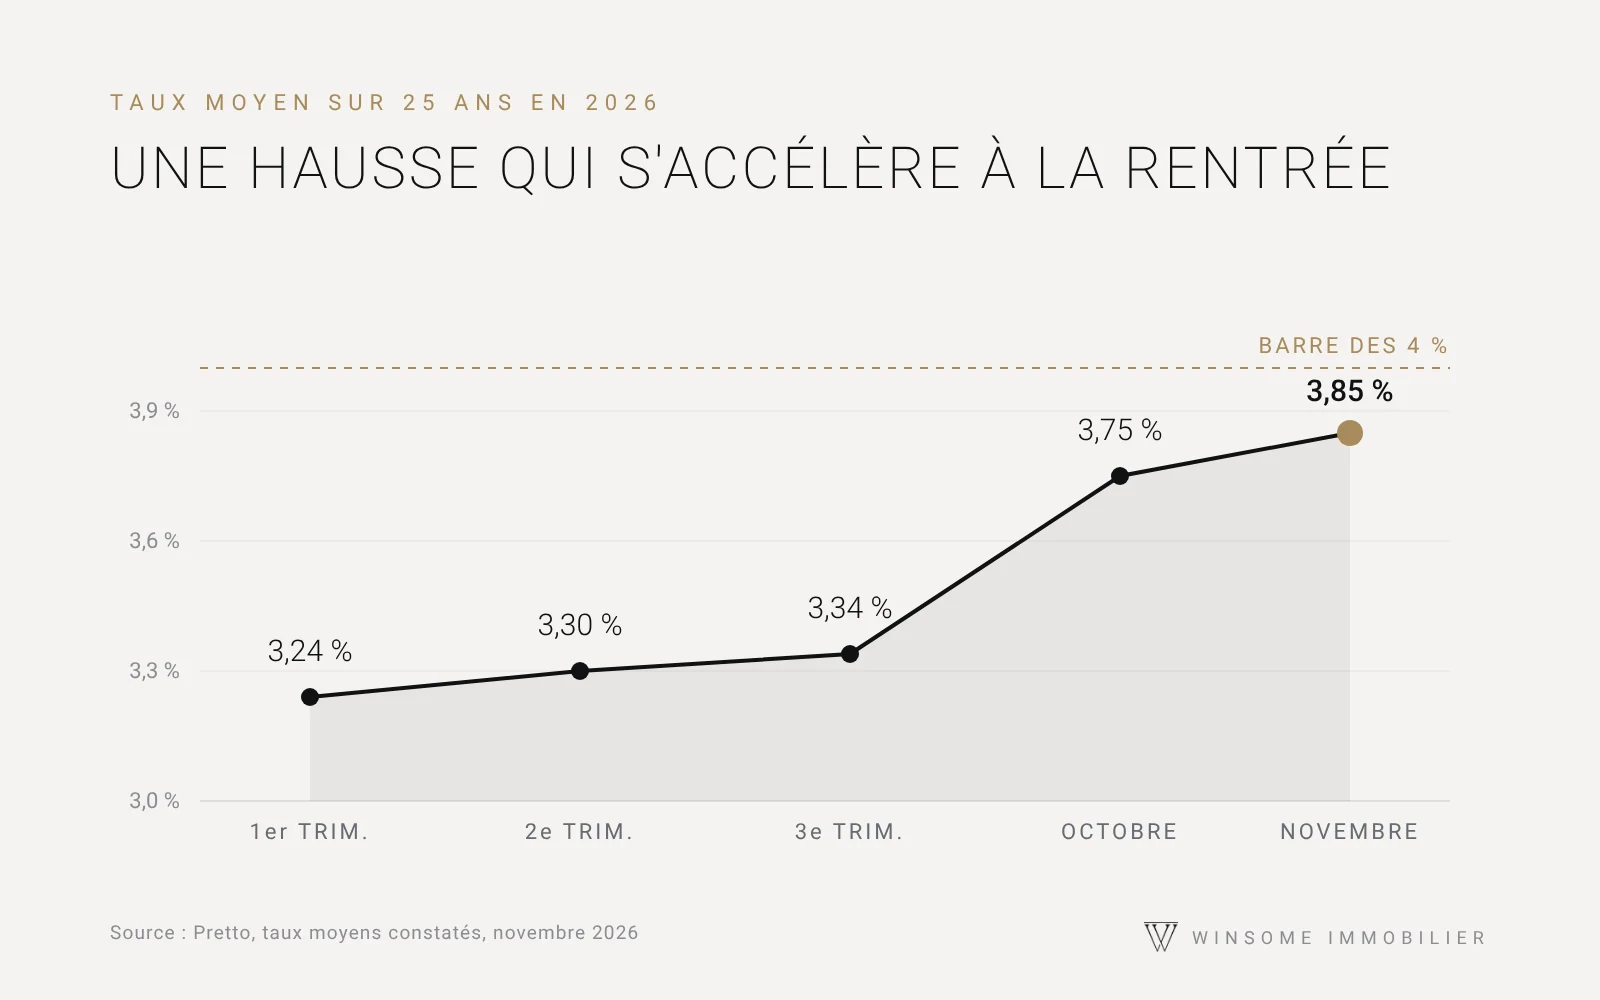
Tendensen er tydelig: Over 25 år steg den gennemsnitlige rente fra 3,24 % i første kvartal til 3,30 % i andet, 3,34 % i tredje, derefter 3,75 % i oktober og 3,85 % i november. Størstedelen af stigningen var derfor koncentreret i de sidste to måneder.
Hvorfor stiger renterne?
Banker finansierer delvist sig selv på markederne til samme rente som staten eller næsten. Renten på den 10-årige OAT, den franske statsobligations benchmark, oversteg dog 5 % den 21. oktober 2026 , et niveau der ikke er set siden 2002. Geopolitiske spændinger, stigende energipriser og den franske politiske kontekst tynger alle gældsomkostningerne.
Den Europæiske Centralbank hævede på sin side sine renter to gange i år, i juni og september. Dens indlånsrente, der blev fastholdt på 2,50 % på mødet den 29. oktober, øger bankernes udlånsomkostninger. Flere institutioner hævede derfor deres renter med 0,20 til 0,30 procentpoint i oktober.
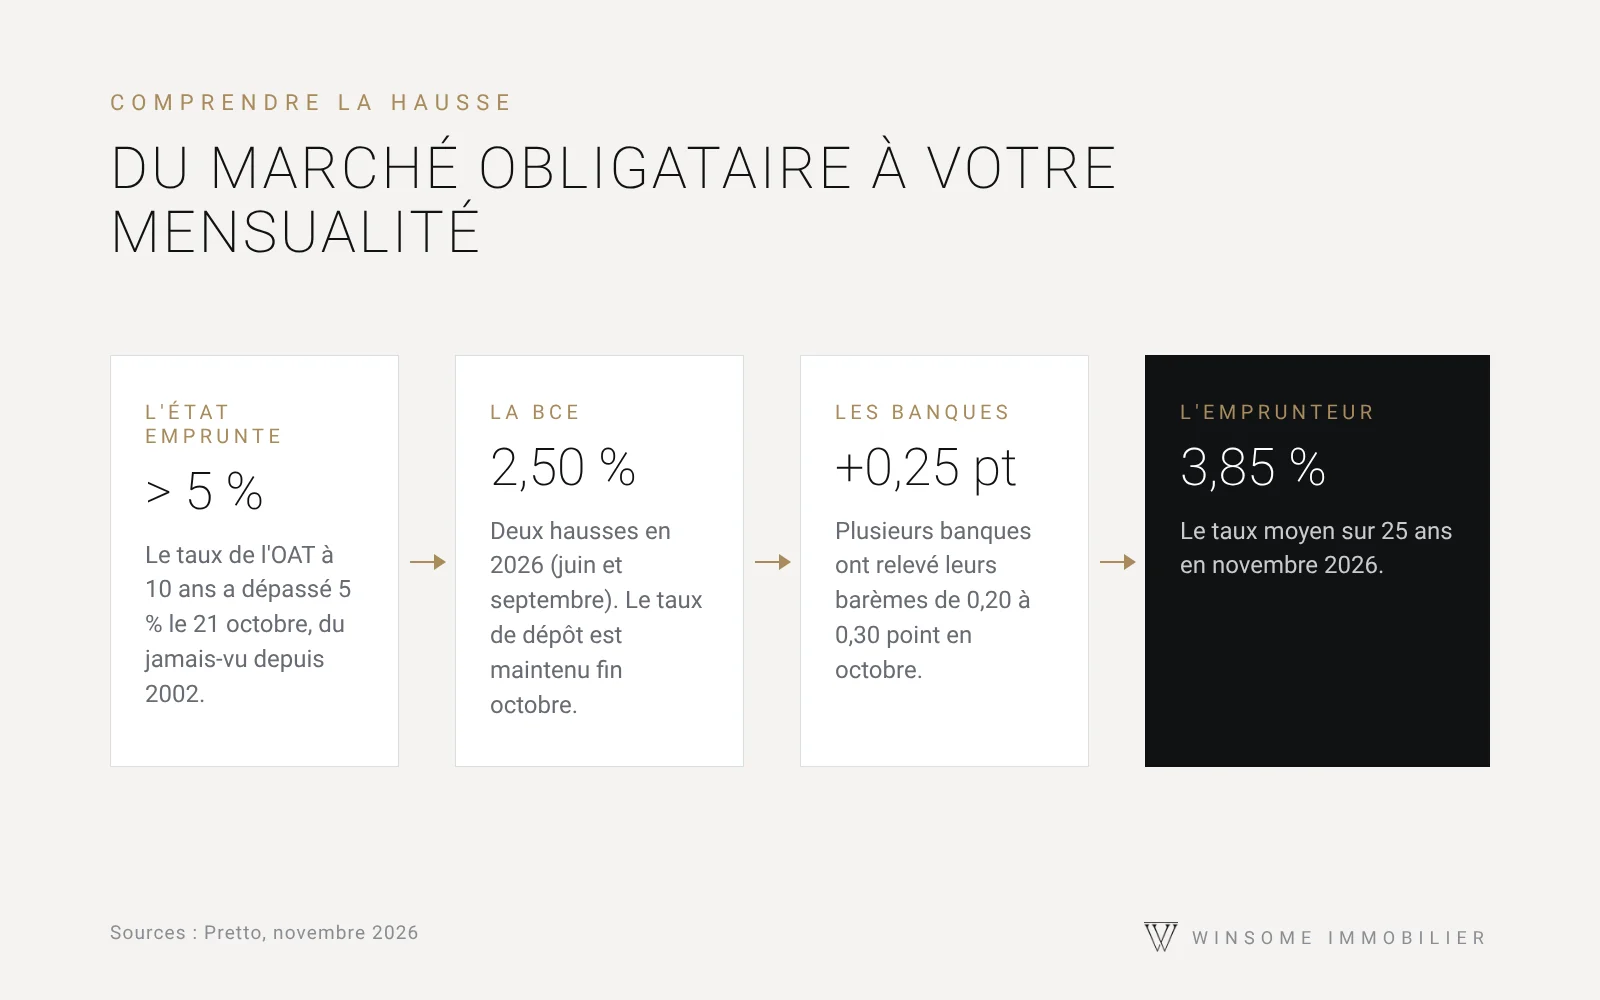
En stigning på 0,6 point betyder cirka 160 euro mere om måneden for 500.000 euro lånt over 25 år.
Winsome Immobilier
Hvad dette ændrer for dit budget
Lad os tage et simpelt eksempel: et lån på 500.000 euro over 25 år, eksklusive forsikring. Med den gennemsnitlige rente ved årets begyndelse (3,24 %) er den månedlige betaling cirka 2.434 euro . Med novemberrenten (3,85 %) stiger den til cirka 2.598 euro , en stigning på 164 euro om måneden og næsten 49.000 euro i yderligere renter over låneperioden.
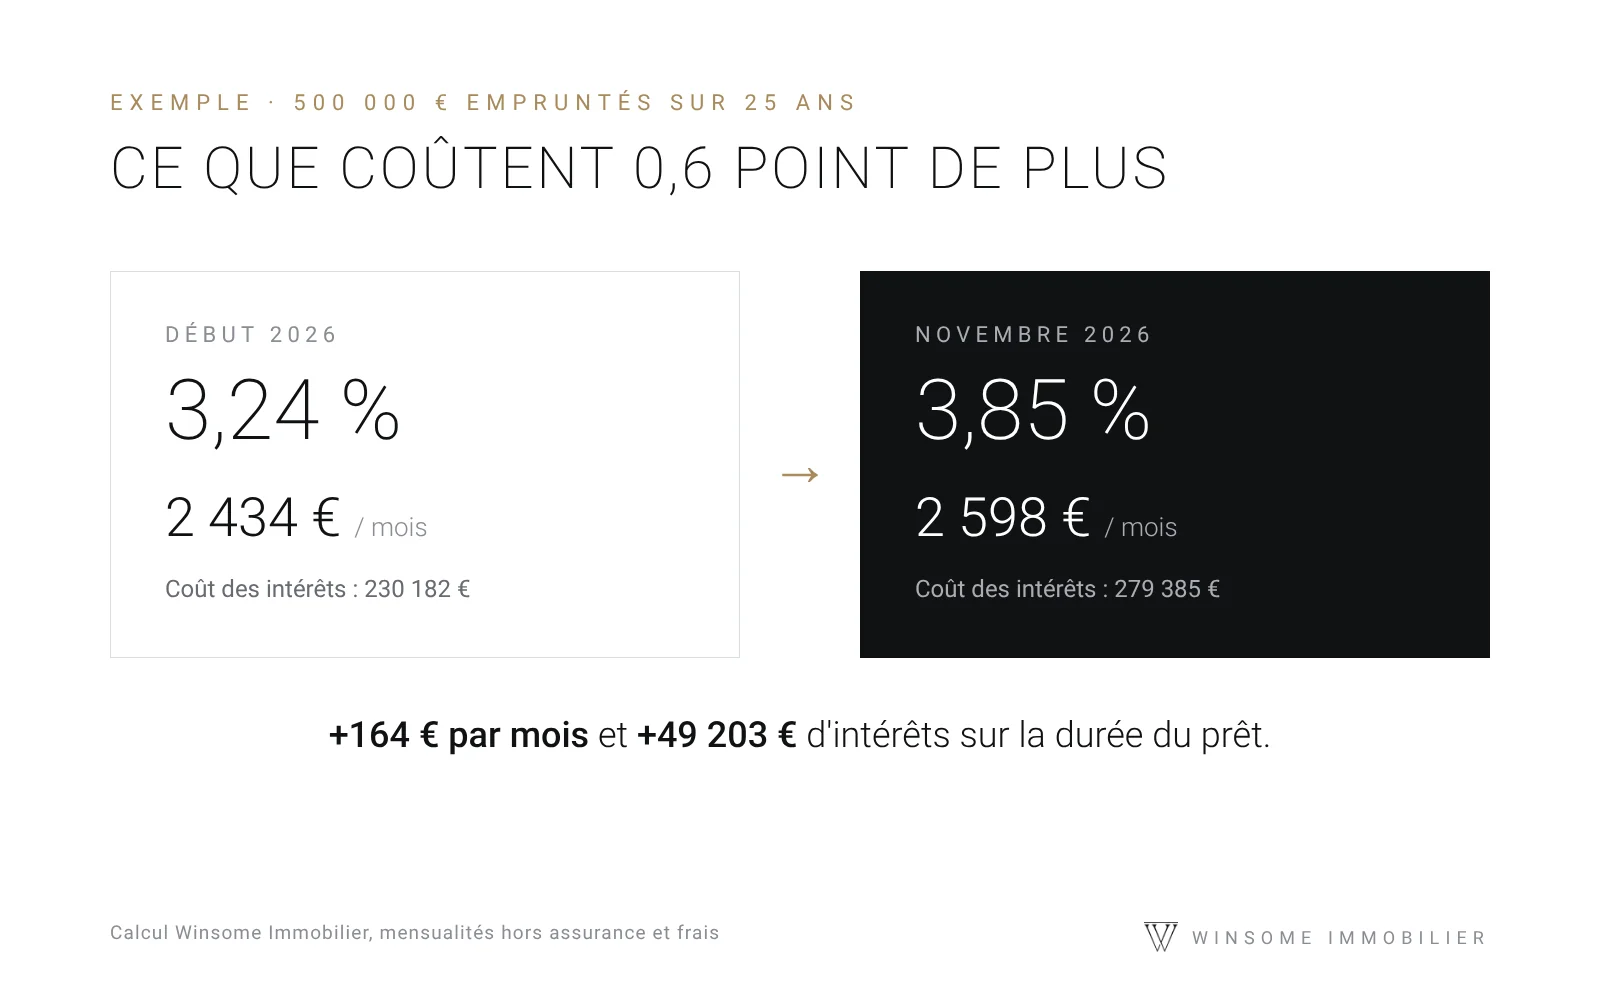
Med andre ord: med en månedlig betaling på 2.500 euro over 25 år kunne man låne cirka 513.000 euro i begyndelsen af året, sammenlignet med cirka 481.000 euro i dag. Købsbudgettet er faldet med lidt over 30.000 euro med den samme månedlige betaling.
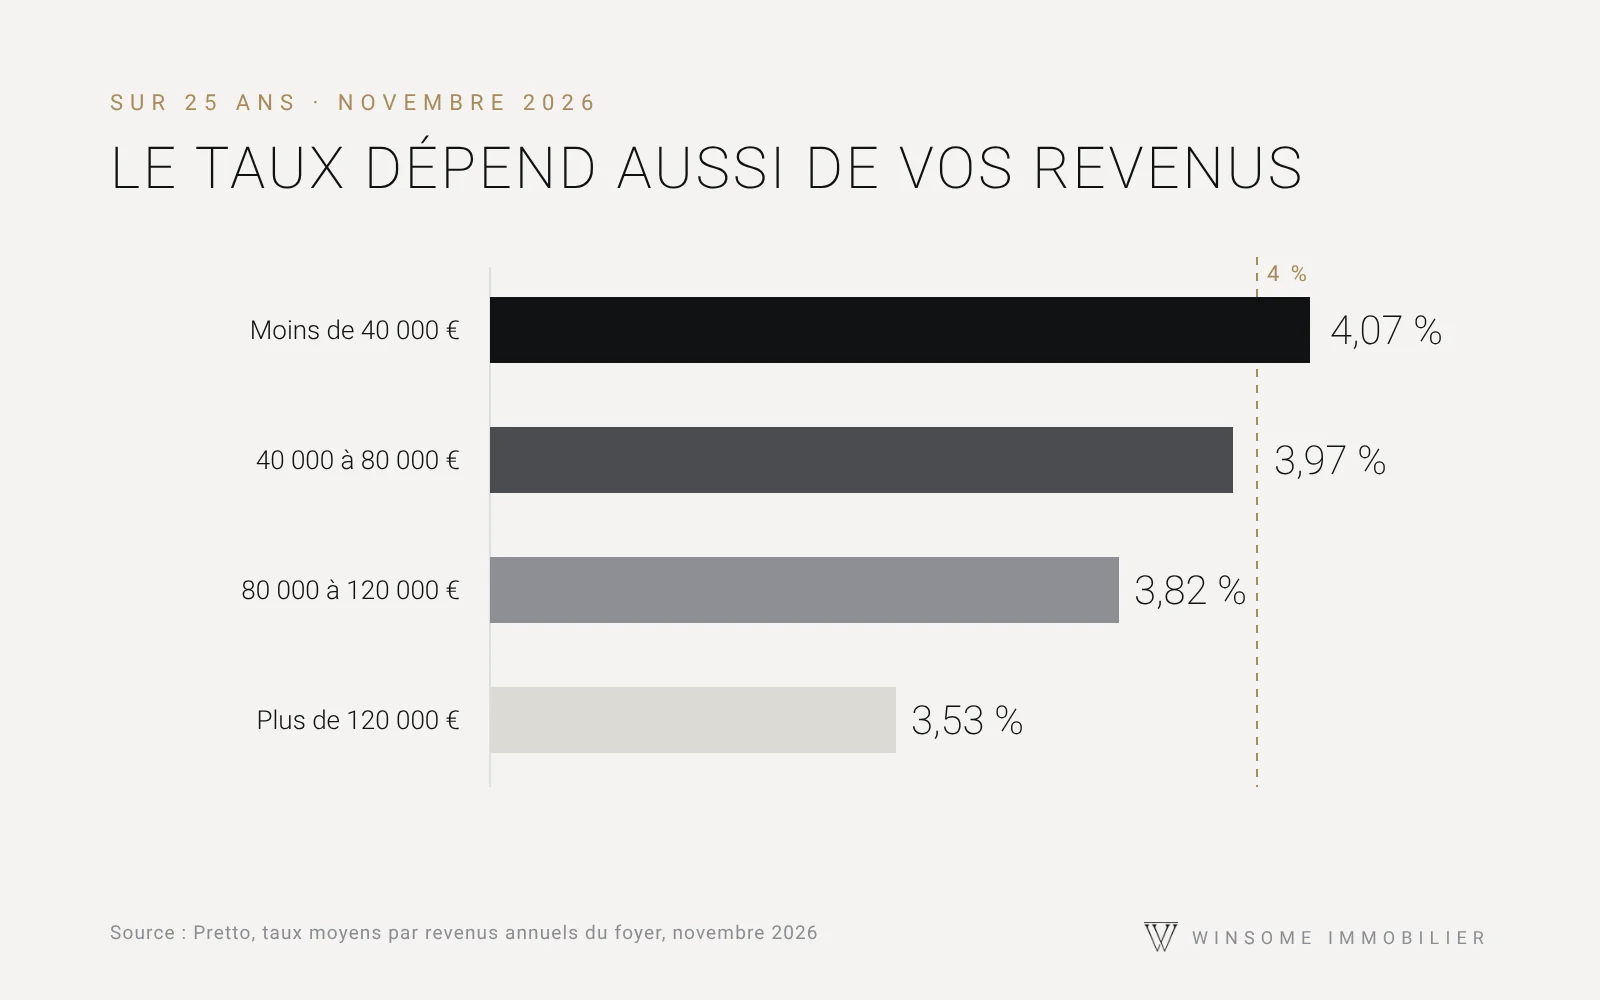
Ikke alle låntagere behandles lige. Banker forbeholder deres bedste vilkår til høje indkomster: Over 25 år varierer den gennemsnitlige rente fra 3,53 % for husstande, der tjener mere end 120.000 euro om året, til 4,07 % for dem, der tjener mindre end 40.000 euro .
Og i Cannes?
Cannes-markedet reagerer ikke som landsgennemsnittet. En betydelig andel af købere finansierer deres projekter med en betydelig udbetaling eller endda uden lån, og byen har over 40% fritidshuse. Rentestigningen tynger derfor primært førstegangskøbere og dem med strammere budgetter, og i langt mindre grad high-end-segmentet.
Hvad angår priser, estimerer MeilleursAgents den gennemsnitlige pris pr. 1. november 2026 til €6.037 pr. kvadratmeter for en lejlighed og €7.556 pr. kvadratmeter for et hus . Priserne er faldet en smule i løbet af det seneste år (-2,1 % for lejligheder), men er fortsat steget med 13 % over fem år og 34 % over ti år. De mest eftertragtede adresser, såsom Croisette , overstiger €11.000 pr. kvadratmeter.
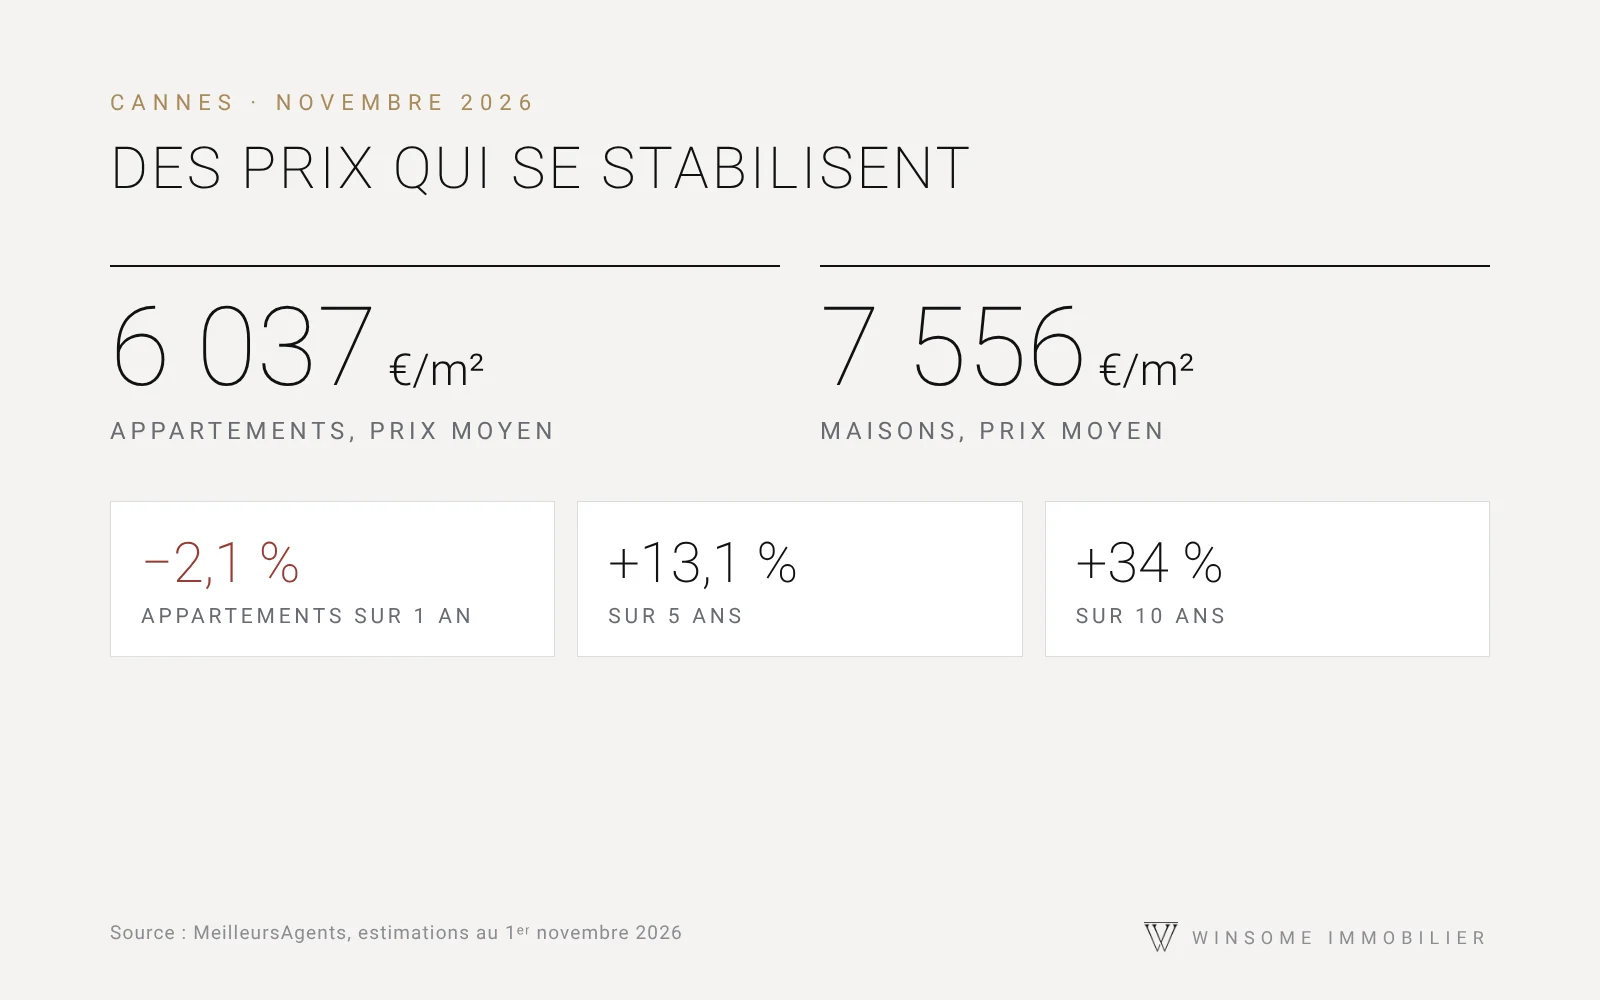
6 037 €
Gennemsnitlig kvadratmeterpris for en lejlighed i Cannes
−2,1 %
Årlige ændringer i lejlighedspriser
+34 %
Udviklingen af lejlighedspriserne over ti år
Skal du købe nu eller vente?
Ingen kan med sikkerhed forudsige, hvordan renten vil udvikle sig. ECB har ikke udelukket yderligere rentestigninger, og kreditvurderingsbureauet S&P forventes at offentliggøre sin vurdering af Frankrig den 27. november. At forvente et hurtigt fald i renten er derfor et risikabelt bud.
To faktorer taler dog til fordel for købere, der er klar til at tage springet:
- Forhandlingerne er tilbage. Med priserne stabiliserede og købere mere forsigtige, er sælgere mere villige til at diskutere priser, hvilket kan opveje noget af effekten af stigende renter.
- Lånet kan genforhandles, men prisen kan ikke. Hvis renten falder i de kommende år, vil det være muligt at genforhandle eller refinansiere lånet. Prisen, der betales for ejendommen, er dog endelig.
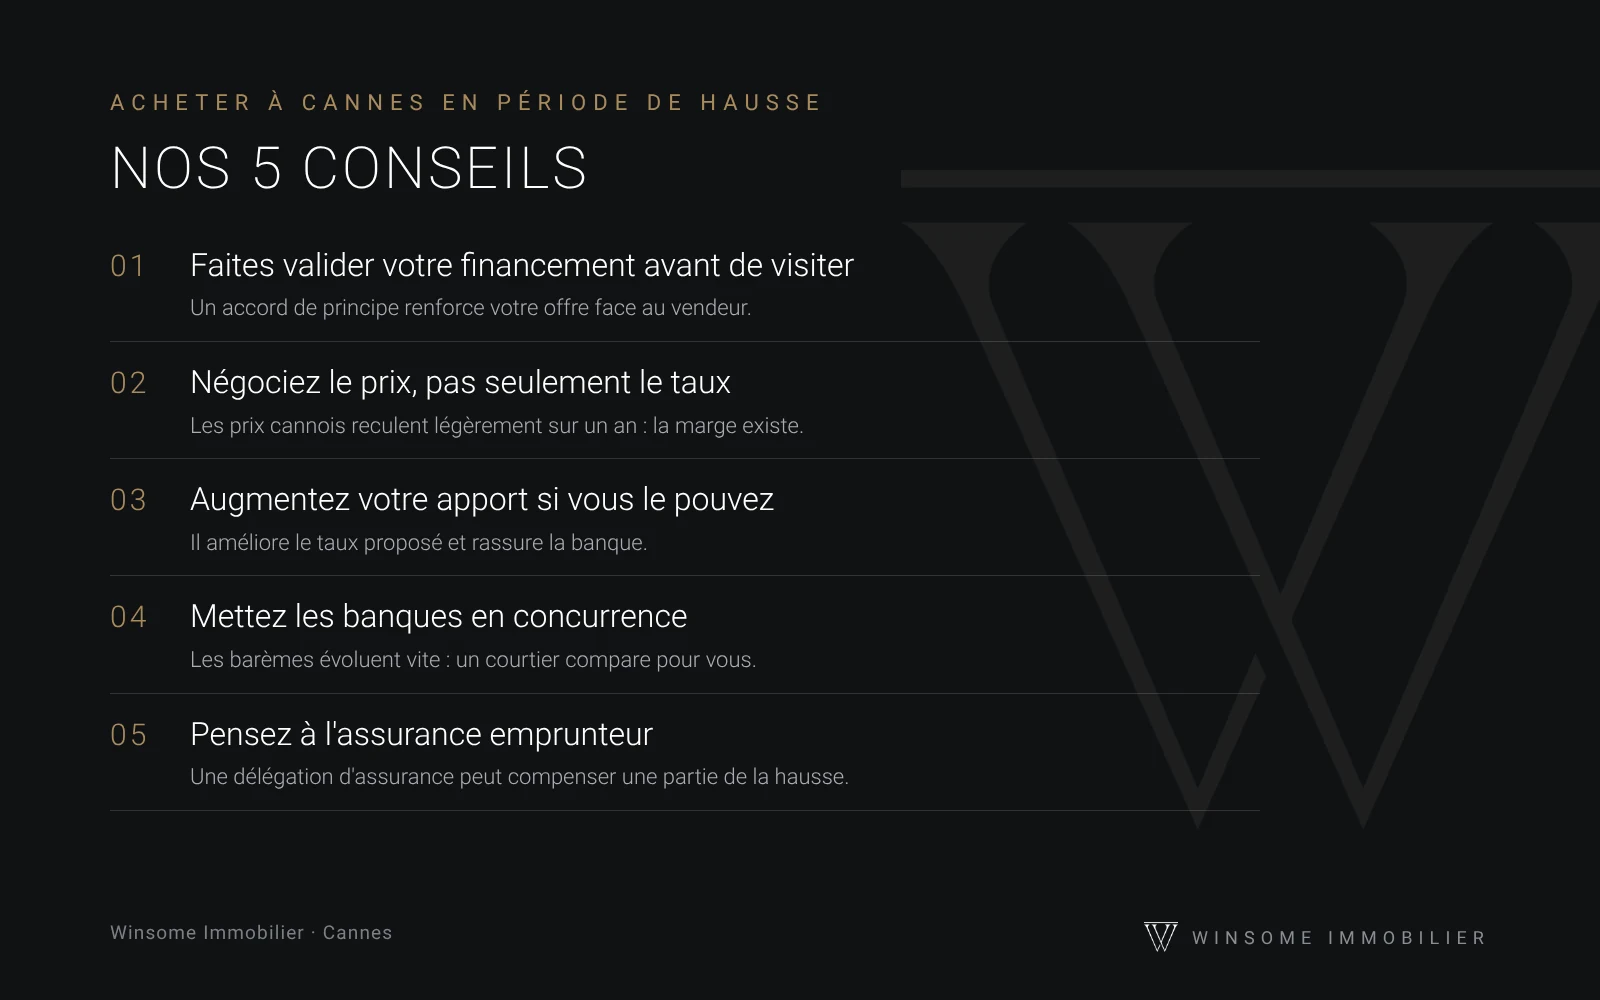
Winsome Immobilier er her for at hjælpe.
Køb i et dynamisk marked kræver ekspertvejledning. Vores ejendomsmæglere hjælper dig med at definere dit budget, identificere ejendomme til den rigtige pris og håndtere forhandlinger frem til handlens afslutning. Er du boligejer og spekulerer på, om det er det rigtige tidspunkt at sælge? Vi tilbyder en gratis vurdering af din ejendom.
Kilder: Pretto rentebarometer, november 2026; MeilleursAgents prisestimater pr. 1. november 2026. Eksempler på månedlige betalinger er vejledende beregninger, eksklusive forsikring og gebyrer. Denne artikel er kun til orientering og udgør ikke personlig økonomisk rådgivning.